2.2千万亿越南盾的资金缺口,使项目融资面临审视
胡志明市预计,2026年至2030年基础设施建设需要超过3.17千万亿越南盾,而市级预算可提供约975万亿越南盾。这意味着仍需从其他渠道筹措超过2.195千万亿越南盾,约占总需求的69%。一项拟议中的市政债券框架于2026年10月6日至16日征求意见,计划通过胡志明市越南国际金融中心开辟新的融资渠道。
目录
胡志明市面临的挑战反映出越南更广泛的融资难题。交通、能源、物流、数字基础设施和气候适应项目需要能够持续投入15至20年甚至更久的资金。然而,银行的资金来源主要是期限不足一年的存款。投资期限较长的投资者在投入资本前,需要可靠的收入、可执行的合同以及明确的责任划分。
越南国会已批准2026年至2030年公共投资总额为8.22千万亿越南盾。但仅有公共资金安排,并不能决定铁路、电厂或防洪工程能否吸引其余融资。关键问题在于偿付:资金从何而来、是否可靠,以及建设、需求或政策变化打乱计划时由谁承担损失。
因此,越南面临两项相互关联的任务:一方面发展能够提供数十年期资金的投资者和融资工具,另一方面准备好供投资者评估的项目。如果债券期限较短、依赖不确定的收入,或主要由银行自行购买,那么发行更多债券就难以缓解银行的压力。
不同估算揭示资金缺口规模
世界银行的资本市场报告估算,越南每年基础设施融资需求约为250亿美元,相当于评估时GDP的7%。报告称,政府最多可提供其中三分之二,其余约83亿美元需要每年通过其他融资渠道筹集。仅私人基础设施项目每年的融资需求,据估计就相当于GDP的2%至4%。
另一项针对2025年至2030年重点基础设施项目的估算显示,资金需求为2450亿美元,其中约1760亿美元属于公共投资。这意味着公共投资之外的资金约为690亿美元,公共资金占比约72%。另一项统计则称公共资金覆盖70%,相应缺口为735亿美元。
这些估算的范围、参考时期和假设各不相同。世界银行的年度评估,不应与后来针对特定项目、截至2030年的资金总额直接等同。两者都表明,基础设施需要大量政府资源以外的资金,但并未形成一个公认的全国融资缺口数字。
这一差别对于更广泛的经济融资需求也很重要。国家金融与货币政策咨询委员会成员康文禄估算,未来五年总投资需求为38.5千万亿越南盾,其中22%来自国家资金,78%来自私人和外国投资。这一数字涵盖整个经济,并非仅指基础设施。
银行贷款增长快于长期资金积累
多项数据都显示,越南融资对银行的依赖程度较高。BIDV经济研究所估算,信贷约占经济融资的50%至51%,股票市场占6.4%,企业债券占7%。康文禄给出的构成略有不同:银行信贷约占48%,股票和企业债券合计约占15%。这两项估算彼此独立,但都表明银行占整个融资体系近一半。
截至2026年7月底,未偿信贷余额据报为20.26千万亿越南盾,较2025年底增长8.98%。中长期资金约占资金总量的16%,而中长期贷款占未偿信贷的48.5%。这一差距说明,许多贷款在多大程度上依赖对期限较短的存款不断续期。
关于8月信贷总额的报道并不一致。一项数据显示,截至8月22日,信贷余额为20.4千万亿越南盾,较2025年底增长9.71%。另一项数据显示,8月信贷余额为20.1千万亿越南盾,存款余额为19.2千万亿越南盾。由于报告日期和统计范围不同,这些数据无法构成可直接比较的序列,因此不应将其作为贷款下降的证据。
银行通常会发放期限长于其存款期限的贷款,这一做法称为期限转换。如果大量资金被投入早期现金流较少的资产,风险就会升高。曾任亚洲开发银行高级经济学家的退休经济学家阮强认为,放宽监管可以缓解眼前的融资约束,但无法消除这种期限错配。
公共投资带来工程、成本和信贷需求竞争
2026年前九个月,公共投资资金拨付额接近643万亿越南盾,约为超过1,000万亿越南盾年度计划的63%。国家统计局称,同期GDP增长9.01%。若要实现全年两位数增长,第四季度增速需超过12.5%。
安平证券投资银行部总监、证券业务部副总监阮世明表示,加快公共投资是为数不多仍可用于支持这一目标的方式之一。
“因此,要实现全年10%的增长,别无他法,只能加大公共投资力度。这将成为未来三个月的推动力,并作出重要贡献,”明说。
承包商面临的情况则不那么乐观。和平建筑集团董事长黎越海表示,公司工作量较去年翻了一番,2027年还可能增加50%,但成本上涨正在挤压利润。越南建筑承包商协会主席阮国协称,熟练工人日薪为70万至100万越南盾,而成本标准约为35万越南盾。实际工资约为标准的2至2.9倍。
这些压力不仅影响施工,也影响融资。项目产生收入前,成本上涨可能加大借款需求。基础设施投资还要与制造业和房地产争夺银行资金。明估算,制造业的资本回收期约为一年,房地产为两至三年,基础设施为五至十年。这些回收期限与大型资产可能需要的更长期融资期限及运营寿命并不相同。
投资意愿上升,并不意味着项目就具备融资条件
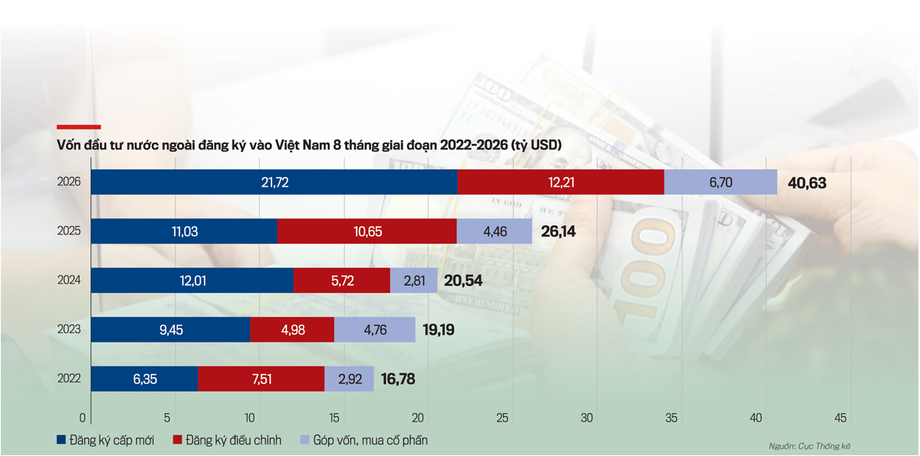
截至2026年8月底,越南注册外商直接投资额达到406.3亿美元,同比增长55.4%。新注册资本为217.2亿美元,涉及2,771个项目。资本额增长96.8%,项目数量增长9.4%,意味着单个新注册项目的平均资本额约增长80%。
这说明投资承诺规模有所扩大,但注册投资并不等于已拨付资金或已承诺的基础设施债务。放款方仍需审查合同、成本、预期收入和偿付安排,之后才会提供融资。
FiinRatings对19家上市基础设施和能源企业的调查显示,企业扩张与融资工具发展之间存在差距。合计资产从2017年的120万亿越南盾增至2024年的364万亿越南盾,略高于原来的三倍。银行信贷占资产的比例仍为33%至36%,而债券占比从约1%升至7%。2022年至2024年,资产增加约50万亿越南盾,但债券融资的绝对规模几乎没有增长。
标普全球评级的阿比舍克·当格拉表示,首要任务是降低项目的整体风险,再将剩余风险分配给最有能力承担的一方。VILAF高级合伙人陈俊峰表示,只要合同明确分配风险并获得必要的官方批准,国际融资就可行。两人的观点都表明,能否获得融资取决于项目准备情况,而不仅仅是资金是否充裕。
项目债券必须明确说明投资者如何获得偿付
传统企业债券依赖发行公司的偿付能力。项目债券则依靠特定资产产生的现金流,通常由一个独立法人持有。只要合同和法律安排按预期运作,这种隔离就能保护投资者免受发起人其他业务问题的影响。
世界银行将基础设施项目债券描述为以项目现金流偿还本金和利息的工具。报告记载,越南首笔此类债券于2019年发行,规模为6.79亿美元,期限为10年,用于一个大型私人电力项目。报告还指出,为运营中的资产进行再融资,可能比为全新建设融资有更多机会,因为新建项目面临更大的完工和收入风险。
要让这种模式奏效,必须能够明确识别收入、确保资产和合同权利,并清楚规定付款顺序。投资者需要了解哪些债务优先偿付,以及现金是否可能被转用于其他业务。独立信用评级和担保可以帮助投资者评估或分担特定风险,但无法取代可信的偿付计划。
与越南基础设施相关的许多债券仍由母公司发行,缺少评级,期限也只有两至三年。世界银行数据显示,2021年和2022年企业债券的平均期限为4.2年,政府债券则为12.7年。这些数据所涵盖的工具类别不同,但指向同一问题:企业融资往往在基础设施资产开始实现收入之前就已到期。
定价也加剧了期限错配。企业债券经常采用浮动利率,并与银行存款利率挂钩,包括12个月期存款利率。因此,投资者和发行人都继续受到银行融资条件变化的影响。印度的经验可资比较:在稳定合同和履约价格的支持下,一些成熟的可再生能源项目如今能够发行期限长达25年的债券。
胡志明市拟分阶段借款
胡志明市的草案拟将通过金融中心发行的市政债券和项目债券归类为地方政府债券。这与仅依靠资产收入偿付的私人项目债券有关键区别:市政府将负责按时支付本金、利息及相关费用。
该提案援引《城市发展法》第24条第1款a项,并与2025年6月27日国会第222/2025/QH15号决议相关联。提案允许以越南盾或可自由兑换的外币发行债券,募集资金仅限用于已获批准且完成投资和环境审批程序的项目。
金融中心执行机构副负责人阮友勋提议,在中期计划下分多次发行。先行准备通用文件,再根据拨付需求、偿债能力和市场情况安排每次发行。在市人民议会批准的限额内,市政府可调整发行时间、规模、币种、期限和目标市场。
草案还允许每年更新发行计划、增发现有债券,并进行回购和置换等债务管理操作。借款必须符合债务、赤字和偿付限额。外币发行可使用对冲工具,以管理汇率和利率变动,但这并不能让借款风险消失。
主要日期和程序步骤包括:
- 2025年6月27日:通过第222/2025/QH15号决议,该决议被列为拟议框架的法律依据之一。
- 2026年10月6日至16日:胡志明市决议草案征求意见。
- 2026年10月7日:金融中心与国际金融公司组织征求意见活动。
- 获批后:根据拟议程序,各项具体发行计划仍需编制、评估和审批。
项目准备度和流动性将决定城市能否发行债券
国际金融公司高级市政融资专家帕维尔·科恰诺夫在10月7日的征求意见活动上建议,建立覆盖整个借款期限的财务模型,并纳入不利情景。投资者需要了解城市收入、支出、流动性、现有债务和可能产生的未来义务,并留出偿付安全余量。
国际金融公司首席投资官尼拉杰·古普塔建议优先考虑已完成可行性研究、落实土地、取得许可和签署必要合同的项目。在项目尚未具备使用资金的条件时就举债,会产生融资成本,却无法立即推动建设。对于地铁项目,客流量、场地清理和付款义务都需要在各方之间明确分配。
河内正在探索另一项市政债券计划。越南外贸银行副首席执行官白青龙估算,2027年至2030年潜在融资需求为150万亿至200万亿越南盾。该市铁路规划包括18条线路,总长979公里;据报于6月开工的5条线路,投资额超过1.3千万亿越南盾。
越南外贸银行提议发行不同期限和面额的债券,并考虑提前赎回;利率则与市场情况和政府债券收益率挂钩。该行还希望市政债券被纳入一级高流动性资产范围,并可用于与越南国家银行开展交易。这些都只是提议,尚未成为确定的监管变更。其目的是提高债券的持有和交易便利性,即使打算持有多年的投资者也会在意这一点。
能源融资凸显买方和合同的重要性
亚洲开发银行研究院的绿色金融研究指出,电价、越南电力集团的信用状况,以及银行评估绿色项目的能力不足,都是融资障碍。研究结论具有历史背景,其中提到越南电力集团2018年的BB级信用评级,不应将其视为当前评级评估。
这一机制对项目设计仍有参考意义。可再生能源资产可能稳定发电,但如果买方无力付款,或合同价格无法覆盖成本,项目仍可能难以偿还债务。研究还记录了越南电力集团的资产与债务期限错配:资产寿命最长可达25年,而其约一半债务是期限不足五年的贷款。
研究介绍了一项早期绿色债券试点:胡志明市发行了5,235亿越南盾、期限15年的债券,用于11个项目;巴地头顿计划发行800亿越南盾、期限五年的债券。研究还指出,绿色债券的规范化发展面临法律规则、报告标准和独立评估能力方面的缺口。仅有绿色标签并不能证明信用质量。
国内储蓄需要可信的投资渠道
BIDV估算,越南储蓄率约为GDP的37%,但其中很大一部分仍留在银行存款中。2026年第一季度,投资基金和养老基金资产超过835万亿越南盾;而七家自愿补充养老基金的资产仅约2.21万亿越南盾,这些基金由四家获许可的公司管理。
汇丰金融机构银行业务总监谢氏慧英估算,人寿保险公司管理的资金超过300亿美元,但缺乏适合的长期投资标的。她明确提醒,这一数字并非官方数据。胡志明市证券公司董事长约翰·尼文表示,国内个人投资者占日均交易额的85%至90%,这体现出国内机构投资者基础深度有限。
世界银行估算,到2030年,资本市场改革有望吸引超过780亿美元的新融资和投资,主要流向企业。这是有条件的潜在规模,并非已承诺用于基础设施的资金。相关建议既面向投资者,也涉及融资工具,包括发展养老基金、保险和投资基金。
对于法律变化,也需要谨慎区分已落实的措施与未来承诺。据报,修订后的公私合营规则允许项目公司在没有历史财务报表的情况下进行非公开债券发行。2025年8月的一则报道称,另有一项允许公开发行并立即上市的法令即将出台;本文无法确认其后续进展。财政部副部长阮德志表示,计划于2026年10月将《证券法》修正案提交国会审议。
银行流动性方面的调整则是另一条路径。据报,越南国家银行第50/2026号通知将存贷比上限从85%提高到95%,路线图从2028年10月1日开始;在满足流动性要求的前提下,也可能提前实施。放宽银行贷款限额,并不能创造愿意承担数十年基础设施风险的投资者。要真正实现融资多元化,必须有银行以外的买方、可靠的项目收入,以及对担保和预算支持责任的透明规定。
要点
- 胡志明市2026年至2030年的基础设施需求超过3.17千万亿越南盾,市级预算仅能覆盖约31%。
- 市政债券框架仍处于提案阶段,征求意见时间为2026年10月6日至16日。
- 越南基础设施融资需求估算的范围各不相同,但都指出公共资金之外仍有大量资金需求。
- 银行仍是主要融资渠道,尽管存款期限与基础设施融资需求之间存在显著错配。
- 项目债券需要明确的收入来源、可执行的合同、清晰的付款顺序和明确的风险分配。
- 养老基金、保险公司和投资基金有望提供期限更长的资金,前提是同步发展适合的资产和投资者保护机制。