尽管预计复苏,投资前景仍进一步恶化
世界银行预计,菲律宾固定投资将在2026年收缩2.7%,降幅大于该行8月预测的0.5%。基础设施项目停滞和能源价格高企,削弱了建筑、机械及其他生产性资产方面的支出。修订后的预测仅两个月就下调了2.2个百分点。
目录
世界银行在2026年10月的《宏观贫困展望》中预计,菲律宾经济今年增长3.7%,2027年和2028年分别增长5.2%和5.5%。若公共投资恢复,固定投资预计将在2027年反弹9.5%,并于2028年再增长7.4%。
眼下的情况要疲弱得多。2026年上半年,菲律宾经济增长2.6%,固定投资则在第二季度下降13.7%。燃料和电力成本上涨挤压企业利润和家庭购买力;与此同时,基础设施项目审查趋严,导致政府项目延误并削弱私人部门信心。
负责发布这项预测的世界银行在10月评估中指出,这些因素相互叠加,形成制约:
基础设施项目延误削弱了投资和私人部门信心,而债务高企和借贷成本上升限制了逆周期支持。
这项警告将项目执行置于复苏的核心位置。要恢复支出,需要可信的审批和采购流程,而不仅仅是扩大预算。与此同时,通胀迫使央行加息,在企业和家庭已经谨慎支出的情况下,融资成本因此进一步上升。
投资下滑的形成过程
固定资本形成衡量的是对公路、工厂、建筑物和设备等可使用数年的资产的支出。它不同于范围更广的资本形成总额,后者还包括存货变化。这一区别很重要:第二季度资本形成总额下降9.2%,其中固定投资部分下降13.7%。
年度数据表明,在最近的能源冲击发生前,投资势头就已减弱。固定投资增速从2024年的6.3%放缓至2025年的0.8%。预计2026年收缩2.7%,意味着这一恶化趋势仍在延续。
季度数据和预测修订勾勒出放缓过程:
- 2025年年中:基础设施腐败指控促使有关方面加强对项目规划、预算和采购的审查与审计。
- 2025年第三季度:固定资本形成开始连续三个季度收缩,并持续至2026年第一季度。
- 2026年第一季度:固定资本形成下降2.5%,国内生产总值(GDP)增长2.8%。
- 2026年第二季度:固定资本形成收缩13.7%,GDP增速放缓至2.3%。
- 2026年8月3日:世界银行预测全年投资收缩0.5%,并将GDP增速预测从5.3%下调至3.7%。
- 2026年10月:该行将投资收缩预测进一步下调至2.7%,同时维持GDP增长3.7%的预测。
第二季度投资降幅为2021年第一季度下降18.2%以来最大。若不计疫情时期,这是2011年第二季度以来最差表现。这两项比较采用不同的历史基准,描述的是同一次下行。
洪灾治理审查令公共建设陷入停滞
2026年第二季度,一般政府建筑活动骤降32.4%。经济、规划与发展部长阿尔塞尼奥·巴利萨坎将其归因于2025年防洪丑闻后,官员不愿批准项目或承担责任。
巴利萨坎表示,降幅之大使公共建设成为经济增长的重要拖累,尽管其在经济中的占比相对较小:
公共建设虽然在经济中占比不大,但32%的降幅对经济造成了重大影响。
他估计,如果公共建设维持不变而非收缩,GDP增速至少可以高出一个百分点。另据东盟与中日韩宏观经济研究办公室(AMRO)估计,公共建设在第一季度已经下降31.5%。
调查缘于政府披露,在2022年7月至2025年5月期间,共为9,855个防洪项目拨款约5,450亿比索。初步审计发现,约1,000亿比索支出流向仅15家承包商。有关部门还指出,部分项目被指质量不达标、文件记录不全或根本不存在。
审查促使参议院和审计委员会展开调查,成立独立基础设施委员会;公共工程与公路部也暂停了地方资金支持的防洪项目招标。相关指控和审计结果不应被视为已经作出的责任认定。
世界银行主张,在改善治理的同时,应避免长期不确定性冻结正当投资。在8月经济更新报告发布会上,该行负责菲律宾、马来西亚和文莱业务的部门主任扎费尔·穆斯塔法奥卢谈到这对私人资本的影响:
基础设施采购方面的不确定性令投资者更加犹豫。
合同授予或成转折点
10月预测发布前,已有初步迹象显示项目有所推进。巴利萨坎表示,预算与管理部于6月底开始拨付基础设施启动资金,公共工程部则在6月和7月开始授予合同。
这些进展使政府预计,第三季度建筑支出将回升,并随着各机构动用上半年未花完的资金,在2026年底前加快增长。不过,授予合同并不能说明施工会以多快速度推进,也不能确定有多少支出最终会进入经济。
世界银行表示,到2026年底基础设施治理取得的进展,将影响投资复苏能否在2027年启动,还是进一步延后。透明的审批标准、一致的采购规范,以及对项目重启作出可信说明,是这一过程的关键。
世界银行高级国别经济学家贾法尔·里卡比在8月发布会上解释说,加强治理和及时执行需要同步推进:
关键在于,政府要继续推进公共基础设施治理改革,向市场释放信号,同时确保执行高效、有效。
因此,世界银行10月预测的2027年投资增长9.5%是有条件的,并不意味着复苏已成定局。悬而未决的问题是,更清晰的规则和新合同要多久才能转化为完工项目和新的私人投资承诺。
能源通胀削弱支出与就业
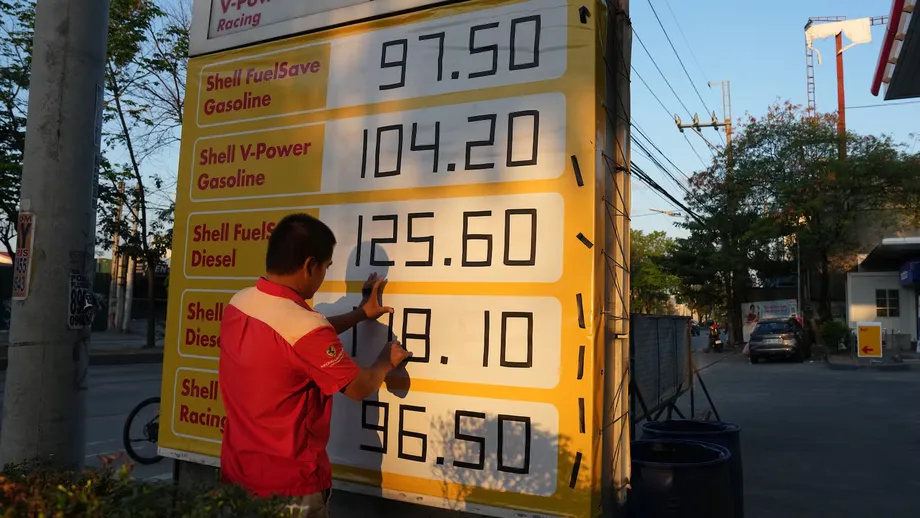
基础设施放缓之际,能源冲击同时推高生产成本和日常开支。2026年上半年平均通胀率为4.8%,7月升至6.2%。世界银行预测全年通胀率为5.8%,高于2025年的1.7%。
最贫困的30%家庭承受的压力更大,其7月通胀率达到8.2%,主要受食品成本推动,比总体通胀率高出2个百分点。剔除部分波动性较大价格的核心通胀率也在上升,表明涨价压力正从最初的能源冲击向其他领域扩散。
第二季度家庭支出仅增长2.8%,是2010年第三季度以来除疫情时期外的最低水平。巴利萨坎将增速放缓归因于物价上涨、就业岗位减少、信心减弱,以及中东冲突相关的汇款收入下降。
世界银行预计,私人消费年增速将从2025年的4.5%放缓至2026年的3.4%,随后在2027年和2028年分别回升至4.5%和4.9%。上半年服务业仍是经济增长的主要推动力,但家庭减少非必需消费后,经济活动有所放缓。
就业状况也有所走弱。该行报告称,失业率从6月的3.7%升至4.9%,劳动参与率则下降。失业主要集中在农业、渔业和建筑业,对脆弱家庭而言,收入减少与食品价格上涨叠加,尤其难以承受。
尽管经济增速放缓,菲律宾中央银行仍将政策利率上调75个基点,即0.75个百分点,以抑制通胀预期,防止价格压力扩散。世界银行提醒,收紧货币政策也可能在短期内抑制投资和消费。
赤字缩小不代表有更多支出空间
2026年上半年,财政赤字收窄至GDP的5.4%,同期资本支出下降3.0个百分点。税收及其他收入与上年同期大体持平。因此,财政状况改善主要是因为投资支出大幅减少,而非收入显著增加。
世界银行预计,全年财政赤字将从2025年的GDP占比5.6%降至4.8%。但菲律宾国家政府债务预计将从GDP的63.2%升至65%。年度赤字缩小与债务率上升可以同时发生,因为政府仍在借款,而经济增长疲弱限制了GDP这一分母的扩大。
该行预计,债务率将在2027年降至64.1%,2028年降至63.4%。即便如此,仍会略高于2025年的水平。借贷成本上升和债务高企,限制了政府通过追加支出应对经济低迷的能力。
尽管如此,政府消费预计将在2026年增长9%,高于2025年的8.4%,随后在2027年放缓至8.2%。这与固定投资下降并不矛盾:政府消费涵盖当前服务和运营支出,而基础设施则计入资本支出。
世界银行在10月报告中建议,在提高支出效率的同时,保障生产性项目:
提高公共投资的质量和效率,有助于推进基础设施建设、吸引私人资本,同时维护财政纪律。
具体而言,这一建议意味着应保留经济效益显著的基础设施项目,同时提高项目遴选和执行的可靠性。削减资本支出可能迅速缩小赤字,但长期延误也会削弱管理债务所需的经济增长。
出口提供支撑,进口带来压力
第二季度,出口为疲弱的内需提供了支撑。货物出口增长17%,服务出口增长6.9%,净出口拉动GDP增长1.2个百分点。农业增长2.7%,制造业则在更广泛的工业部门收缩2.4%的情况下实现扩张。
电子产品表现尤为强劲。消费电子产品出口增长230.3%,包括半导体在内的零部件和设备出口增长13.4%。巴利萨坎将需求与人工智能系统、电动汽车及其他先进技术联系起来。
世界银行同样指出,全球人工智能投资周期为半导体出口提供了支撑。该行10月预测,2026年货物和服务出口全年增长9.1%,进口增长5.5%。
这些增速并不意味着外部赤字已经消失。7月,商品贸易逆差同比扩大34.9%,能源价格上涨推高了进口账单。世界银行表示,这一恶化加大了经常账户和比索的压力,同时指出外汇储备覆盖水平仍明显高于充足性基准。
经常账户涵盖贸易、服务和收入流动,预计2026年和2027年的赤字将分别达到GDP的3.4%和3.8%。今年净外国直接投资流入预计占GDP的1.7%,仅略高于2025年的1.6%;2027年和2028年则均预计为1.8%。
增长预测对复苏速度看法不一
世界银行预测的3.7%经济增速处于政府下调后的2026年3.5%至4.5%目标区间内。巴利萨坎表示,即使达到目标下限,下半年也需要至少增长4.4%,因此建筑业反弹和通胀回落对实现目标至关重要。
AMRO的看法更为谨慎。该机构在10月更新报告中预测,菲律宾经济2026年增长3.3%,2027年增长4.6%,分别低于世界银行预测0.4和0.6个百分点。AMRO原先在7月预测增速为4.1%和5.5%,随后在8月磋商后将其下调至3.4%和4.8%。
AMRO首席经济学家何东在10月5日的简报会上表示,建筑业复苏的速度将起决定性作用:
因此,增长前景很大程度上取决于公共投资和建筑相关活动能够以多快速度恢复。
AMRO还指出,投资者担心经常账户赤字、基础设施延误、经济增长和企业盈利。该机构认为,汇款、信息技术与业务流程管理行业,以及成熟的货币和财政政策框架,能够发挥缓冲作用。
不同机构发布的是预测,并非对已实现经济活动的不同统计。菲律宾群岛银行首席经济学家埃米利奥·内里二世在第二季度GDP数据公布前曾预计增速为1.9%;菲律宾统计局随后公布的实际增速为2.3%。
世界银行将中东冲突长期化、严重厄尔尼诺现象以及公共投资计划规模低于预期列为复苏风险。该行预测经济将恢复较强增长,取决于国内项目执行情况和外部价格压力能否缓解。
迈入中高收入行列,但贫困与电价问题仍待解决
菲律宾迈入中高收入国家行列之际,经济增速正在放缓。世界银行于8月3日在经济更新报告发布公告中宣布了这一里程碑。这一分类反映的是平均国民收入,并不代表每个家庭都拥有稳定的经济保障。
世界银行在10月展望中估计,2023年有58.7%的菲律宾人,即约6,600万人,生活在每天每人8.30美元的国际贫困线以下。该贫困线采用2021年购买力平价,按各国价格差异进行调整,并非按当前汇率将某个简单的美元金额换算而来。
该行估计,贫困人口占比在2025年降至56.1%,并预测2026年和2028年分别降至55.2%和52.7%。2023年的数据基于实际统计,之后的数据则为估算或预测。在该行基准预测中,通胀走高和就业走弱预计会拖慢今年的减贫进程,但不会扭转这一趋势。
8月更新报告建议,暂时将“有条件现金补助计划”(4Ps)扩大至略高于贫困线的家庭。世界银行估计,此举可帮助约200万人避免因能源冲击而陷入贫困。这是一项政策建议,并不代表计划扩展已经实施。
电价也是建议改革的领域之一。该报告模拟了一种情景:到2030年,可再生能源占能源结构的比重达到35%,同时投资输电、储能和电网灵活性,并改革市场竞争机制。
在这些条件下,世界银行估计,居民电价短期内最高可下降28%,约可创造16.1万个就业岗位,并使约73万人摆脱贫困。这些是模型推算结果,并非仅靠增加可再生能源装机容量就能保证实现的效果。
这与投资放缓直接相关:降低企业成本、确保基础设施项目可靠推进、加强对家庭的保障,分别针对同一重压的不同方面。但这些措施都不能取代解决采购不确定性这一问题,后者正令项目停滞。
要点
- 世界银行预测,2026年菲律宾固定投资将下降2.7%,降幅大于其8月预测的0.5%。
- 第二季度固定投资下降13.7%,政府建筑活动下降32.4%。
- 世界银行预测,菲律宾GDP将在2026年增长3.7%、2027年增长5.2%;AMRO的预测分别为3.3%和4.6%。
- 7月通胀率达到6.2%,而最贫困的30%家庭通胀率为8.2%。
- 尽管财政赤字缩小,政府债务预计仍将升至GDP的65%。
- 预计2027年投资反弹,取决于基础设施项目执行、治理规则更加清晰以及价格压力缓解。