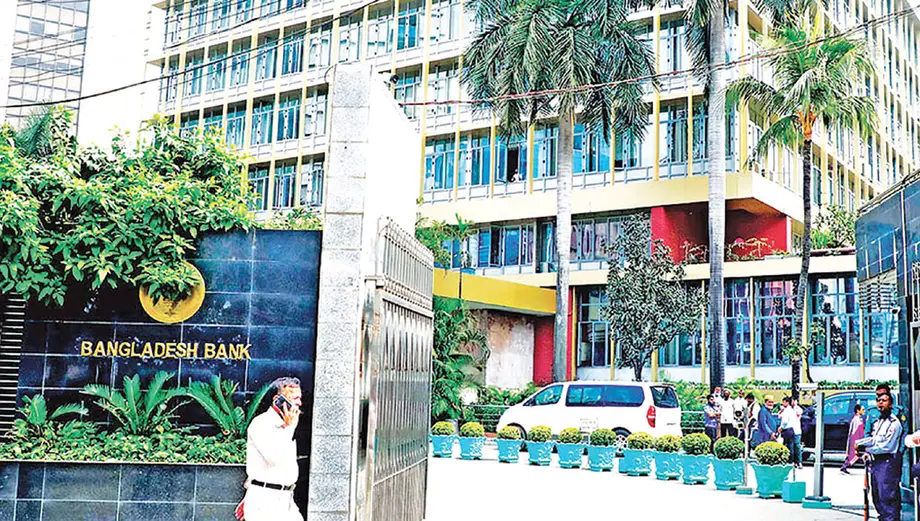
回购削减了近四分之一的大额债券还款
孟加拉国在10月8日举行的拍卖中回购了价值1,716.14亿塔卡的国债,在11月一笔大额还款到期前减轻了偿债压力,同时也在试行更积极的政府债务管理方式。孟加拉国央行代表财政部实施了此次操作,仅接受了56份符合拍卖委员会要求的报价。
目录
此次操作针对的债券未偿余额为6,666.58亿塔卡,年票面利率为12.30%。回购金额约占未偿余额的25.7%,剩余约4,950亿塔卡将在到期时偿还。一克罗尔等于1,000万塔卡,因此接受回购的金额约为171.6亿塔卡。
财政部表示,此次操作旨在分散还款压力、降低再融资风险,并使政府的债务偿还安排更加均衡。再融资风险是指借款人在现有债务到期时无法筹集替代资金,或只能以高昂成本筹资的可能性。
此次结果也显示了拍卖的局限性。持有人仅提出出售目标债券约30.2%的份额,政府还拒绝了其中约300亿塔卡的报价。因此,尽管最初计划几乎涵盖整个债券发行规模,大部分债务仍未偿还。
将此次交易称为孟加拉国首次债券回购,需要加以历史背景说明。央行和财政部相关表态将其称为首次或一项新举措,但另有报道指出,政府曾于2009年12月回购证券。此次操作为当前债务管理计划引入了一种工具,但其是否为该国首次此类交易仍有争议。
拍卖接受了什么,又留下了什么
一名孟加拉国央行高级官员表示,有20家商业银行参与。央行新闻稿称,56份报价总额为2,016.14亿塔卡。另一个报道给出的数字为2,016.18亿塔卡,相差0.04亿塔卡,即40万塔卡。两种说法给出的接受金额均为1,716.14亿塔卡。
按央行公布的报价总额计算,政府接受了约85.1%的报价金额。较高的接受比例不应与整个债券发行规模的广泛参与混为一谈:接受回购的金额仅约为未偿余额的四分之一。
拍卖最初的目标金额约为6,667亿塔卡。孟加拉国央行官员在拍卖前明确表示,政府没有义务购入全部目标金额,可根据市场收益率接受更少的报价。因此,最终结果低于公布的目标,并不一定意味着违反了拍卖的预定条款。
剩余余额可直接计算得出:未偿金额6,666.58亿塔卡减去接受回购的1,716.14亿塔卡,剩余4,950.44亿塔卡。这意味着此次操作将到期还款额削减了约四分之一,而非消除11月的还款义务。政府仍需为原始本金中近四分之三的部分做好偿付安排。
债券持有人如何提交报价
此次交易采用多重价格反向拍卖。在传统政府债券拍卖中,投资者通过购买证券竞标,向政府提供资金。在此次反向拍卖中,现有持有人提出将证券卖回,并报出愿意接受的价格。
每位中标者获得各自被接受的报价,而不是所有卖方都按统一价格成交。拍卖委员会可以拒绝不符合其定价或收益率要求的报价。约300亿塔卡的报价因此遭到拒绝。
直接参与政府证券拍卖的一级交易商银行可以自行提交报价。其他银行和金融机构则可通过关联的一级交易商,使用孟加拉国央行的金融市场基础设施系统参与。结算条款规定,卖方将获得被接受的价格,以及截至结算日累计的利息。
日期和历史说法需要谨慎看待
该债券的国际证券识别码为ISIN BD0926191026。报道称,这是一只年票面利率为12.30%的两年期国债,定于11月6日到期。回购结算定于10月12日进行。
据报道,此次拍卖和付款均早于11月到期日:
- 2009年12月:此前一次政府证券回购接受了四家私人银行和一家非银行金融机构提出的总额503亿塔卡的报价。
- 2024年11月4日或6日:不同报道给出了此次回购所涉债券的不同原始发行日期。
- 10月8日:孟加拉国央行举行回购拍卖,接受了1,716.14亿塔卡的报价。
- 10月12日:计划进行结算,卖方将获得被接受的价格及累计利息。
- 11月6日:剩余债券本金计划到期。
据报道,央行新闻稿将原始发行日期列为2024年11月4日。另一种说法则称发行日期为2024年11月6日。这些报道没有明确说明到期年份,因此不应根据这些日期推断此次拍卖的确切日历年份。
拍卖日期和结算日期也有所不同。一种说法称,此次购买发生在到期前28天,另有报道则称约提前一个月。计划中的10月12日结算日比11月6日早25个日历日。评估利息时,结算日很重要,因为公布的条款规定,利息将累计计算至该日。
一些报道将此次交易称为时隔17年重启,并以2009年12月的先例为依据。由于此次操作的年份没有得到一致说明,无法仅凭这些日期独立确认准确间隔。不过,有据可查的早前交易意味着,将此次回购毫无保留地称为首次政府证券回购难以成立。
高票面利率遇上市场收益率下行
拍卖举行时,新发行政府债券的收益率正在下降。此前一周,一场两年期国债拍卖的收益率为8.2499%,低于上次拍卖的8.8685%。这一下降了0.6186个百分点,约合62个基点。一个基点等于百分之一个百分点。
此次被回购的债券票面利率要高得多,为12.30%。票面利率是按债券面值支付的合同利率。收益率则反映了根据债券买入价格及剩余付款计算出的回报。两者相关,但不能互换使用。
一种说法称,回购收益率截标值为7%。另一种说法则称,孟加拉国央行没有披露截标价格。这两种说法未必矛盾:收益率门槛与购买价格是不同指标。不过,只有交易价格才能确定政府实际支付了多少,以及卖方获得的价格是否高于面值。
债券价格通常与收益率反向变动。当投资者接受较低收益率时,通常会为一组既定的付款支付更高价格。这一点在此处很重要,因为仅仅由于当前市场收益率较低,票面利率为12.30%的债券就不一定会变得适合政府回购。
持有人提出出售的债券数量有限,这与债券票面利率较高、距离偿还期限较短的情况相符。继续持有可以保留剩余合同付款,而卖出则意味着投资者需要决定如何配置所得资金。央行没有对参与程度给出官方解释,仅凭拍卖数据也无法确定各家银行持有或出售债券的具体原因。
利息支出减少不等于节省金额已得到证实
一名孟加拉国央行官员表示,在到期前约一个月回购债券,可以免除政府在剩余一个月内支付利息的义务。这说明已注销债务不再产生相应利息,但仅凭这一点无法证明交易的净节省额。
简单计算可大致了解金额规模。按12.30%的年票面利率计算,1,716.14亿塔卡本金一个月的利息约为17.59亿塔卡。这只是一个月度估算,并非已确认的节省金额。实际剩余利息取决于结算时间和债券合同中的计算规则。
政府还必须考虑回购证券的价格、截至结算日累计的利息,以及为此次购买提供资金的成本。支付给持有人的溢价可能抵消部分未来利息节省。如果回购由新增借款融资,这笔替代融资也会产生成本。
新发国债收益率下降,意味着有可能以成本更低的资金替代昂贵借款。收益率从8.8685%降至8.2499%,表明新借款利率有所回落,但不能证明此次具体回购是通过发行新债、并以其中任一利率融资的。
拍卖结果最有力地表明,政府提前偿还了部分债务,并免除了所回购债券相关的未来付款。若没有被接受的报价价格和融资细节,就无法准确计算净利息节省额。
银行提前获得现金的好处
对参与银行而言,此次回购让它们可以在政府证券原定偿还日之前将其转为现金。这为银行提供了退出持仓的额外途径,也使其能够将资金重新配置到新发行的政府证券、贷款或其他投资中。
Mutual Trust Bank董事总经理兼首席执行官Syed Mahbubur Rahman谈到了这项操作对借款成本和市场流动性的预期影响:
提前一个月举行回购拍卖,可以在一定程度上帮助孟加拉国央行降低政府的利息支出。此外,这也将提高市场流动性,并有助于维持较低利率。
Prime Bank消费者银行部财富管理助理副总裁Md Mahmudur Rahman则将此次操作描述为政府和投资者管理各自头寸的一种方式:
回购机制是孟加拉国政府证券市场一项值得欢迎的发展。它将帮助政府更高效地管理借款成本和到期结构,同时为投资者提供额外的流动性窗口,以便调整或退出其国债持仓。
这些是对该机制可能发挥作用的预期,并非此次拍卖的实际效果评估。提前获得现金可以提高参与机构的流动性,但回购不会自动创造新资金。其更广泛的影响取决于政府如何为付款筹资,以及银行随后如何处置所得资金。
未来拍卖取决于现金和市场状况
财政部将此次操作纳入相关改革,旨在平衡借款成本与风险、维持可持续的债务管理并发展政府证券市场。财政部表示,可根据《中期债务管理战略》开展类似操作。
孟加拉国央行表示,该机制为融资管理增加了灵活性,并使政府负债管理更加接近国际标准。负债管理是指主动调整现有债务义务,而不是仅通过发行新债和在到期时偿还来管理公共借款。
官员还称,此次拍卖是一次探索性尝试,旨在评估市场反应。未来操作将取决于市场状况、政府现金头寸、市场流动性、投资者需求以及未偿债务结构。有关此次操作的报道没有公布下一次拍卖的日期或金额。
此次操作的实际成果是降低了目标到期日的还款额。但这并不能证明政府总债务减少了同等金额,因为回购对总债务的影响取决于付款使用的是现有现金还是新增借款。后续评估还需要结算详情、购买价格,以及之后债务付款和借款成本变化的证据。
要点
- 孟加拉国央行在10月8日的拍卖中接受了价值1,716.14亿塔卡的国债回购报价。
- 接受回购的金额约占6,666.58亿塔卡未偿余额的25.7%,到期时仍有约4,950亿塔卡待偿还。
- 目标债券的年票面利率为12.30%;结算定于10月12日,到期日为11月6日。
- 不同报道给出的报价总额略有差异,对原始发行日期以及此次操作是否为首次回购的说法也不一致。
- 此前一次政府证券回购于2009年12月接受了503亿塔卡的报价。
- 由于拍卖报道未披露被接受报价的购买价格和融资细节,净节省额尚无法量化。
- 未来是否继续举行拍卖,将取决于政府现金状况、市场定价、流动性和投资者需求。