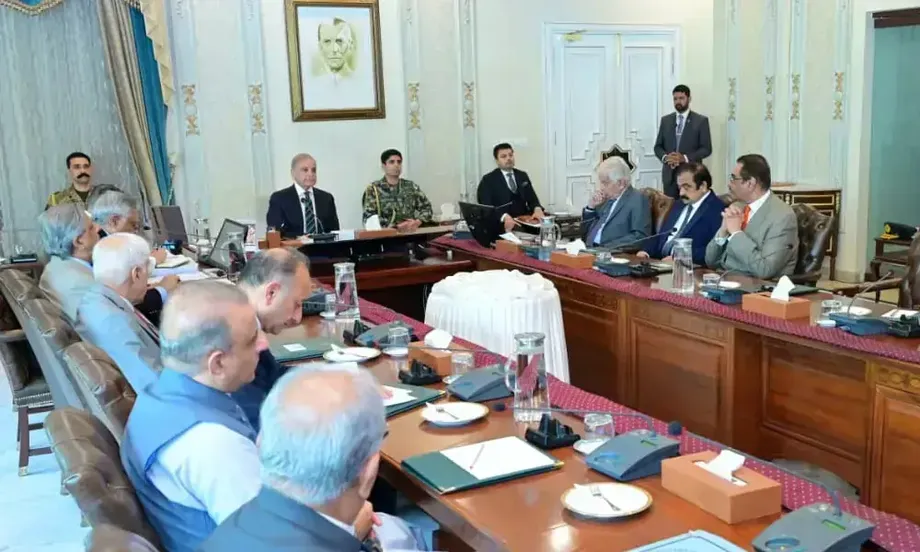
国民议会在反对派抗议声中通过预算税收方案
巴基斯坦国民议会周二通过《2026年财政法案》,在经过数日辩论后批准政府针对2026-27财年的税收方案。执政联盟支持法案,使其获得多数票;反对派针对七项条款提出的63项修正案全部遭到否决。财政部长穆罕默德·奥朗则布提出的政府修正案获准通过。
目录
此次表决为总额18.771万亿卢比的联邦支出计划提供支持,税收收入目标定为15.264万亿卢比。该征收目标比本财年12.983万亿卢比的修订预估高出2.281万亿卢比,增幅约为17.6%;而本财年预计将出现约1万亿卢比的收入缺口。
这项方案既为工薪人员和房地产交易提供纾困,也引入新的数字化税务程序,调整保险赔付款的税务处理,并加大执法处罚力度。政府寻求实现4%的经济增长,同时依靠增加税收和借款为支出融资。
联邦税务局发布的《2026年财政法案》规定,一般自2026年7月1日起施行,另有规定的除外。不过,公布的提案与经修正后获批的立法文本未必完全一致。最终辩论期间获采纳的修改究竟产生何种影响,仍需对照最终颁布文本确认。
议会作出哪些决定,后续还有什么程序
奥朗则布在一场反对派抗议不断的会议上动议审议法案。议会审议各项条款,并以多数票否决反对派提出的修改。会议休会,定于周三上午11时复会。
国民议会批准是重要的立法步骤,但不能据此认定每项拟议条款都已生效。A.F. Ferguson的机构备忘录指出,相关修改须经国民议会批准并获得总统御准,通常于7月1日生效。有关表决的报道尚未公布总统御准日期。
预算在议会的审议程序包括以下节点:
- 2026年6月12日:奥朗则布提交联邦预算。联邦税务局在提交预算后公布拟议的《财政法案》,并将副本提交参议院。
- 6月15日:参议院开始辩论拟议的联邦预算。
- 通过前的周日:国民议会财政常设委员会警告称,未经充分技术审查和议会审议,不应修改法律。
- 周二:国民议会通过法案,接纳政府修正案,并否决63项反对派修正案。
- 周三上午11时:国民议会计划复会。
- 2026年7月1日:法案一般施行日期,仍须遵循立法程序,并以具体条款另行规定的日期为准。
委员会的警告值得重视,因为审议接近尾声时提出的修正案可能改变税收规则的运作方式。委员会提醒,审查不足可能造成法律不确定性和执行困难。委员会主席赛义德·纳维德·卡马尔在讨论航空业竞争与效率时,也呼吁各行业采取平衡的做法。
支出计划留下巨大融资缺口
A.F. Ferguson发布的联邦预算备忘录列出了详细财务数据:经常性支出17.495万亿卢比,发展支出1.276万亿卢比,合计18.771万亿卢比。经常性支出约占总额的93.2%,发展支出约占6.8%。
备忘录列出的税收收入为15.264万亿卢比,非税收入为5.336万亿卢比,合计总收入20.6万亿卢比。扣除8.849万亿卢比联邦税收中的省级份额后,收入降至11.751万亿卢比。再加上1,610亿卢比私有化收入,净收入达到11.912万亿卢比。
与18.771万亿卢比的支出相比,上述数据形成6.859万亿卢比的赤字,相当于计划支出的约36.5%。有关预算辩论的报道将赤字描述为7万亿卢比。这一数字接近备忘录中更精确的总额,但并不完全相同。
预算支出总额也被描述为约18.8万亿卢比,比本财年修订后的支出额高约3.1万亿卢比,增幅约20%。对外借款计划总额为234亿美元,其中包括通过欧元债券和熊猫债券筹集的20亿美元。这些属于融资计划,并不意味着资金已经落实。
收入目标有赖于税款征收和省级拨款
政府提出的税收措施超过3,060亿卢比,同时安排3,600亿卢比纾困和3,540亿卢比执法措施。这些数字分别代表方案中的不同组成部分,并非有保证的收入。尤其是执法措施预计带来的收入,取决于主管部门能否将合规措施转化为实际缴款。
预算安排还包括三个省拨付的1.035万亿卢比赠款,不包括俾路支省。这些拨款与15.264万亿卢比的征收目标挂钩;如果征收未达标,拨款将自动减少。这也让联邦政府更有动力实现目标:收入不足可能同时影响税收收入和拨款金额。
四个省预计从联邦税收中获得约8.85万亿卢比的份额,之后将返还1.035万亿卢比赠款。据报道,毛额拨款包括旁遮普省4.4万亿卢比、信德省2.2万亿卢比和开伯尔-普赫图赫瓦省1.44万亿卢比。不能将这些毛额份额视为各省在拨款后最终留存的金额。
其他主要预算措施包括:石油和碳税征收目标为1.748万亿卢比,按每升80卢比的税额计算;政府雇员薪资和养老金上调7%。即使名义收入目标提高,联邦税务局税收预计仍约占国内生产总值的10.5%。
拟议的工资所得税税档如何计算
已公布的法案规定,年应税收入不超过60万卢比的部分免税。超过这一门槛后,拟议的工资税税档采取累进方式,即较高税率只适用于超过相关档位门槛的收入,而不是纳税人的全部收入。
- 60万至120万卢比:对超过60万卢比的部分征收1%。
- 120万至220万卢比:6,000卢比,加上超过120万卢比部分的11%。
- 220万至320万卢比:11.6万卢比,加上超过220万卢比部分的20%。
- 320万至410万卢比:31.6万卢比,加上超过320万卢比部分的25%。
- 410万至560万卢比:54.1万卢比,加上超过410万卢比部分的29%。
- 560万至700万卢比:97.6万卢比,加上超过560万卢比部分的32%。
- 超过700万卢比:142.4万卢比,加上超过700万卢比部分的35%。
例如,年应税工资收入为120万卢比时,按此税档应缴税款为6,000卢比。收入为700万卢比时,应缴税款为142.4万卢比,约占总收入的20.3%。35%的最高税率仅适用于超过700万卢比的部分,并非适用于收入超过这一门槛者的每一卢比收入。上述计算依据已公布的税档,不计入其他税项或调整。
房地产纾困与新增保险赔付款税
已公布的法案规定,根据《所得税条例》第236C条出售或转让不动产时,按收到的交易总价征收2.75%的预扣税;根据第236K条购买不动产时,按其公允市场价值征收1.25%的预扣税。两项规定采用不同的计税基数,因此不能简单地把两个税率合并为一笔交易的税率。
法案还拟删除《所得税条例》第7E条。这是一项独立的立法修改,与买卖房产时征收的预扣税不同。删除某一条款并不意味着房地产交易免税。
拟议新增的第7G条将从2026课税年度起,对某些人寿保险和家庭伊斯兰保险赔付款征税。家庭伊斯兰保险是按照伊斯兰金融原则构建的保险安排。应税金额将按赔付款减去已缴保费或缴款总额计算,而非对收到的全部款项征税。
因死亡或伤残支付的保险金,以及保单签发满七年后支付的款项,拟予免税。根据该条款扣缴的税款将作为这笔赔付款收入的最终税款。所引条款提及税率另见税率表,但介绍这一新增条款的摘录并未列明具体税率。
另一项拟议授权将允许联邦政府在符合条件的情况下,把特定预扣税的税率下调至最低1%;这些预扣税目前作为最低税征收。该授权不适用于第113条规定的最低税,依据该授权作出的税率调整还必须提交国民议会。因此,这是一项有条件调整特定税率的权力,并非自动下调所有预扣税。
算法将分配案件并提供和解方案
法案中一些影响重大的行政措施涉及国家无接触中心。根据拟议的管辖规则,联邦税务局开发的算法将为指定纳税人和课税期间的事项,向国内税收部门官员分配职能和权限。
登记纳税人、纳税人的授权代表以及未经授权的人员,都不会获知相关官员的身份。另有条款允许指定的所得税审计和评估在不直接披露经办官员身份的情况下进行;上诉也可依照规定通过该中心处理。
法案还拟为特定条款所涉命令作出前的税务程序设置算法和解机制。选择使用该机制的纳税人须在收到和解要约后的十天内,通过联邦税务局的在线系统IRIS接受要约并缴存和解金额。
按规定程序付款后,相关通知或审计报告提出的问题将告终。提案并未表示所有争议都会自动符合条件,也没有规定可以不付款便接受要约。因此,十天期限既是纳税人作出决定的实际时限,也是完成所需缴款的期限。
这些条款为联邦税务局采用新程序提供了法律依据,但具体运作仍取决于相关规则和税务局的决定。已公布文本没有确定各项数字化流程的具体上线日期,也未说明各类纳税人将如何被选中。
数字收入与税务合规将受到更严格监管
关于获批方案的报道提到,纳税人须通过联邦税务局系统强制以电子方式申报所得税,社交媒体收入将征收5%的所得税。将数字收入纳入征税范围,使方案覆盖面超出传统工资、企业收入和房地产交易。
现有官方详细摘录并未明确社交媒体税的具体范围,包括由谁代扣,以及该税是否结清个人全部纳税义务。要厘清这些问题,须查阅相关最终条款,而不能假定所有线上付款都适用相同处理方式。
方案还规定,首次违反合规要求的罚款最高可达100万卢比,再犯最高可达200万卢比。据报道,政府将加强对不申报纳税或不遵从联邦税务局通知者的处理力度;篡改税务监控系统的处罚还可能包括监禁。这些最高限额不应被理解为每次出错都会自动处以相应罚款。
企业相关调整涉及银行、化肥和大型企业,税率视收入门槛而定。据报道,某些农业和工业收入的税务处理也将调整,并对巴基斯坦红新月会等指定福利机构予以免税。此处详述的条款并未明确这些类别的具体税率和资格条件。
电动交通与高端航空出行适用不同税收政策
针对电动汽车的措施区分公共和商业运输与进口的高价个人用车。已公布的法案列明,对达到25座及以上的特定整车进口电动巴士和电动卡车征收1%的税。备忘录另行按价值列出整车进口个人电动汽车的联邦消费税。
根据拟议的消费税税档,价值不超过2,000万卢比的车辆税率为0%;价值超过2,000万、但不超过3,000万卢比的车辆税率为30%;超过3,000万卢比的车辆税率为40%。消费税税率为零,本身并不意味着进口车辆免征其他适用税项。
备忘录还提出,对符合条件的本地制造或组装电动汽车延续1%的优惠销售税率,至2027年6月30日。适用类别包括电池容量不超过50千瓦时的小型汽车和运动型多用途车,以及电池容量不超过150千瓦时的轻型商用车。
拟对2026年7月1日起签发的俱乐部舱、商务舱和头等舱机票征收联邦消费税。目的地为美洲的税额拟从30万卢比降至5万卢比;目的地为中东和非洲的税额拟从15万卢比降至2.5万卢比。目的地为欧洲,以及远东、澳大利亚、新西兰和太平洋岛屿地区的税额拟从21万卢比降至4万卢比。这些只是税项部分的下调,并不保证最终票价会相应降低同等金额。
法案还包含用于现有炼油厂现代化和扩建的设备进口条款,所列设备包括反应器、热交换器、泵和压缩机。进口设备必须用于规定的炼油厂项目,进口数量须经石油和自然资源部批准。
税收优惠有明确的收入代价
法案随附的说明提及《2026年税收支出报告》,涵盖2024-25财年。报告列出销售税税收支出估算为1.27398万亿卢比、关税为4,991.4亿卢比、所得税为5,797亿卢比,总额为2.35281万亿卢比。
税收支出指因优惠、免税或特殊待遇而放弃的收入,并非预算直接拨付的现金。上述总额约为2.353万亿卢比,相当于新的15.264万亿卢比税收目标的约15.4%。这一比较能体现其规模,但两组数据对应不同财年,也不能用来衡量本法案新增纾困措施的成本。
核心考验在于,增加征收并加强合规能否在提供纾困的同时避免融资缺口扩大。国民议会通过法案,意味着修订后的方案已获议会批准。最终颁布文本、总统御准以及联邦税务局的实施规则,将决定新财年开始时纳税人具体需要履行哪些义务。
要点
- 国民议会通过《2026年财政法案》,接受政府修正案,并否决63项反对派修正案。
- 联邦支出为18.771万亿卢比,税收收入目标为15.264万亿卢比。
- 机构预算表列出的赤字为6.859万亿卢比;报道则称约为7万亿卢比。
- 已公布的工资税税档对年应税收入不超过60万卢比的部分予以免税,超过700万卢比的部分适用35%的边际税率。
- 拟议措施涉及房地产预扣税、某些保险赔付款、算法和解,以及通过国家无接触中心处理税务程序。
- 电动汽车税务处理因用途、价值和电池容量而异,高端机票消费税拟下调。
- 一般施行日期为2026年7月1日,最终颁布条文及实施规则仍待确认。