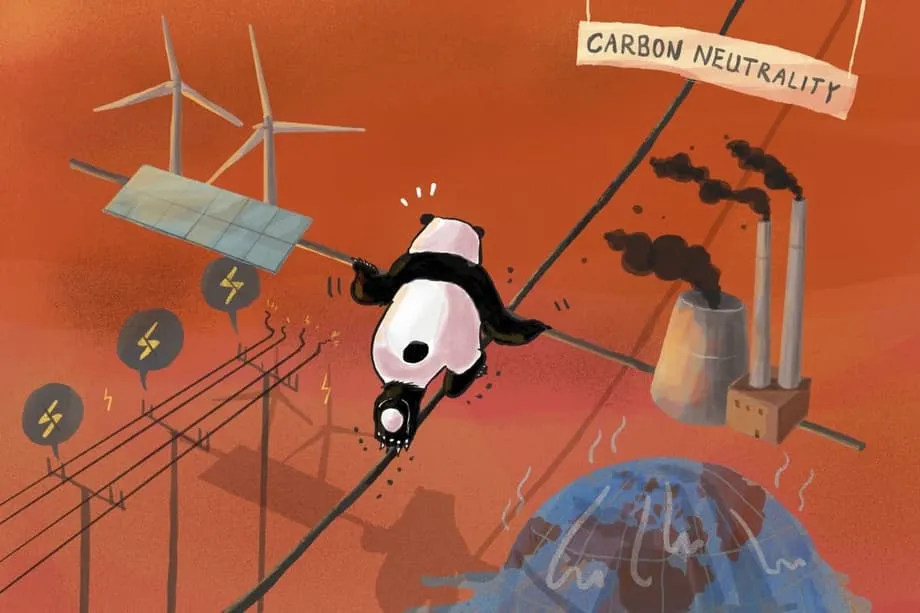
在甘肃,两套能源系统并行发展
在戈壁沙漠边缘的河西走廊,风力涡轮机和太阳能电池板如今沿着地平线延展,排列成一片片闪耀的长阵列。走廊稳定的风力和广阔的高原,让甘肃成为中国最重要的可再生电力基地之一。然而,就在沙丘之外,高耸的烟囱标示着另一种仍是全国电网重要支柱的能源。在甘肃常乐电厂,第六台百万千瓦级燃煤机组已投入运行,使电厂总装机容量达到6吉瓦。仅这一处电厂就能供应相当于一个小国所需的电力,提醒人们,中国的能源转型正沿着两条路径同时推进。
目录
官员们常把煤炭称为电力系统的“安全网”,以应对风能和太阳能的快速增长。稳定性方面的理由很直接:太阳能发电夜间大幅下降,在沙尘暴或连续阴天期间也可能走低;风力发电则会随季节变化而波动。相比之下,只要燃料供应充足,燃煤机组可以全天候调度。平衡并不容易。2021年,电力紧张导致多个省份限电、工厂减产。确保系统拥有足够的可调度电力已成为优先事项,与此同时,中国也在大力推动减排。
中国承诺在2030年前实现碳排放达峰,并在2060年前实现碳中和。这些目标推动清洁技术投资创下纪录。同时,新一轮燃煤电力项目也在推进,地方政府将其视为保障能源安全的保险和工业增长的支柱。在甘肃这样的地方,这种矛盾尤为突出:太阳能和风能建设屡创新高,大型燃煤电厂仍在扩建,为电网提供支撑。
还有多少新燃煤电厂在建设中?
分析机构的统计显示,燃煤电力建设活动强劲反弹。2024年,建设者启动了94.5吉瓦的新燃煤电力项目,并重启了此前搁置的3.3吉瓦项目,创十年来新高。2024年新建装机容量许可达到66.7吉瓦;上半年进展较慢后,下半年审批有所加快。新提案规模虽低于2022年和2023年的激增水平,仍达68.9吉瓦。当年,中国占全球新开工燃煤电力项目的绝大多数。老旧机组退役进展滞后,退役规模从2020年的约13吉瓦降至2024年的约2.5吉瓦。
煤炭在电网中的占比仍然很大,但随着清洁电力扩张,这一比例正缓慢下降。仅2024年,中国就新增约356吉瓦风电和太阳能装机容量,是欧洲年度新增规模的数倍。研究机构数据显示,截至2024年末,中国太阳能装机容量接近890吉瓦,风电装机容量接近520吉瓦,而燃煤机组规模仍约为1,200吉瓦。2025年6月,煤电发电量占比降至约51%,为九年来最低;与此同时,可再生能源装机容量占比升至约60%。这些数字既体现出清洁电力增长的速度,也说明煤电在系统中仍有多大规模。
在建项目意味着许多新燃煤机组将在未来两到三年内投运。这引发了人们的担忧:新增容量可能挤压可再生电力,尤其是在电网和市场仍给予煤电优待的省份。新增装机是否会带来更多燃煤发电,取决于电力系统的运行方式,而不仅仅是建了多少烟囱。
可再生能源创纪录增长,为何煤炭仍未退场
中国清洁电力的繁荣非同寻常,但煤炭之所以仍站稳脚跟,原因并不只是发电需求。省级领导人仍记得过去的电力短缺。电力规划者必须应对迅速攀升的夏季用电峰值。电网规则和合同结构仍在以不易改变的方式鼓励煤电。多种因素叠加,延长了煤炭的作用,即使清洁电力已经能够满足大部分新增需求。
2021年电力紧张后的能源安全考量
2021年的电力短缺令人震惊。需求激增,加上煤价高企和僵化的零售电价,导致电厂不愿或无法亏本发电。多个省份实施了限电。一些地区停电,工厂也缩短了生产班次。此后,调度和定价改革有所改善,但许多地方政府仍批准新建燃煤机组,将其作为保险。其目的是建立缓冲能力,以应对极端天气、风能和太阳能长时间出力不足,以及工业或居民需求进一步激增。
电网瓶颈和偏向煤电的合同
即使清洁电力供应充足,也不一定能进入市场。长期合同和煤电最低收购配额仍在多个省份影响电力调度。分析人士估计,2024年末可再生能源弃电率有所上升,达到中个位数百分比;在输电至沿海需求中心受限的内陆地区,弃电率往往更高。许多购电方受合同约束,必须购买固定数量的煤电,即使当时风能和太阳能的成本更低、供应也充足。
能源与清洁空气研究中心的中国问题分析师秦奇总结了合同和配额阻碍电网接纳清洁电力时,清洁能源发电商面临的困境。
电网本应接纳更多太阳能和风能,但这些协议阻碍了这一点。
煤炭得以延续的另一个原因是融资和产业政策。煤矿企业为大量新获批电厂提供资金,确保其产品拥有长期需求,并支持当地就业。省级政府常以经济发展为由推动新机组建设,燃煤电厂则成为化工、金属或数据处理等高能耗项目的支柱。如果没有奖励灵活性、优先调度成本最低电源的市场改革,这些激励因素就会让煤炭继续处于系统核心。
新建煤电机组的运行时间变长了,还是运行方式变了?
装机容量不等于发电量。近年来,新增清洁电力满足了中国大部分时期的电力需求增长,有些时期甚至覆盖了全部增量。煤电的作用是填补总需求与水电、核电、风电和太阳能发电量之和之间的缺口。缺口缩小时,即使新建煤电机组,煤电发电量也可能持平或下降。研究人员发现,新建煤电装机容量与煤炭燃烧量增加之间几乎没有相关性。相反,随着更多电厂争夺更少的运行时数,整个机组群的利用小时数往往会下降。
政策设定的目标是让煤电发挥灵活的支撑作用。实际上,许多电厂仍像基荷机组一样运行。最低稳定负荷门槛、爬坡速率较慢等技术限制,制约了机组降低出力的幅度和响应速度。合同义务和容量电价机制也在鼓励发电,而非灵活运行。改造电厂以实现更深度、更快速的爬坡,扩大储能规模,并推进基于市场的调度,是释放煤电预定支撑作用的关键。
电力短缺发生以来的实践表明,改善电网运行、加强跨省输电和储能,并提升需求响应能力,即使在电力系统承压时也能保障供电。这些改进可以减少为保障可靠性而新建燃煤机组的需求。当清洁电力满足新增需求,且系统能够灵活运行时,煤电发电量可以下降,供电可靠性则能提升。
从甘肃到内蒙古的地区案例
甘肃生动展现了可再生能源与煤电如今如何并行发展。常乐电厂总装机容量为6吉瓦,是甘肃省最大的燃煤电厂。当地官员将其定位为风能和太阳能丰富的电网的稳定器。冬季漫长的夜晚或无风时段,该厂的涡轮机可以填补电池和抽水蓄能尚无法大规模弥补的缺口。电厂扩建计划于2024年末公布,与此同时,甘肃的风电和太阳能基地仍在持续扩建,并向东部输送电力。
在中国的煤炭核心产区,一座名为榆神榆横的巨型电厂被视为整合发展的典范。它将取代数百兆瓦的小型低效机组,改用更大型、效率更高的超临界机组。项目还整合了现场可再生能源装机,包括数十兆瓦风电和数百兆瓦太阳能,并配备一座碳捕集设施,设计年捕集量约为10万吨。其理念是在淘汰系统内老旧机组的同时,以更低的单位排放提供更可靠的电力。
内蒙古展现了另一种探索。一家国有电力公司运营的大型煤化工综合项目新增了一条绿氢生产线,以及一座约150兆瓦的专用风电和太阳能电站。其目标是降低氢气和合成气的碳强度,为下游氨、甲醇等产品提供原料。虽然这不会使发电脱碳,却为重工业展示了一条路径:随着时间推移,以可再生能源替代部分煤炭投入。
绿氢在钢铁、化工和长时季节性储能领域前景可期,但用于日常发电仍有限。电解制氢需要大量低成本电力,以及完善的运输和储存基础设施。分析人士估计,在中国,绿氢的成本仍高于由化石燃料制得的灰氢。在燃煤电厂掺烧氨可以减排,但即使掺烧比例只有10%,发电成本也可能远高于单独燃煤。未来五年,扩大风能、太阳能、储能和输电规模,并加强需求管理,是大规模替代煤炭更廉价的路径;与此同时,氢能试点项目将继续成熟,逐步用于工业和备用储能。
怎样才能加快摆脱煤炭?
分析人士、电网专家和许多省级规划者提出了一系列一致的改革措施。目标是让清洁电力在可用时尽可能上网,让煤电转向灵活运行,并为投资者提供明确的转型时间表。下一轮五年规划和更新后的气候目标可以推动这一方向落实。
- 停止审批新的常规燃煤机组,除非项目明确按照灵活性需求设计并签订相应合同。
- 加快淘汰老旧低效电厂,并设定目标,降低整个机组群的平均利用小时数。
- 改革规定煤电最低购电量的长期购电合同,转向以市场为基础、优先调度成本最低电源的机制。
- 扩大现货市场和辅助服务市场,让灵活性、快速爬坡和电压支撑成为有偿服务。
- 升级输电设施,将更多内陆地区的风电和太阳能输送至沿海需求中心,并增加跨省交易。
- 扩大电池、抽水蓄能和需求响应规模,在不依赖煤电的情况下应对短时波动。
- 引入容量电价机制,奖励灵活待命能力,而非持续发电。
- 使省级激励措施与国家目标保持一致,包括通过税收和金融改革,减少煤矿企业资助新项目的动力。
国际煤炭转型行动所释放的政策信号同样重要。加拿大环境与气候变化部长、弃煤发电联盟联合主席朱莉·达布鲁森在一次气候会议上阐述了这一方向。
随着世界转向低碳能源和清洁技术,以推动经济增长、营造清洁环境,从煤炭转向清洁能源势在必行。
全球格局及中国的重要性
许多地区的煤电正在退场,但亚洲两个最大经济体的燃煤发电装机容量仍在增长。2025年上半年,中国和印度占全球大部分新投运燃煤电力项目。欧洲和拉丁美洲几乎没有新建电厂项目储备,重点放在退役上。美国则出于经济因素继续淘汰燃煤机组,尽管政策选择会随选举而变化。由于中国电力系统规模庞大,并对制造业和供应链具有影响力,这些全球趋势让中国的选择格外引人注目。
中国也是全球清洁能源经济的支柱。中国生产了全球绝大多数太阳能电池板,在电池和电动汽车领域占据主导地位,并不断扩大电网储能和高压输电规模。这些出口降低了其他国家的技术成本,帮助全球南方国家快速部署可再生能源。中国新增清洁能源已经通过满足原本会由化石燃料覆盖的需求,减缓了全国排放增长。
清洁电力行业蓬勃发展与庞大煤电机组群并存,是这一议题的核心。如果市场和电网改革跟得上装机建设,清洁电力的运行时数就会增加,弃电减少;即使部分新建机组投运,煤电发电量也会下降。如果合同和调度规则继续偏向煤电,可再生能源发电就会受到限制,排放也会高于必要水平。鉴于中国的体量,最终结果将影响全球煤炭需求和全球脱碳进程。
要点
- 在甘肃扩大风电和太阳能建设之际,常乐电厂装机容量达到6吉瓦,体现了中国并行推进的能源战略。
- 2024年,约94.5吉瓦的新燃煤电力项目开工,另有3.3吉瓦项目重启,建设规模创十年来新高。
- 2024年新建燃煤机组审批规模达到66.7吉瓦;新提案数量虽低于2022年和2023年的峰值,但仍处于高位。
- 2024年,中国新增约356吉瓦风电和太阳能装机容量;到2025年年中,煤电发电量占比降至约51%。
- 煤电合同和配额,加上电网瓶颈,导致可再生能源弃电增加,尽管清洁电力新增规模创下纪录。
- 分析人士认为,新建煤电容量不会自动推高排放,因为随着清洁电力增长,机组利用小时数可能下降。
- 煤矿企业为大量新项目提供资金,强化了地方继续建设的经济激励。
- 加快转型的政策措施包括停止大部分新项目审批、改革合同、扩大现货市场并奖励灵活性。
- 2025年初,中国和印度在全球新投运燃煤电力项目中居于前列,欧洲和拉丁美洲则推进煤炭淘汰计划。
- 中国的清洁技术制造降低了全球成本;国内市场改革将决定煤炭被可再生能源取代的速度。