储备悄然扩建
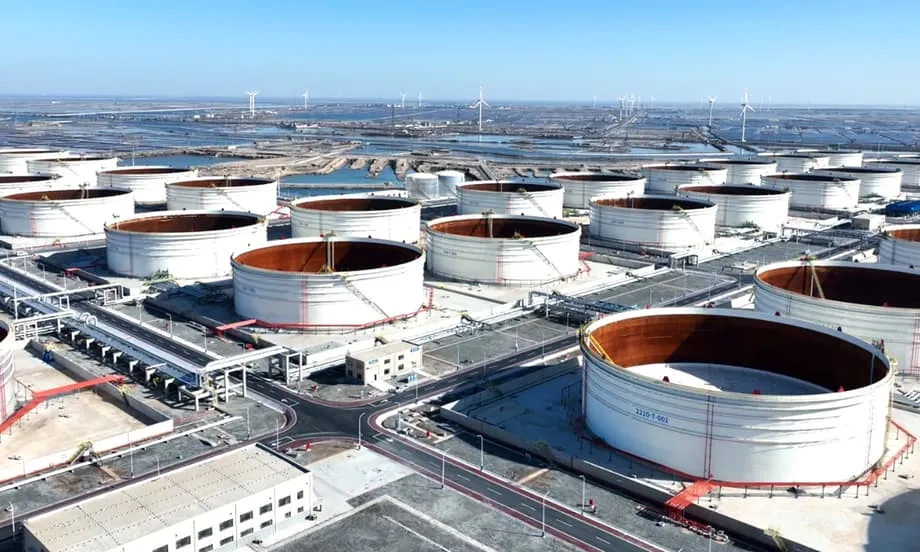
从空中俯瞰,山东沿海东家口的一片巨型储罐整齐排列,宛如一排排金属桶。这些是浮顶罐,罐顶会随液位升降,以减少蒸气损耗并降低火灾风险。近几个月来,这处储油基地已成为建设速度的一个典型案例。卫星和港口数据显示,自1月中旬以来,那里新增原油约1000万桶,使基地库存升至约2400万桶。这个储油区启用还不到两年,库容已过半,如今已是中国沿海最大的石油储存枢纽之一。
目录
这种扩建速度并非个例。从燃料、金属到粮食,中国一直在有条不紊地充实仓库、储罐和地下洞库,以构筑缓冲,应对冲击。相关工作遍及沿海储罐区、内陆储备库和地下洞库,由少数政府部门和国有企业负责,公开披露的信息有限,并在2024年和2025年持续提速。由此形成的储备体系,比多数海外观察人士几年前所认为的更深、更广。
北京所说的举措及其当下缘由
中国最高经济规划部门已正式表示,将加快战略物资的年度储备。计划涵盖燃料、粮食以及不断扩大的关键矿产清单,并要求加快建设石油、粮食及其他物资的新储存设施。信号十分明确:北京打算扩大储备规模,并加快充实储备。
中国国家发展和改革委员会(NDRC)在最新政策纲要中定下基调。该委员会承诺加快完成年度储备建设目标,并完善关键矿产勘探、生产和储存规划。
我们将加快完成战略物资年度储备任务,同时扩大储备规模。
背后的驱动因素很现实。中国消费了全球很大一部分原材料,却缺少本土石油、天然气和多种金属矿石。中国人口占世界五分之一,可耕地不足世界的十分之一,而且许多地区水资源短缺。因此,中国容易受到航运受阻、制裁风险和贸易争端的影响。新冠疫情、乌克兰战争以及反复出现的关税争端,都凸显了这些薄弱环节。库存储备有助于缓冲供应冲击、平抑国内价格。
时机也是一个因素。储存能力不断扩大,油价有时处于有利水平,而多个重工业领域的国内需求有所放缓。这些条件为低价采购、储存物资和筹备未来需求创造了空间,同时施工队仍在持续增加储罐和仓库。
石油是战略核心
原油是储备扩建的核心。中国是全球最大的原油进口国,炼油厂所需原油中约70%经海路运抵。对马六甲海峡等油轮航线的依赖,在任何危机中都是一项战略脆弱性。扩大石油储备并提高其灵活性,可以降低这一风险。有关部门也能借此稳定国内燃料市场:油价下跌时买入,必要时释放原油,以抑制价格飙升。
新储油设施将于2026年前陆续投用
建设正在加速推进。环境审批公开记录、企业公告和地方消息显示,至少有11个新的储油设施计划于2025年和2026年投运,合计新增约2680万立方米库容,相当于约1.69亿桶。其中三处位于陕西和云南的内陆地区,其余分布在东部和南部沿海,可与进口码头和炼油厂相连。
这些扩建项目归属国有石油公司,主要是中国石化和中国海油。许多储罐被描述为商业储存设施,但实际上,它们属于一个统一的应急体系。今年1月通过的一项新法律,将政府战略储备基地和企业库存统一纳入国家储备的定义之中。该法律还要求国有企业持有受监管的库存,官方将其称为“社会责任”储备。
目前储备规模有多大?
由于中国没有定期公布最新数据,各方估算不一。国有石油储备上一次官方统计数据于2017年发布。截至2025年初秋,私人追踪机构估计,国有机构持有的陆上原油与商业储罐中的原油合计约为7.35亿至近8亿桶。这一估算不包括四处地下储存设施;这些设施的库容约为1.1亿桶。
储备体系的核心是战略石油储备。外部分析人士估计,截至2024年年中,其规模约为2.9亿桶。多名行业人士称,决策者希望大幅扩大储备。业内讨论的目标从足以覆盖三个月净进口量,到雄心更大的六个月不等;后者意味着储量将超过10亿桶,并可能随着时间推移将库容提高到近20亿桶。
每月采购势头强劲。能源咨询机构估计,2025年平均每天约有50万桶原油进入储存设施。其中一部分流向东家口等新建基地,近期投用的储罐正在迅速装满。当全球油价跌破每桶70美元时,采购步伐有所加快。随着2026年更多储存设施投用,如果有关部门希望继续扩大缓冲库存,整个体系还将有能力接收更多原油。
石油之外:更广泛的关键大宗商品储备
储备范围远不止燃料。国家粮食和物资储备局负责管理国家粮食储备,以及不断扩大的工业材料储备品类。2025年,该机构征集钴、铜、镍和锂的报价与投标,计划将这些材料纳入官方储备。它们是电池、电机、电网和电子产品的重要原料。中国精炼了这些材料中的很大一部分,但矿石和精矿仍依赖海外矿山供应。
这项长期战略可追溯至20世纪80年代末。它将储备与海外矿山投资、对生产商的股权投资以及锁定供应的长期合同结合起来。2008年金融危机后,这一做法进一步扩大;新冠疫情和乌克兰战争期间,相关工作又增添了紧迫性。价格回落时,进口商增加采购,一些金属和能源材料的库存水平在2023年和2024年间上升。
铜说明了储备为何重要。铜是电动汽车、可再生能源和输电网升级的关键材料。主要生产国的供应增长并不稳定,而项目建设周期长、成本上升,拖慢了新增产能。当中国在市场平稳时期增加铜储备,就是在防范未来供应趋紧和货运中断,以免这些问题波及工厂和电力部门。
同样的逻辑也适用于粮食。中国大米和小麦自给自足,但作为全球最大的大豆进口国,收成不足时也会进口玉米。粮食储备有助于在恶劣天气或外部冲击期间稳定价格和供应。与此同时,官员已释放信号,计划扩大天然气储存,到2030年争取达到最高850亿立方米,以应对冬季需求波动。
储备体系如何运作
储备体系由中央统筹,但依靠众多国有企业运作。国家粮食和物资储备局制定政策并监督储备。国有能源企业和大宗商品贸易商运营许多设施,并管理日常物流。今年1月以来,符合政府标准的商业库存也被视为国家储备的一部分。这一变化加强了管控,并扩大了紧急情况下可调动的原油和其他物资规模。
储存设施有多种形式。地上罐区在港口和炼油厂附近储存原油和成品油。地下洞库则在不易察觉、靠近内陆消费地的位置增加安全储存能力。大型粮食储备库设在铁路和河运枢纽附近。管理人员会轮换库存,以维持品质并减少损耗。当国内价格飙升时,主管部门可以拍卖少量金属或粮食储备,为市场降温。储备数量、地点和调度时间等细节严格保密,这容易引发猜测,有时也会令市场信号变得混乱。
从浮顶罐到地下洞库
东家口使用的浮顶罐是现代石油储存的主力设施。罐顶直接漂浮在液体表面,液位上升时罐顶随之升高,从而减少蒸气积聚、限制腐蚀并降低起火风险。对于长期储存,运营方还会使用盐穴和人工开采的岩洞。这些设施库容大、单位桶储存成本低,在危机期间也更难遭到破坏。
对全球市场的影响
中国持续采购改变了贸易格局。原油进口量高于炼油厂的即时加工量时,储备体系便会吸收过剩原油,尤其是在产油国放松供应限制之际。市场分析人士预计,这一趋势将持续到2026年。美国能源信息署表示,中国增加库存将支撑全球油价,影响延续至明年。
影响不只限于石油。大规模采购精炼铜、铝和镍,可能推高期货价格,并收窄不同交割时间之间的价差。当进口商在精矿与精炼金属之间转换采购时,也会改变加工费,并影响冶炼厂的原料流向。即便工厂产出疲软,铁矿石和煤炭的季节性到港量仍会激增,这凸显出库存周期和储备建设如今在中国大宗商品贸易中发挥着更大作用。
全球贸易商和生产商密切关注这些流向,因为它们会影响运费、仓储成本和期货曲线形态。储备采购量大时,近期交货供应的折价往往会收窄,远期交货价格则会上涨。北京暂停采购并释放库存时,影响可能反转。储备体系信息不透明,使市场始终难以摸清动向。
这种不确定性令经验丰富的市场人士保持谨慎。牛津能源研究所高级研究员、前石油交易员伊利亚·布舒耶夫被问及当前采购还能持续多久时,直言不讳地表示:
没人能准确预知中国战略储备采购会持续多久。
地缘政治与风险考量
战略分析人士从地缘政治角度解读这些储备。如果台海局势恶化,经马六甲海峡等咽喉要道运输的海上供应可能面临风险。针对金融和航运的制裁也可能拖慢交付。中国进口石油远多于自产石油,因此扩大储备可以降低燃料突然短缺的风险,避免冲击交通运输、工业和军队。
决策者还评估了与美国和欧洲长期贸易摩擦的风险。对中国商品加征新关税的威胁反复出现。来自重要合作伙伴的能源供应也存在不确定性。俄罗斯面临西方制裁,伊朗承受压力,出口可能受到干扰。通过管道和长期合同实现多元化有助于分散风险,但储备体系是最切实的保险措施。
内陆储存设施让更多供应远离沿海地区,进一步增强安全保障。国内燃料生产、电动汽车普及以及可再生能源快速发展,也会逐步降低对原油的依赖。这些趋势很重要,但未来许多年里,航空、航运、重工业和物流仍离不开石油。北京的考量指向扩大储存,而非缩减储备。
风险、成本与局限
建设和维护储备成本高昂。储罐、地下洞库和储备库都需要土地、钢材、混凝土和熟练工人。库存会占用资金并产生融资成本。维持品质,尤其是粮食和部分金属的品质,需要持续管理。泄漏、污染或轮换不当,都可能让缓冲库存沦为浪费。
这也会带来宏观经济层面的权衡。经济增长放缓时,增加库存可能让进口数据显得更强劲,但工厂产出却停滞不前,从而向投资者释放混杂信号。各地消费者都希望价格回落之际,集中采购有时反而会支撑全球价格。如果政府误判周期,在价格上涨时大量买入,成本最终将由纳税人承担。保密有助于保障安全,却也使市场更难规划。
这些局限解释了中国为何往往在价格疲软时采购,也很少公布储备规模。目标很务实:扩大储存能力,趁价格回落时补库,并保留足够的调度空间以应对冲击。过去两年的迹象表明,这套做法达到了预期效果。
要点
- 北京加快燃料、粮食和关键矿产的储备,同时在全国范围内扩大储存能力。
- 石油是储备扩建的核心;2025年和2026年将有11个新设施投用,新增约1.69亿桶库容,其中包括内陆基地。
- 私人追踪机构估计,目前国有和商业储罐中的陆上原油约为7.35亿至8亿桶,另有约1.1亿桶地下储存能力。
- 1月通过的一项法律将商业库存和国家储备统一纳入国家储备体系,并要求国有企业持有受监管的“社会责任”储备。
- 官方计划增加铜、镍、钴和锂等金属的储备,并将天然气储存量提高,到2030年争取达到最高850亿立方米。
- 中国的储备采购有助于支撑油价直至2026年,并正在重塑金属和大宗商品的流向。
- 这项战略由进口依赖、航运和制裁风险,以及稳定国内市场的需求所驱动。
- 高昂成本、信息保密以及可能买在错误时机,都是真实风险;但这套体系在近期冲击中增强了韧性。