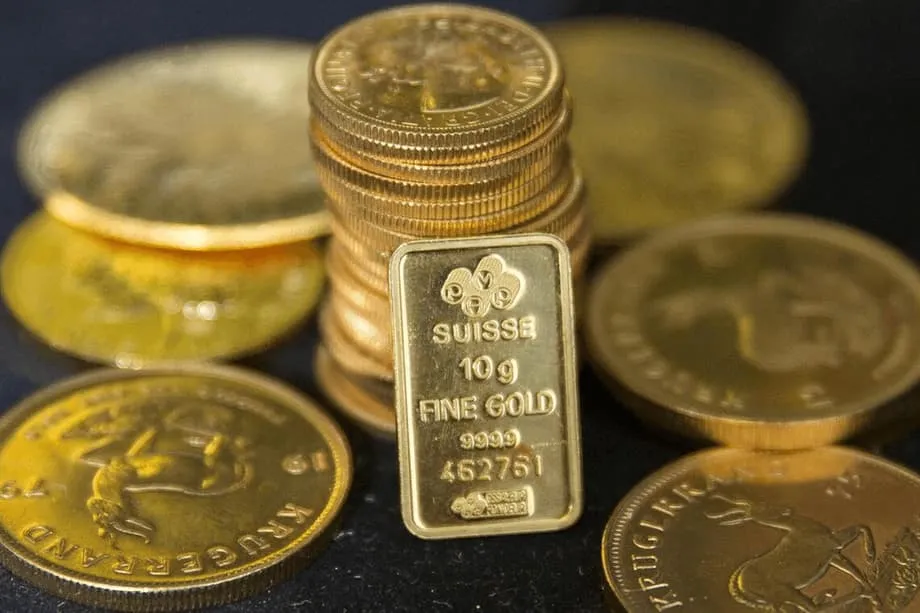
黄金为何重回聚光灯下
2025年10月中旬,金价突破每盎司4,000美元,盘中创下约4,059美元的新纪录。白银也紧随其后,突破51美元,刷新高点。这波涨势为贵金属快速上涨的一年画上浓重一笔。2025年金价上涨逾50%,此前2024年已实现两位数涨幅。随着政策和地缘政治冲击接连出现,投资者纷纷涌入他们认为较为安全的资产。白宫于10月10日宣布对中国商品加征100%的关税,并推出针对部分软件的新出口管制措施,将于11月1日生效。北京方面则收紧了对稀土的管控。亚洲各地股市震荡,汇率和利率市场的波动也再度加剧。
目录
宏观因素进一步推高金价。美国政府长期停摆于10月12日进入第12天,就业和通胀数据的发布因此受阻。市场目前预计,美联储将在10月28日至29日的会议上降息25个基点,并考虑在12月再次降息。利率下行会降低持有不支付票息或股息资产的机会成本,从而提升黄金的相对吸引力。美元走弱或波动加剧,加上各国央行增强储备多元化的意愿,也进一步支撑了战略性需求。在当前价位,珠宝买家已暂时退场,投资需求成为主导力量。
新加坡投资者如何应对
新加坡也呈现出全球转向投资黄金的趋势。世界黄金协会数据显示,2025年第一季度,新加坡投资者购买了2.5吨金条和金币,为2010年开始追踪以来的最高水平。第二季度需求仍居高位,达到2.2吨,同比增长37%。珠宝购买则呈相反走势。第二季度珠宝购买量下降8%,至1.5吨;创纪录的金价抑制了买家需求,而这些买家过去通常会在节庆季和人生重要时刻带动消费。
银行和经销商表示,市场活动十分活跃。大华银行(UOB)称,1月至9月期间,客户每月通过该行黄金储蓄账户购买的黄金平均比2024年月均水平多65%。同期,金条和金币实物购买量增长约42%。随着客户倾向于将黄金托管在值得信赖的机构,而非存放在家中或私人仓库,对黄金凭证的兴趣也有所升温。
大华银行集团全球市场主管黄敬文(Kelvin Ng)描述了零售客户的情绪。
市场不确定性加剧之际,新加坡对实物黄金的需求有所增长。
金条、金币与新兴金条品牌
随着市场兴趣升温,新的产品也陆续推出。新加坡造币厂推出投资级金条系列Lion Bullion,饰有狮子图案,由瑞士精炼合作伙伴生产并铸造成高纯度金条。规格从1克到1千克不等。根据新加坡规定,这些金条属于免征商品与服务税的投资级贵金属。每件产品均经过密封、编号并登记,以便快速核验真伪。买家可以自取、安排配送,或存放在造币厂的金库中。购买量达到10盎司及以上,可享受免费金库存储服务,期限截至2026年6月30日。产品还提供价格透明的回购服务,客户也可通过线上平台交易,加快结算速度。
ETF与上市投资标的
新加坡投资者也通过交易所交易基金(ETF)和股票增加了纸黄金配置。SPDR Gold Shares ETF在新加坡交易所和美国上市,截至6月中旬净流入约3.09亿新加坡元,在当年截至当时的新加坡上市ETF中居首。包括iShares Gold Trust、abrdn Physical Gold Shares ETF和GraniteShares Gold Trust在内的其他黄金支持型基金,在美国交易所也重获关注;当地投资者可通过经纪商买入。一些投资者则通过股票寻求黄金杠杆敞口。新加坡上市公司CNMC Goldmine的股价今年以来上涨逾440%。与此同时,香港上市的紫金黄金国际(Zijin Gold International)股价从9月下旬的上市价格到10月中旬已翻倍有余。股票投资的风险有所不同,因为矿业公司会受到成本、地质条件和管理等因素影响。股价走势可能偏离现货金价,因此投资者会将这些股票视为股票资产,而非大宗商品的替代品。
大华银行市场策略主管王良友(Heng Koon How)在10月初的一份研究报告中指出,不同投资工具均受到广泛追捧。
近期金价上涨,部分原因是零售投资者对黄金相关投资产品的需求激增,同时实物黄金和黄金凭证也受到追捧。
这种趋势与全球市场在金价创纪录之际从珠宝转向投资产品的变化相吻合。
推高金价的全球力量
新加坡的抢购热潮背后,是强劲的全球市场格局。世界黄金协会估计,2025年第二季度黄金总需求达到1,249吨,同比增长3%,尽管珠宝消费有所下降。交易所交易基金资金流向转为净流入,当季增持170.5吨,上半年累计增持397吨,为2020年以来最强劲的上半年表现。各国央行继续增持储备,2024年购金量超过1,000吨,连续第三年达到这一水平。2025年上半年,官方部门购金量约为410吨。这些机构表示,增持黄金有助于实现多元化、提升流动性,并对冲汇率和地缘政治风险。
利率预期带来了周期性支撑。期货定价目前显示,美联储可能启动宽松政策,从而压低实际收益率;实际收益率往往会与黄金争夺投资者的关注。贸易政策则是另一个变数。华盛顿的新关税计划和出口管制,加上北京方面的跨境限制,加剧了市场对全球供应链和经济增长的担忧。对美元前景的焦虑也蔓延至其他贵金属。今年,白银、铂金和钯金同样大幅上涨,投资者将部分现金和债券持仓转向硬资产。
世界黄金协会亚太区(中国除外)主管兼全球央行事务主管范绍凯(Shaokai Fan)预计,这些因素将继续推高投资需求。
地缘政治紧张局势、市场波动和宏观经济不确定性将继续推动黄金投资需求。
各方预测显示,可能出现的结果差异很大。摩根大通分析师预计,2025年第四季度金价平均约为每盎司3,675美元,到2026年年中将接近4,000美元,支撑因素包括官方机构和投资者的强劲买盘。负责宝盛(Julius Baer)新一代研究的卡斯滕·门克(Carsten Menke)近期将其12个月目标价上调至4,500美元,假设未来几年投资者会将约五分之一至四分之一的投资组合配置于黄金。Yardeni Research总裁埃德·亚迪尼(Ed Yardeni)的看法则更为乐观。
我们目前的目标是2026年金价达到5,000美元。如果金价继续沿当前路径运行,本十年结束前可能达到10,000美元。
央行行为是支撑金价的结构性因素。自2022年以来,官方部门增持储备的速度达到现代史上最快水平。许多新兴市场储备管理机构表示,希望降低对美元的依赖,并持有不承担交易对手风险的资产。一些发达市场央行也增持了黄金。全球官方黄金持有量接近36,000吨。此外,投资者通过金条和金币、ETF及期货持有的黄金估计接近50,000吨。按当前价格计算,这些存量的名义价值很高,因此资金流向一旦转变,就可能放大市场波动。
新加坡为何成为区域黄金交易中心
政策、基础设施和地理位置共同推动新加坡成为亚洲领先的黄金购买、存储和交易中心。投资级贵金属免征商品与服务税。当地法律体系重视财产权和合同执行。政治稳定、亲商的监管环境,也吸引了希望确保托管安全的全球投资者。新加坡还地处天然枢纽,连接亚洲及其他地区的精炼厂、造币厂、矿商和终端买家,便于供应链运转。
这一基础支撑起繁荣的金库存储行业。常被称为“亚洲诺克斯堡”的Le Freeport为黄金和其他收藏品提供高安全级别的存储服务。The Reserve等私人金库则具备大规模存储能力,据称可容纳约500吨黄金和10,000吨白银。服务提供商表示,今年来自富裕家庭和机构的兴趣日益浓厚,存储订单增加,金条销售也较2024年更为强劲。银行和造币厂同样提供本地存储服务,方便偏好在本地而非境外金库存放资产的零售投资者。
随着投资者关注度上升,行业交流活动也愈发活跃。新加坡将于2025年9月下旬举办一场聚焦亚洲的贵金属会议,矿商、精炼商、基金经理和家族办公室将齐聚一堂,讨论融资、新项目、储备管理和技术。会议议程凸显了新加坡作为黄金和白银领域资本与理念交流中心的角色。有意参加的机构可在活动网站此处查看详情。
新加坡投资者买什么,以及这意味着什么
新加坡投资者使用的工具种类繁多,各类工具的成本、风险和流动性特征各不相同。投资组合的配置正转向更像金融资产的投资产品,珠宝的占比则有所下降,因为珠宝通常包含较高的加工成本。
实物黄金与纸黄金
金条和金币能提供直接的现货金价敞口,可以用作抵押品,也广受认可,但需要谨慎保管和安全存储。银行黄金储蓄账户和黄金凭证则无需提取实物即可获得金价敞口,费用透明,后台操作由发行方负责。ETF在证券交易所提供盘中流动性,可与其他资产一同存入经纪账户和退休账户。一些基金持有足额配置、与负债相匹配的金条,另一些则通过衍生品追踪金价。期货和差价合约可以提供杠杆和短线交易策略,但如果价格大幅波动,损失可能超过初始投入。投资者通常不需要使用杠杆,也能获得黄金的分散投资效益。
投资组合中的作用与配置比例
从长期来看,黄金的吸引力源于其与股票和债券的相关性较低。配置黄金可以在遭遇冲击时缓和投资组合回撤,并在通胀飙升时帮助维持购买力。多家银行认为,在金价快速上涨时,分批买入有助于降低择时风险。在此背景下,包括宝盛的卡斯滕·门克在内的一些策略师假设,未来几年全球平均黄金配置比例将维持在20%至25%。其他财富管理机构则继续建议以现金、债券和股票为基础,少量配置黄金以实现平衡。仍希望在重要人生时刻购买珠宝的新加坡家庭,如今往往会拆分预算:适度购买传家珠宝,同时为投资组合增配金条、黄金凭证或ETF。
哪些因素可能令涨势降温
市场走势不会永远一帆风顺。美国经济若加速增长、美元走强、实际收益率上升,都将给黄金带来压力。若关键冲突地区实现并维持停火,或美中贸易关系缓和,地缘政治风险溢价可能回落。ETF持续资金流出也会削弱上涨动能。高金价还会激励新矿项目和扩建计划。如果供应增加,金价涨幅可能放缓。市场此前经历过类似周期,这也是许多投资者倾向于将黄金视为战略性分散投资工具、而非投机性押注的原因之一。新加坡金融管理局的黄金持有量在年初小幅出售后保持稳定,约为220吨,这提醒人们,储备管理机构会随着形势变化调整策略。
要点
- 避险需求加速之际,金价于10月13日创下每盎司约4,059美元的新纪录,白银也突破51美元,刷新高点。
- 今年以来金价上涨逾50%;2024年金价已上涨27%。
- 新加坡2025年第一季度购买了2.5吨金条和金币,第二季度购买量为2.2吨;同期珠宝需求下降8%,至1.5吨。
- 大华银行表示,通过其黄金储蓄账户进行的月均购金量较2024年增长65%,实物黄金购买量增长约42%;黄金凭证的关注度也有所上升。
- 截至6月中旬,SPDR Gold Shares ETF净流入约3.09亿新加坡元;CNMC Goldmine股价飙升逾440%,紫金黄金国际上市后股价翻倍有余。
- 2025年第二季度全球黄金需求达到1,249吨,ETF资金流入170.5吨;各国央行上半年购金约410吨。
- 市场预计美联储将在10月28日至29日的会议上降息25个基点,并于12月再次降息;美国政府停摆已导致经济数据延迟发布。
- 新加坡造币厂推出免征商品与服务税的Lion Bullion金条系列,规格从1克到1千克,并提供金库存储服务。
- 全球不确定性加剧之际,新加坡包括Le Freeport和The Reserve等设施在内的安全存储体系正吸引更多资产。
- 各方金价展望不一:摩根大通预计2025年第四季度均价约为3,675美元,到2026年年中接近4,000美元;宝盛的12个月目标价为4,500美元;埃德·亚迪尼预计2026年达到5,000美元,并认为金价可能在2028年前升至10,000美元。
- 可能令涨势受阻的风险包括美国经济增长加快、实际收益率上升、美元走强、地缘政治紧张局势缓和、矿产供应增加以及ETF资金流出。