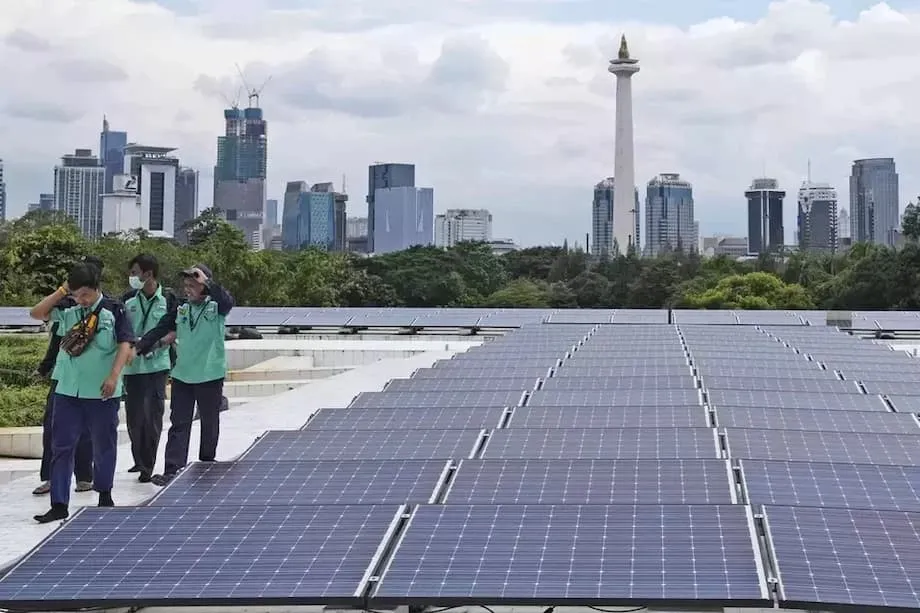
印尼成为全球清洁能源竞赛的焦点
作为全球最大的煤炭出口国,印尼已成为一场以清洁能源替代煤炭的激烈竞赛的焦点。美国和中国都参与其中,竞赛结果不仅将影响印尼的能源体系,也将影响许多发展中国家可能效仿的规则和供应商。2023年,中国企业与印尼国家电力公司PLN签署了总额超过540亿美元的协议;2024年,印尼总统普拉博沃·苏比延多访问北京,又促成了100亿美元的投资承诺。这些数字远超2022年印尼与一组富裕国家达成的200亿美元公正能源转型伙伴关系(JETP)。该伙伴关系资金到位缓慢,美国于3月正式退出。截至目前,承诺资金中仅约12亿美元、约占6%已经拨付。雅加达估计,完成整个转型需要超过970亿美元。摆在印尼面前的选择十分鲜明。华盛顿推崇液化天然气,将其视为可靠的过渡燃料,并认为这有助于减少对中国技术的依赖。北京则提出对可再生能源和工厂的大规模投资,能够快速创造就业岗位,对劳工和环境的附加条件也较少。竞赛结果将决定未来数十年印尼的电价、空气质量和产业发展方向。
目录
印尼为何重要
随着人口增长和工业扩张,印尼的电力需求不断上升。煤炭仍是经济的重要支柱,估计贡献国内生产总值的3.6%。但太阳能和风能在能源结构中的占比仍微乎其微,约为0.24%。周边国家进展更快,菲律宾约为3.8%,越南则为13%。未来几年印尼的选择格外重要,因为电厂使用寿命很长,而政治周期只有五年。现在作出的决定,要么会锁定更多化石能源基础设施,要么会加快可再生能源和储能的部署。
两条发展路径:天然气,或推动可再生能源产业
目前有两种模式摆在台面上。一种以进口天然气和更传统的能源安全思路为核心;另一种则以可再生能源为核心,并大力发展电池、电动汽车和太阳能电池板制造业。两条路径对印尼经济、环境以及自主制定政策的能力各有利弊。
美国方案:天然气与地缘政治
美国是全球最大的石油和天然气生产国,并在更广泛的关税和贸易谈判中鼓励印尼扩大液化天然气采购。印尼计划将从美国进口的液化天然气增加约100亿美元。支持者称,天然气短期内可以替代煤炭,减少当地空气污染,并在无日照、无风时为电网提供稳定电力。批评者担心,新的液化天然气接收站、管道和燃气电厂可能固化化石燃料的使用;随着可再生能源发电成本下降、部署速度加快,印尼可能被过时资产拖累。这也涉及产业层面。华盛顿正试图与符合更高标准的伙伴共同保障关键矿产和清洁技术供应链;而中国企业在印尼采矿和加工行业的部分领域占据主导地位,这可能让合作变得复杂。
中国方案:可再生能源的速度与规模
中国的做法聚焦大规模可再生能源和产业供应链。方案很直接:用太阳能电池板及其他设备替代进口化石燃料,这些设备能够数十年持续发电;建设工厂,将镍等矿产加工成电池和汽车;培训工人,快速推进。对于希望在五年任期内取得显著进展的领导人而言,这颇具吸引力。但这一方案也有取舍。中国项目往往建设速度快、资本密集,但在劳工权利和当地环境保护方面的保障通常较少,而且冶炼园区依赖自备电厂,也可能加深对煤炭的依赖。
公正能源转型伙伴关系仍能发挥什么作用
公正能源转型伙伴关系从来不是为了覆盖印尼转型的全部成本。它是一个起步平台,整合赠款、优惠贷款和担保,以带动更多资金。该伙伴关系承诺提供200亿美元,其中美国部分约为20亿美元,约一半仍可通过贷款担保获得。迄今只有12亿美元到位,美国3月退出也打击了政治层面的推进势头。即便如此,该伙伴关系仍可帮助协调减少煤炭使用、改造电网的项目,并吸引美国和欧洲以外的新融资方。
从高期望转向务实项目
早期讨论设定的期望难以实现。目前正在调整方向,转而推进具体且具有融资可行性的项目。重点包括提前关闭污染最严重的煤电机组、升级输电线路以接入更多太阳能和风电,以及在电价和采购规则明确的前提下,加快公用事业规模和屋顶太阳能项目的审批。该伙伴关系也发挥了协调中心的作用,帮助印尼与海湾地区的新伙伴建立联系。与阿联酋和沙特阿拉伯达成的协议,为获得更多期限较长、成本较低的资金提供了途径。如果印尼利用这一伙伴关系疏通许可审批瓶颈、改善合同条款,该平台仍能释放大量私人投资。
中国从矿山到超级工厂的布局
中国在印尼清洁能源经济中的布局贯穿资源开采到最终组装各个环节。电池巨头宁德时代推动一项价值60亿美元的供应链项目,计划整合采矿、加工和电池生产。比亚迪正在建设一座价值10亿美元的电动汽车工厂,计划年产15万辆汽车,预计创造1.8万个就业岗位。贝特瑞新材料集团正投资4.78亿美元生产电池材料。太阳能巨头隆基绿能正在建设一座年产能约1.6吉瓦的工厂。在电力领域,交付速度是一大卖点。2024年,一家中国工程公司承建的100兆瓦太阳能园区从开工到投运仅用了约七个月。这种速度符合印尼的政治时间表,不过许多西方投资者在劳工和环境保障方面更为严格。
中国制造业和采购体系的深度布局,往往意味着价格更低、工期更短。对印尼而言,本地化要求可以借助这一规模优势,建设国内供应链并培养技能人才。关键问题在于,能创造多少本地附加值,以及工业园区内的环境标准是否符合国家法律。为印尼供应商设定明确目标、开展工人培训并公开污染数据,可以让快速交付转化为持久的发展收益。
煤炭、镍矿与自备电力的代价
印尼大多数镍矿和冶炼厂都配有独立煤电厂,即不接入公共电网、直接为设施供电的自备电厂。这些电厂为能耗巨大的加工环节提供稳定电力,却也固化了排放并加剧当地污染。一项2024年的研究估计,冶炼厂和燃煤电厂造成的污染将在2025年给印尼经济带来约26亿美元的成本,到2030年升至34亿美元,并导致数千人过早死亡。这些未反映在企业资产负债表上的外部成本,最终由当地社区和公共卫生预算承担。
印尼的煤电装机容量仍居全球第三,新建电厂仍在规划之中。近期新增的约1.9吉瓦装机容量大多用于冶炼园区,其中约80%服务于矿产加工的自备电力需求。继续建设煤电,即便是为工业园区供电,也可能造成资产搁浅,因为贷款方和客户正收紧碳强度要求。如果政府在发展冶炼业的同时配套签订可再生能源购电协议并部署储能,就可以开始推动这些产业集群摆脱煤炭,同时不牺牲产量。
液化天然气协议、关税与能源安全
印尼计划将从美国进口的液化天然气增加约100亿美元,这项计划是更广泛贸易和关税谈判的一部分。与煤炭相比,液化天然气有助于稳定电网、减少当地污染物排放。但它也会产生温室气体排放,还需要建设成本高昂的基础设施并签订长期采购承诺。如果全球天然气价格飙升,或者太阳能、风能和储能的成本低于天然气,印尼可能被迫承担更高成本。风险在于,印尼会被化石能源资产套牢,而这些资产的使用寿命可能超过其竞争力存续时间。
贸易政治左右着这些能源选择。美国电动汽车税收抵免规则更倾向于来自盟友、且符合更高环境和劳工标准的材料。中国企业控制着印尼镍精炼产能的大部分,估计占比约四分之三。华盛顿已对这一格局影响印尼供应链获取美国激励政策资格表示关切。目前讨论的一种方案是设立符合更严格标准和所有权结构的专门投资区。印尼正寻求豁免新一轮美国关税,并希望以增加进口美国能源和农产品等方式换取让步。这种平衡并不容易,但也让雅加达有筹码敦促双方提供更好的融资、技术转让和市场准入条件。
印尼保持自主并吸引资本的策略
长期以来,印尼一直避免选边站队,力求向多种投资渠道敞开大门。这种常被称为“广交朋友、不树敌”的立场,如今也被运用于能源转型。政府通过禁止出口镍矿石原矿,推动产业下游发展,促使投资者在当地建设加工厂。印尼正在扩大本地化要求,并寻求能够打开最大市场大门的贸易协议。其目标是在实现脱碳的同时,沿价值链向上攀升、保持战略自主,并按照符合国内实际的节奏推进转型。
近期重点
有几项举措可以增强印尼的谈判筹码,并提升清洁能源收益。第一,加快电网升级,尤其是在太阳能和风能资源最丰富的地区,并公布透明的输电项目规划。第二,通过公开竞标发展公用事业规模的太阳能、风电和储能项目,明确电价、采用标准化合同并确保审批可预期。第三,以配套储能和灵活电网服务的可再生能源专门购电协议,替代冶炼厂的自备煤电机组。第四,在工业园区执行更严格的污染标准并持续监测,同时公开监测结果。第五,在煤炭产区开展工人转型计划,为新兴产业创造体面的就业岗位。第六,将公共融资,包括JETP和新开发银行的资金,用于提前退役煤电、实现电网现代化以及在偏远岛屿发展分布式能源。
政策稳定性与资金同样重要。投资者会关注合同是否得到落实、监管机构是否独立,以及PLN能否履行购电协议。明确土地、环境影响评估和本地化要求,可以减少项目延误。公布并网排队时间、资源质量和弃电情况的时间表与数据,将有助于开发商评估风险并制定报价。政府还可以为太阳能组件、电池和电网设备的国内制造设定目标,同时继续向国际供应商开放市场,以避免短缺和价格飙升。
区域动态与新伙伴
印尼并非独自应对这场转型。东南亚是全球能源需求增长最快的地区之一,正在吸引可再生能源和电网领域的投资。中国为重要电力互联项目提供融资,例如将东南亚大陆地区剩余水电输送出去的互联线路。澳大利亚则支持向该地区出口清洁电力的项目,其中包括一项拟议中的线路,将太阳能电力输送至印尼和新加坡。如果这些努力与区域电力交易和更完善的电网规划相结合,就能降低成本并平抑供电波动。
贸易和金融领域也显现出多元化趋势。印尼正加强与日本、韩国、印度、欧盟和海湾国家的关系。加入金砖国家集团后,印尼得以接触新开发银行,该行可能以比一些传统贷款方更灵活的条件支持绿色基础设施。美国关系对于安全、投资和数字贸易仍然重要。与此同时,雅加达继续确认海上国际法的权威,同时妥善处理与北京的复杂关系。多元化的伙伴关系可以降低对单一资本或技术来源的过度依赖。
到2030年,成功会是什么样子
到2030年,转型成效将体现在一个更清洁、运营成本更低且可靠性更强的电力系统中。太阳能、风能和储能在发电结构中的占比将从目前的一小部分升至几个百分点,较当前水平大幅提高。污染最严重的煤电机组将提前退役或减少运行,新建自备煤电项目将由工业园区内的可再生能源购电协议取代。新建输电线路将释放优质太阳能和风能资源区的潜力,并配套明确的并网规则。印尼将拥有至少几家大型电池工厂和一家或多家接近满负荷运转的电动汽车工厂,且零部件国产比例不断提高。随着持续监测和更严格标准的实施,冶炼厂和燃煤电厂周边与空气污染相关的健康成本将下降。最重要的是,投资者将看到一个可预期的政策环境:既能奖励实现国家目标的行动,也能保护工人和社区。
要点
- 中国在印尼的能源和制造业投资规模超过西方国家的承诺,项目落地速度也更快。
- 公正能源转型伙伴关系目前仅拨付了少部分承诺资金,但仍可作为推动务实项目的平台。
- 印尼估计,要推动电力行业走上更清洁的发展道路,需要超过970亿美元。
- 美国方案倾向于液化天然气,并通过供应链规则对齐更高的环境和劳工标准。
- 作为更广泛贸易谈判的一部分,印尼计划将从美国进口的液化天然气增加约100亿美元。
- 中国企业已深入镍矿到电动汽车的整个供应链,并控制印尼大部分精炼产能。
- 为冶炼厂供电的自备煤电厂带来越来越高的经济和健康成本;随着清洁电力成本下降,这些电厂也面临资产搁浅风险。
- 中国支持的主要项目包括宁德时代、比亚迪、贝特瑞新材料集团的投资,以及隆基绿能的太阳能工厂。
- 当前的电力行业选择将影响未来数十年的能源价格、空气质量和产业竞争力。
- 明确的规则、更快捷的电网建设、竞争性采购和更有力的保障措施,将有助于印尼在吸引各方资本的同时保持自主性。