为何曼谷新公寓定价回到2015年水平
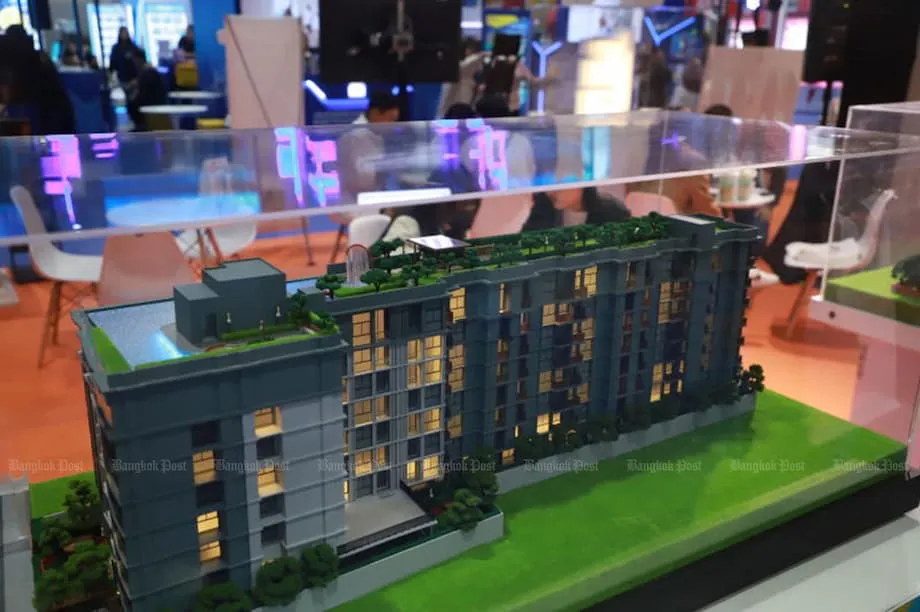
曼谷新推出的公寓项目正以令人想起2015年的价格入市。这一鲜明信号表明,在脆弱的经济环境下,开发商正优先追求销售量而非利润率。曾经将利润率维持在近30%的项目开发商,如今大幅压缩利润以推动房屋销售。泰国公寓协会报告称,一些开发商在今年上半年暂停推盘后,于第三季度重返市场,并采取激进定价策略,以刺激购买力有限的买家入市。
目录
具体案例说明了这一趋势。拉玛四路沿线一个新项目开盘价约为每平方米12万泰铢,而附近较早推出的楼盘价格超过每平方米15万泰铢。在河对岸的他帕,新房报价为每平方米6万至7万泰铢,远低于超过每平方米10万泰铢的常见市场均价。这些价格旨在吸引愿意等到项目竣工的投资者,以及需要承受得起月供的自住买家,即使这意味着开发商必须接受更低的利润。
一家领先咨询公司的定价数据说明了开发商为何转向主打性价比。第二季度,中央商务区平均挂牌价维持在每平方米239,475泰铢左右,环比持平,但低于一年前。城市外围地区的挂牌价降至每平方米约126,897泰铢,郊区均价则回落至每平方米72,193泰铢。激烈的竞争和大量未售库存令挂牌价难以上涨,而促销活动又使许多社区的实际价格进一步走低。
成本压力并未消退。轨道交通沿线的土地价格居高不下,建筑成本指数同比上涨约4%。从瓷砖到卫生洁具等材料价格均有所上涨,人工成本也更高。通常,这些投入成本会推动新房价格上升。但为了避免销售陷入停滞,开发商转而打折、赠送配套,并压缩利润率,以达到买家能够承受的月供水平。
泰国莱坊住宅部执行董事兼主管弗兰克·汗表示,信心不足正使许多家庭继续观望。
世界各地战事不断,负面消息也很多,因此人们不愿贸然做决定。他们在等待更好的经济环境和政治稳定,而这两个因素至关重要。
这种谨慎态度也体现在银行方面:在家庭债务仍处于高位之际,银行收紧了房贷审批。结果是,开发商不仅要在设计、地段和配套设施方面竞争,也必须在价格和付款条件上展开较量。
哪些地区的折扣最大
供应充足或买家有许多相似选择的地区,折扣最为明显。第二季度新开盘项目平均售价近期降至每平方米约89,500泰铢,显示市场转向了城市外围价格较低的房源。相比之下,上一季度均价超过每平方米144,000泰铢,这表明开发商正将推盘重点转向总价更容易负担的细分市场。
中央商务区与外围及郊区
中央商务区的表现好于外围地区,但即使是黄金地段也未能免受需求疲软的影响。中央商务区平均挂牌价环比持平,但低于一年前。城市外围和郊区市场的挂牌价小幅下跌,反映出开发商正应对购买力低迷和清理库存的压力。在这些区域,买家对价格更加敏感,户型较小或促销力度更大的项目更容易售出。
新盘还是现房
新项目的预售单位,尤其是建设周期较长的项目,入手价格可能低于可立即入住的现房。能够等待交房的投资者可能会关注这类新盘,以期在市场周期趋稳时获得潜在资本收益。自住买家往往更青睐现房,即使每平方米价格较高,因为这样可以避开施工风险,并立即入住。无论是哪种情况,挂牌价与促销后的实际净价之间都可能相差不少,因此仔细比较不同楼盘十分重要。
供应过剩与新盘放缓
进入2025年时,曼谷积压了大量未售公寓。开发商放缓项目储备推出节奏,并以更低价格重新销售现有库存,使曼谷成为典型的买方市场。尽管不同调查的估算有所差异,但多家追踪机构均认为,今年新盘数量较2024年大幅下降;有机构称,第二季度推盘量降至2009年以来最低水平。在仍有项目推出的地区,许多项目集中在核心区以外,以满足购房者的可负担能力要求。
销售比率反映出供需失衡。2024年末,数千套新房入市,但销售率徘徊在30%中段,低于被视为健康的水平。这种情况延续至2025年,促使大型开发商缩减新盘供应,专注清理库存并持有现金。另一些开发商则转向低层住宅,或进军外国需求更旺盛的普吉岛等市场。
汗先生预计,大量库存将在今年继续影响定价和促销策略。
我们将看到大量未售库存涌入市场。开发商会降价并推出更多促销活动。和去年一样,市场仍将由买家主导。
一些企业采取了选择性推盘策略,只将项目的部分房源投放市场,以测试需求并调整定价。在销售速度放缓时,这种做法可以降低风险;如有需要,也能灵活调整房源组合,增加较小或更实惠的户型。
买家和银行为何持谨慎态度
家庭财务捉襟见肘。房贷拒批率在2024年持续上升,行业估算显示,申请被拒的比例已处于高位。不良贷款有所增加,银行在偿债比率和贷款价值比门槛方面采取了保守立场。对许多中端市场买家而言,这意味着要么继续储蓄更久,要么购买更小的房子,要么选择租房。
交易数据印证了市场情绪低迷。上半年住宅物业过户量同比下降;尽管央行降息并推出临时刺激措施,房贷增幅仍然低迷。降低过户和抵押贷款手续费,并放宽贷款价值比规定,旨在减轻首次购房者的负担。但信贷标准依然严格,政策带来的提振作用有限,尚不足以改变市场走势。
开发商也面临融资考验。到期债券加大了再融资风险,上市开发商的长期债务规模也相当可观。这种压力使开发商更急于将库存变现,也解释了大幅折扣、赠送家具和灵活付款计划为何如此普遍,即使贷款获批率较低,开发商也希望维持销售。
表现抗跌的细分市场
市场并非各个板块都疲软。高端和超高端公寓销售依然强劲,许多项目的去化率超过80%。每平方米价格约为32万至50万泰铢的单位,以及由顶级酒店品牌背书的品牌住宅,仍吸引高净值买家。市中心具有稀缺特色的房源,例如大户型两居室和三居室,依然供不应求;市中心现房销售也表现强劲。
租客需求也为市场提供支撑。曼谷外籍居民人数在2024年有所增加,旅游业复苏也令重点区域的租赁市场保持活跃。许多细分市场的毛租金收益率可达约6%,吸引了希望在资产价值趋稳前获得收入的投资者。在高端市场,随着外籍人士和企业租户回流,租金已连续多个季度上涨。
外国买家与外籍人士带动的租赁需求
无论按单位数量还是交易金额计算,外国买家在曼谷公寓市场中都占有相当份额。中国、缅甸、俄罗斯和欧洲买家均活跃于市场,但交易量会随市场情绪和宏观环境而波动。在轨道交通站点附近,以及河畔或素坤逸路沿线的生活配套区域,外国和本地需求往往交汇,使这些地区的价格比纯郊区项目更具韧性。面向这类买家的开发商则强调品质、更大的户型、服务和品牌。
安全顾虑与市场情绪
今年年初区域地震发生后,高层住宅的安全问题受到更多关注。尽管泰国建筑规范和工程标准旨在应对曼谷土壤条件下的地震风险,但社交媒体讨论和消费者调查显示,一些买家更加看重结构设计、认证和维护记录。开发商已通过更详细的沟通介绍建筑安全,并在项目现场展示工程系统。在买家本就需要更多价格方面保障的市场中,关于施工质量的明确信息也成为促进销售的一项因素。
如何在买方市场选房
开发商纷纷加大优惠力度,买家因此获得了不同寻常的议价优势。难点在于分辨真正的划算交易与表面便宜、实则不值的房源。以下几项实用做法可以提供帮助。
- 尽早取得银行预审批。了解自己的贷款额度可以节省时间,也能增强与销售团队谈判的筹码。
- 关注地段品质。轨道交通便利程度、成熟配套和稳健的社区租赁市场,与每平方米价格同样重要。
- 比较实际净价。综合考虑现金折扣、过户费补贴、家具配套和付款计划,再换算成可在不同项目间比较的净价。
- 仔细阅读工期条款。确认施工节点、托管保障措施,以及发生延期时的退款政策。
- 评估开发商实力。查看开发商的过往业绩、交付记录和即将到期的债券,以判断项目执行风险。
- 检查建筑安全和规格。索取结构认证、材料清单和保修文件,并尽可能实地考察同一承包商已完工的项目。
- 投资者应核实租赁前景。参考附近同类房源确认可实现的租金,并扣除物业服务费以估算净收益率。
哪些因素可能改变趋势
几个因素可能逐步改善市场情绪。利率下降会减少月供,并在一定程度上提高贷款获批率。持续下调手续费并为首次购房者提供定向支持,可以吸引观望者重新入市。外籍居民人数增长和旅游业稳步发展将支撑租赁市场,进而鼓励投资者购房。供应管理也很重要。随着新盘减少、推盘更加审慎,市场消化速度有望赶上供应,庞大的未售库存也能逐步减少。
宏观环境将决定市场基调。今年泰国经济预计缓慢增长,通胀保持温和。人口老龄化和家庭债务高企等结构性问题依然构成制约。即便如此,开发商已有项目准备就绪,营销预算也已安排,因此每当利率下降或政策优惠延长,市场都可能出现阶段性活跃。做好功课的买家可以把握折扣力度最大的时机。
要点
- 开发商接受更低利润以刺激需求,曼谷新公寓项目定价回到接近2015年的水平。
- 具体案例包括拉玛四路每平方米12万泰铢、他帕每平方米6万至7万泰铢,均远低于当地近期高位。
- 许多地区的挂牌价持平或略有下降,城市外围和郊区市场在性价比方面竞争最为激烈。
- 供应过剩和房贷审批收紧抑制销售,折扣和促销力度加大,2025年仍是买方市场。
- 部分调查称,第二季度推盘量降至2009年以来最低水平,开发商放缓项目储备推出并重新销售现有库存。
- 手续费下调和放宽贷款价值比规定等政策支持只能提供有限帮助,银行信贷仍然审慎。
- 高端和超高端市场以及市中心稀缺的大户型依然销售良好,受益于富裕买家和品牌优势。
- 外籍居民人数增长带动租赁需求回升,许多地区的毛收益率接近6%。
- 开发商正转向选择性推盘,并推出更多价格实惠的城市外围项目,反映在新项目平均售价下降上。
- 市场信心改善、利率下降和供应管理趋严,都将有助于未来几个季度的市场消化趋于稳定。