日本糖果市场迎来里程碑
2025年上半年,软糖在日本糖果货架上跃居首位。市场追踪机构Intage Inc.的数据显示,软糖销售额达665亿日元,略高于硬糖的661亿日元。这一变化恰逢9月3日的软糖日,反映出日常零食习惯确实正在改变。Intage的数据还显示,软糖自4月起持续领先;若当前趋势延续,全年销量领先的可能性也越来越大。
目录
这一势头已酝酿多年。2021年,随着口香糖销量下滑、耐嚼糖果吸引了新一批消费者,软糖的销量已超过口香糖。2024年,日本软糖市场同比增长17%,达到1138亿日元,首次突破1000亿日元大关。这一总额约为2017年的两倍。推动增长的因素既实用又关乎感官体验:口味和口感选择丰富;食用干净、低调,不像口香糖那样需要处理;小包装也便于通勤途中、办公桌旁或短途出游时携带。
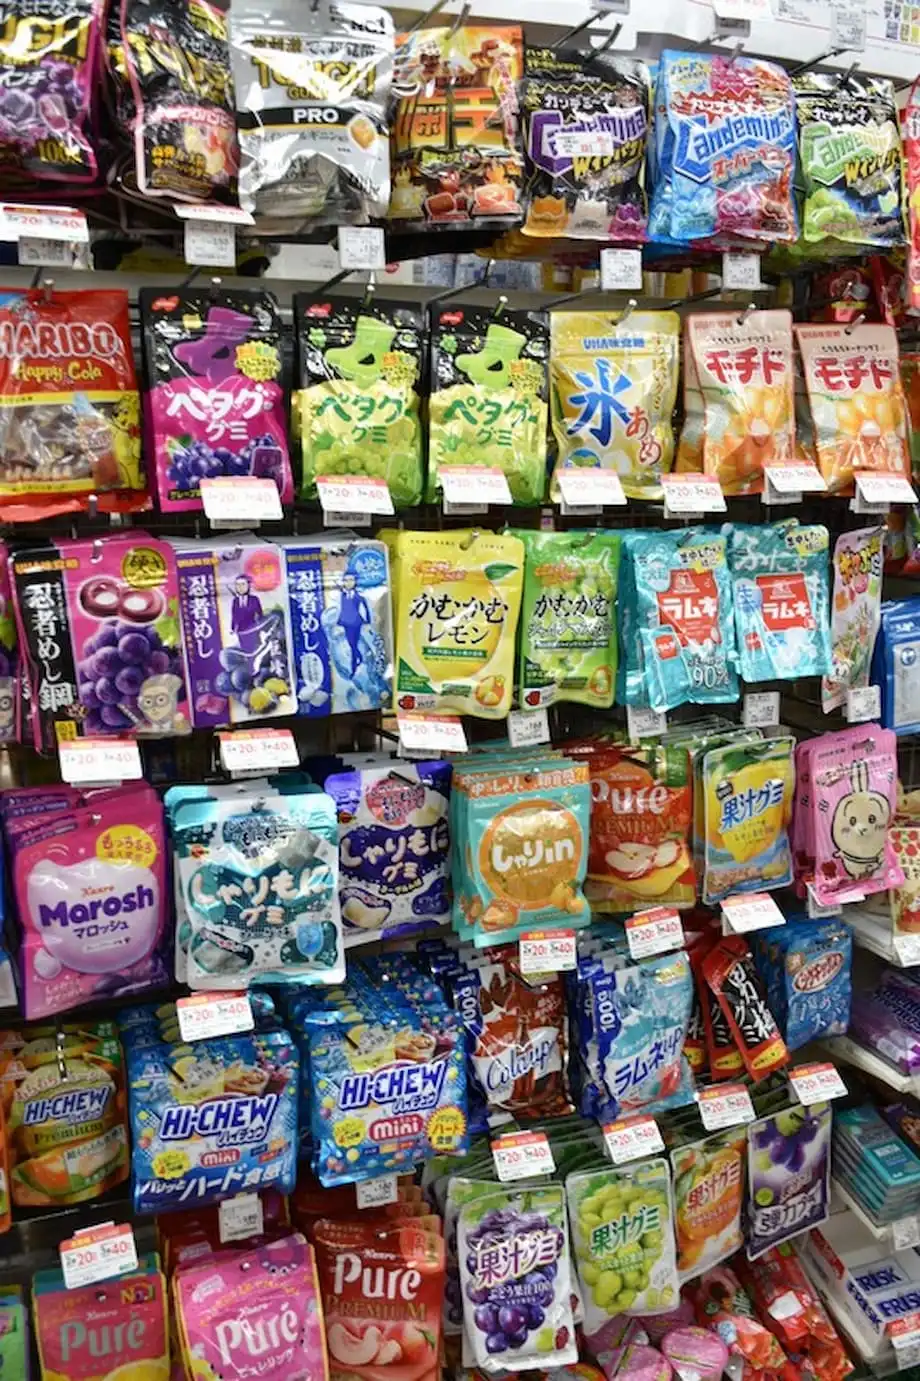
便利店和药妆店是这一增长的重要支撑。上班族和学生等消费者会买软糖快速提神、在喝咖啡后清清口,或在漫长的一天里垫垫肚子。孩子们喜欢有趣的造型和突出的水果风味。海外游客也带来更多需求,把软糖当作便于携带、不易损坏且颇具日本特色的伴手礼。
软糖崛起之路:从口香糖低迷到软糖热潮
日本软糖热潮的推动力之一,是口感扎实、耐嚼、适合慢慢咀嚼的产品风格。业内将其称为硬质软糖:咬下去时富有弹性,随后才逐渐变软。分析人士称,这一细分市场的销量自2017年以来增长了两倍;2021年软糖销量超过口香糖后,其崛起已势不可挡。同年,口香糖销量降至约593亿日元,显示消费者的日常习惯正在改变,平时嚼口香糖的场景也在减少。
口感背后也有技术支撑。在明治八王子创新中心,研究人员研发了咀嚼模拟器,并绘制咬合阻力图,以更精准地满足消费者从专注到放松等不同需求。公司还公布了一份咀嚼感图表,帮助消费者根据心情和场景选择产品。这种以数据为基础的方法有助于精细调整入口感受;在口感对糖果体验影响很大的日本,这正是产品差异化的关键。
最终,货架上呈现出丰富多样的选择:口感扎实、咬起来脆韧的软糖,裹着糖粒的心形外壳中藏有果冻般的夹心,以及入口酸涩、随后回甜的产品。多样性减少了味觉疲劳,也鼓励消费者尝试新口味,从而带动回购。
2025年软糖为何占优
今年的季节性变化也为软糖带来了额外助力。包括润喉糖在内的硬糖通常在冬季迎来销售高峰。天气转暖则更有利于软糖:人们会想吃些清爽的小零食,缓解干燥咽喉的不适也不再是首要考虑。公共卫生状况同样有影响。2025年感染病例减少,润喉糖需求随之回落。
追踪这些变化的分析师、Intage的雉敏光解释说,天气和健康趋势近几个月改变了市场格局。
硬糖,尤其是润喉糖,冬季需求会增加,因此气温较高时,软糖很容易占据上风。2025年,冠状病毒等感染已趋于平稳,润喉糖的增长势头减弱,而软糖继续保持良好表现。
从4月开始的月度销售监测显示,软糖持续领先硬糖,全年胜出的可能性因此进一步增加。包装也发挥着作用。可重复封口的袋装和小份量包装符合控制食量的需求,也能避免包装纸散落,为通勤族和上班族增添了吸引力。其他市场也有观点认为,这些设计提升了软糖的人气;日本零售商则迅速采用了这类包装。
入境旅游与便利店效应
旅游业也带来了助力。日本国家旅游局的数据显示,2024年日本接待外国游客3686.99万人次,创下纪录。这股热潮反映在便利店购物篮和伴手礼选择中。软糖轻便、价格亲民,也方便分享,游客返程前整理行李时自然会把它列入购物清单。
一款走红网络的产品展现了这股跨境热度。日本7-Eleven推出的麝香葡萄软糖巧克力在中国、韩国和台湾的社交媒体上引发热议,据报道,推出六个月后销量达到此前的十倍。独特的口感与标志性的水果风味相结合,恰好符合许多游客的期待:日本特色鲜明、适合冲动购买,而且携带方便。
便利店是这一品类理想的展示场所。限时口味、地方水果风味和季节性包装不断带来新鲜感,让熟客和游客都愿意逛逛货架。端架陈列和视线高度的袋装产品也让尝鲜毫不费力。无论通勤族还是游客,这种形式都很适合;如果尝到喜欢的口味,还可能在同一趟行程中再次购买。
这样的零售环境影响着品牌进入市场的方式。台湾零食制造商旺旺正拓展亚洲市场,其管理层选择软糖作为进军日本的主打产品,理由是该品类市场规模大,而且日本具有标杆意义。团队优先布局7-Eleven、罗森和全家等线下渠道,并进一步进驻堂吉诃德和大创等专营连锁店。口味、包装设计和营销方式的本地化一直是重点,同时也在涩谷等地举办面向年轻人的活动。经验表明,便利店货架上的曝光,加上量身定制的产品和持续促销,是在日本市场站稳脚跟的持久策略。
从Cola Up到Juicy Gummy:日本本土创新
日本软糖的发展史也是一部本土创新史。明治于1980年推出日本首款软糖Cola Up。此后,公司不断改进配方和模具,采用德国常见的淀粉模工艺,将明胶与果胶结合。1988年,明治推出Juicy Gummy,力求兼顾舒适的咀嚼感、浓郁的水果风味和香气。这款产品受到儿童和成年消费者的欢迎,也帮助确立了延续至今的口感标准。
明治援引Intage SRI+数据称,在2023年4月至2024年3月期间,Juicy Gummy占日本国内软糖市场的17.0%。仿照真实水果的造型以及浓缩果汁的使用,旨在带来熟悉感和真实风味。公司还将不含人工色素作为一项卖点。
原料选择决定了口感。明胶源自胶原蛋白,能带来弹性和富有韧性的咀嚼感。果胶是一种从水果中提取的植物基凝胶剂,能提供结构,也带来略有不同的脆韧口感。制造商可以通过调整配比、烹煮温度和酸度来控制软硬度与弹性,打造从柔软果冻夹心到扎实有嚼劲的多种口感。
这些专业技术为独具日本特色的创新提供了空间。麝香葡萄、柚子和白桃等地方风味与柑橘和可乐口味并列;表面裹糖粒或酸粉,则增添了感官刺激。精细的模具,有时还会刻画出果肉纹理,让每一颗软糖即使定价亲民,外观也显得精致。
功能型与植物基软糖正在兴起
如今,软糖不只是一种糖果,也成为一种产品形态。世界各地的消费者开始选择软糖形式的维生素、益生菌、胶原蛋白和助眠产品。这改变了人们对软糖的认知:它易于食用、口感愉悦,风味和质地也降低了日常使用的门槛。这一变化让糖果行业受益,因为软糖作为日常小零食和功能性产品的常见选择,正逐渐被消费者接受。日本的补充剂法规限制使用CBD等特定成分,但全球转向软糖形式的趋势,仍让整个品类备受关注。
Future Market Insights的分析师估计,全球软糖市场规模将在2025年达到约304亿美元,并于2035年增至约927亿美元,年复合增长率接近11.8%。清洁标签配方、植物基或无明胶配方以及减糖产品正在扩大市场份额。降低糖含量或更换凝胶剂的同时保持软糖稳定美味,是一项技术挑战;不过,果胶和淀粉体系以及风味技术的进步正帮助制造商维持产品品质。
功能型细分市场说明了这种产品形态为何能持续吸引消费者。市场研究机构预测,褪黑素软糖市场将从2025年的约14亿美元增至2035年的约37亿美元;生物素软糖市场则预计将从2025年的约18.9亿美元增至2035年的约32.9亿美元。这些数据并不属于纯糖果市场,但它们让消费者逐渐习惯于把软糖与健康和享受联系起来。
在日本,药妆店和超市同时销售糖果和补充剂,消费者也习惯在同一货架区域选购两类产品。标签和功效宣称受到严格监管,因此糖果制造商大多避免具体的健康功效承诺。尽管如此,许多厂商仍在探索添加维生素的产品线、添加胶原蛋白、面向素食消费者的果胶配方,以及减糖配方,以满足注重健康的买家,同时不疏远传统糖果爱好者。
品牌如何赢得市场
成功策略始于口感,并通过风味不断延伸。耐嚼型软糖、柔软夹心和酸粉外衣,为制造商提供了多种脱颖而出的方式。产品测评和旅行分享中,人们常常会提到日本的酸味软糖和新奇口感。布尔本的Fettuccine Gummi、Kanro的Pure Gummy系列以及诺贝尔的Chibi Sours等产品,都展现了品牌如何结合口感与风味,持续激发消费者兴趣。有些测评者甚至建议把软糖冷冻后再吃,体验酥脆又耐嚼的口感;这个简单做法拓展了人们食用软糖的方式和场景。
包装是一项重要的策略工具。可重复封口的袋装和适中的份量有助于控制食量,又不失满足感。透明窗口能增强信任感。限时版本、地方水果系列和联名合作,则能把普通购买变成收藏习惯。这套策略依赖频繁创新和精准的产品更新周期。
渠道策略同样重要。便利店带动尝鲜和冲动消费,超市满足家庭装需求,折扣连锁吸引注重性价比的消费者,电商则扩大散装和进口口味的覆盖范围。品牌会配合店内促销开展网红营销、直播和快闪活动,让软糖保持曝光度和趣味性。新进入市场的企业表示,要从已有稳固地位的本土品牌手中争取货架空间和消费者信任,需要着眼长远。
游客也是目标受众的一部分。麝香葡萄、桃子、柚子、波子汽水和可乐等风味在东亚和东南亚地区都颇受欢迎,在市中心和机场商店也占据显眼位置。与高端巧克力相比,软糖价格更低,适合顺手添入礼品袋,或带去办公室与同事分享。
对2025年及未来意味着什么
如果当前趋势持续,软糖有望在2025年全年销量超过日本的硬糖。自4月以来,软糖一直保持领先,上半年销量也占优,这进一步增强了该品类新市场地位将持续的判断。
仍需关注季节性影响。冬季往往会带动润喉糖销量,可能在年底缩小差距。若秋季天气温暖、入境旅游保持强劲,同时风味和口感创新不断,软糖将更占优势。零售陈列和限时新品也能放大这些优势。
未来增长能否持续,很可能取决于制造商适应消费偏好和成本变化的能力。对糖摄入量的担忧将推动减糖配方和小份量产品的发展。明胶成本和供应情况可能促使更多品牌转向果胶及其他植物基凝胶剂。对于补充剂软糖,监管机构将继续审查剂量和功效宣称。能够持续创新口感、更新风味并保持标签简洁的企业,最有机会赢得不同年龄段消费者的忠诚。
对于全球糖果制造商而言,日本仍是检验市场能力的重要场所。在当地水果风味、口感调整和便利店分销方面取得成功,往往也能为拓展亚洲市场提供经验。目前软糖的领先地位,将成为国际团队密切研究的一项数据。
要点
- 据Intage数据,2025年上半年日本软糖销售额为665亿日元,高于硬糖的661亿日元。
- 2017年至2024年间,软糖品类规模翻了一番;2024年同比增长17%,达到1138亿日元。
- 自2025年4月以来,软糖月度销量一直领先,全年领先的可能性随之上升。
- 口感扎实、耐嚼的硬质软糖推动了增长,并帮助该品类于2021年超过口香糖。
- 分析师雉敏光表示,天气转暖和感染减少削弱了润喉糖需求,使软糖占据优势。
- 日本2024年接待外国游客3686.99万人次,游客将软糖作为伴手礼的需求有所增长。
- 7-Eleven推出的麝香葡萄软糖巧克力在亚洲部分地区走红,六个月内销量约增至十倍。
- 明治于1980年推出日本首款软糖,并称Juicy Gummy在截至2024年3月的一年间占据17.0%的市场份额。
- 全球软糖需求正拓展至健康领域,植物基、减糖和功能型产品日益受到青睐。
- 品牌通过口感、限时口味、便利店布局和本地化营销展开竞争。