马来西亚的稀土机遇:新的工业前沿
在全球争夺稀土元素(REE)的竞赛中,马来西亚正处于关键时刻。稀土是驱动21世纪技术发展的重要矿物。从智能手机、电动汽车,到风力涡轮机和先进防务系统,稀土都是现代创新的基石。随着世界寻求供应链多元化,摆脱对中国近乎垄断的依赖,马来西亚丰富的矿藏和加工能力使其备受瞩目。但机遇也伴随着复杂挑战,涉及技术、环境和地缘政治等方面。
目录
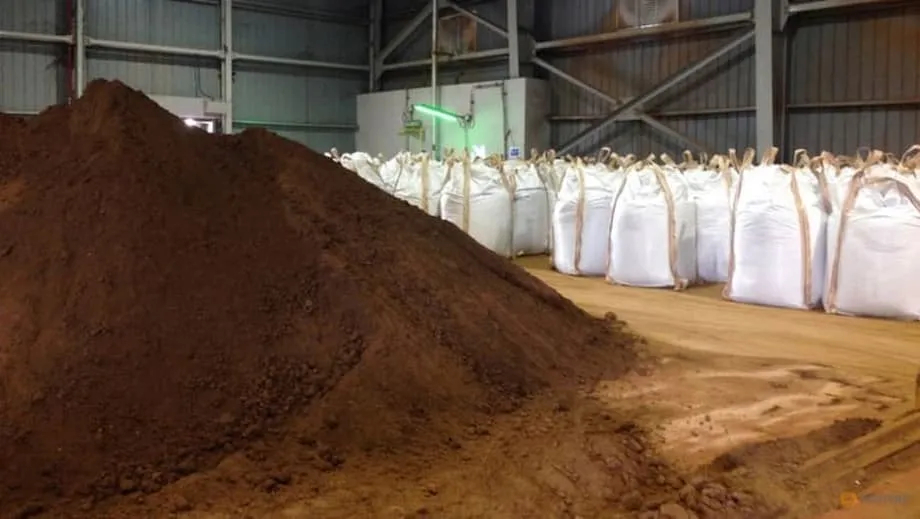
马来西亚彭亨州格宾设有莱纳斯先进材料厂,这是中国以外最大的重稀土加工设施。该厂由澳大利亚莱纳斯稀土公司所有,每年加工约1,500吨重稀土,分离镝、铽等矿物。这些矿物对于制造高性能磁体至关重要,而这类磁体广泛应用于电动汽车和可再生能源系统。自2012年投产以来,莱纳斯已在马来西亚投资逾7亿美元,为当地经济贡献超过10亿美元。
马来西亚的雄心远不止于加工进口矿石。该国稀土矿藏估值超过2,000亿美元,政府也迫切希望推动产业向价值链上游发展,因此正将自己定位为全球稀土供应链中的重要参与者。但马来西亚能否克服技术和监管障碍,实现这一愿景?
稀土为何重要:全球影响
稀土元素包括17种金属元素,其中有15种镧系元素、钪和钇。尽管名称中有“稀”字,但它们大多在地壳中相对丰富;然而,具有经济开采价值的矿床并不常见,而且稀土的开采和分离在技术上颇具挑战。
这些元素对于以下领域不可或缺:
- 电动机和风力涡轮机中的永磁体
- 智能手机、电脑和先进电子设备
- 医学成像设备和激光器
- 包括雷达和导弹制导在内的国防应用
目前,中国在这一行业占据主导地位,生产全球约60%的稀土原材料,加工85%的产量,并制造全球近90%的稀土磁体。这种主导地位并非偶然,而是数十年战略投资、国家补贴,以及愿意承担环境成本的结果;这些环境成本令竞争对手望而却步。
中国对稀土的控制使其在全球政治中拥有显著影响力。2010年,中日在领土争端期间,北京暂停对日出口稀土;2023年,中国又对稀土加工技术出口实施新的限制。这些举措在全球各行业和政府间引发震荡,促使各方紧急推动供应链多元化。
马来西亚的“从矿山到磁体”愿景:政策与进展
马来西亚政府以一项雄心勃勃的战略作出回应。总理安瓦尔·易卜拉欣提出了一项为期五年的计划,以加快稀土产业发展,重点建设本土采矿技术、精炼和分离能力。目标十分明确:推动马来西亚从原材料供应国转型为高价值下游产业中心,例如磁体制造和先进材料产业。
马来西亚稀土战略的主要内容包括:
- 禁止出口原矿稀土:2024年,马来西亚暂停出口未经加工的稀土元素。此举旨在推动价值增值留在国内,吸引国际企业投资本地加工和制造业。只有加工后的稀土和增值产品可以出口;符合严格准则的试点项目除外。
- 发展一体化产业生态:政府正推动建立一体化稀土产业生态,涵盖上游采矿、中游加工,以及下游磁体和零部件制造。据预测,仅超强磁体生产到2030年就可创造高达30亿美元的收入。
- 国际合作:马来西亚正积极争取澳大利亚、日本、韩国和中国等全球伙伴投资。近期协议包括莱纳斯与吉兰丹州投资机构签署的本地供应谅解备忘录,以及与韩国JS Link合作,在关丹每年生产多达3,000吨超强磁体。
- 在地缘政治中保持中立:马来西亚正谨慎平衡与美国和中国的关系。官员强调,马来西亚不会偏袒任何一方,将保持出口政策一致,并欢迎所有企业参与下游产业活动。
投资、贸易及工业部长东姑扎夫鲁·阿卜杜勒·阿齐兹在接受采访时表示:
马来西亚正将自己定位为加工中心,而非原材料供应国。我们欢迎所有企业在马来西亚投资稀土下游产业,并允许增值产品出口。这一做法旨在最大限度地提升经济效益,并强化将加工环节留在国内的理由。
目前,马来西亚供应全球约13%的关键矿产需求;随着新项目投产,这一比例预计将上升。
挑战:技术、监管与可持续性
尽管雄心勃勃,马来西亚要实现稀土潜力仍面临重大障碍。
技术差距
马来西亚缺乏先进的稀土分离和精炼技术,重稀土领域尤为如此。莱纳斯带来了专业知识和投资,但大部分高价值加工技术仍集中在中国;自2023年12月起,中国已禁止出口此类技术。因此,技术转让和能力建设成为马来西亚决策者的首要任务。
为应对这一问题,马来西亚正寻求能够同时提供投资和技术专长的国家合作。日本金属与能源安全机构(JOGMEC)提供了一个范例:2010年中国实施出口禁令后,日本大举投资海外矿山和加工设施,包括马来西亚的莱纳斯,以确保替代供应来源。马来西亚希望通过吸引类似的长期战略投资,效仿这一做法。
监管与治理问题
马来西亚的采矿业由联邦和州政府共同管理,涉及复杂的权责关系。根据联邦宪法,土地和采矿权由州政府掌控;州政府可以颁发许可证,甚至在未经联邦批准的情况下取消森林保护区地位以供采矿。这种权力分散使国家政策难以落实,也为非法采矿留下漏洞。
自然资源与环境可持续发展部以宪法规定和州政府反对为由,排除了为稀土行业设立中央监管机构的可能性。代部长佐哈里·阿卜杜勒·加尼强调,需要与州政府密切协商以维护其权利,因此监管协调将是一个缓慢而微妙的过程。
分析人士警告说,如果缺乏更强有力的治理、透明度和问责机制,马来西亚可能重蹈覆辙。此前的稀土项目,如MAREC和ARE,因公众抗议放射性废料和环境问题而关闭。
环境与社会关切
稀土开采和加工伴随着重大环境风险,包括放射性废料、森林砍伐和水污染。尽管莱纳斯工厂符合安全标准,但其废料管理问题一直受到公众审视。为减少土地清理,人们正在探索原地浸出等新型开采方法,但这类方法也有造成水污染的风险。
马来西亚大部分稀土矿藏位于登嘉楼、吉兰丹和彭亨,这些地区生物多样性丰富、碳储量较高。据估计,多达80%的矿藏位于森林保护区。政府提出了严格的指导方针和标准操作程序,但各州的执行情况仍不一致。
前环境部长尼克·纳兹米·尼克·艾哈迈德提醒说:
我们需要制定妥善的政策和环境保障措施。必须避免以牺牲长期可持续性为代价换取短期收益。
马来西亚《2021—2030年国家矿业转型计划》旨在将可持续发展和ESG(环境、社会和治理)标准融入整个价值链,但进展并不均衡。
地缘政治:在大国之间周旋
马来西亚的稀土雄心正值美国与中国地缘政治竞争日趋激烈之际。两国都在竞相为工业和国防部门确保关键矿产供应,也都将马来西亚视为战略伙伴。
长期以来,中国一直利用其稀土主导地位开展国家外交,通过向友好国家提供技术转让和投资,同时对竞争对手实施出口限制。2025年4月,北京提出与马来西亚分享稀土分离技术,吉隆坡对此表示欢迎,认为这是提升本国产业能力的机遇。与此同时,中国限制部分稀土及相关磁体出口,扰乱了日本、欧洲和美国的供应链。
美国则在投资本土稀土生产和加工,但进展缓慢。MP Materials和Noveon Magnetics等美国企业正在建设新设施,政府也与澳大利亚、日本和印度等盟友发起了“矿产安全伙伴关系”。然而,这些努力受到高成本、环境法规和技术专长不足等因素的制约。
马来西亚的策略是保持中立并对所有合作伙伴开放。部长东姑扎夫鲁解释说:
马来西亚在与美国和中国打交道时不能采用两套不同标准。如果我们允许向中国出口,就也必须允许向世界其他地区出口。保持一致和中立非常重要。
这种平衡做法对于维护马来西亚的公信力、吸引双方投资至关重要。马来西亚的稀土政策旨在将更高附加值的活动留在国内,同时在平等规则下向全球买家开放市场。
经济影响与未来发展路径
蓬勃发展的稀土产业有望带来可观的经济收益。《2030年新工业大蓝图》对马来西亚稀土资源的估值为7,472亿林吉特(约1,750亿美元),预计有望吸引1,000亿林吉特(230亿美元)投资并创造4,000个就业岗位。通过沿价值链向上发展,从采矿到磁体制造,马来西亚希望获得更大的利润份额和技术专长。
马来西亚的做法借鉴了日本JOGMEC的经验。该机构通过有针对性的海外投资和技术合作,在十年内成功将日本对中国稀土的依赖度从90%降至58%。马来西亚正邀请类似的战略投资,并为承诺开展本地加工、创造就业岗位和转让技术的企业提供激励措施。
然而,未来的发展道路并非没有风险。稀土市场以波动剧烈著称,价格容易受到地缘政治冲击和中国政府干预的影响。中国愿意承受亏损并补贴本国行业,使新进入者难以在价格上竞争。环境和社会挑战依然严峻;如果项目未能以透明、可持续的方式管理,公众反对可能导致项目搁浅。
比较视角:马来西亚在全球稀土格局中的位置
寻求建设韧性稀土供应链的并非只有马来西亚。美国、澳大利亚、加拿大和沙特阿拉伯都在投资建设新的采矿和加工中心。战略与国际问题研究中心近期的一项分析指出,没有任何一个国家能够单独超越中国;国际合作至关重要。
马来西亚的优势包括:
- 现有的中游加工能力(莱纳斯工厂)
- 大量尚未开发的稀土矿藏
- 优越的战略位置和基础设施
- 政府致力于发展增值产业
面临的挑战包括:
- 在技术上依赖外国合作伙伴
- 监管体系分散
- 环境和社会风险
- 易受全球市场波动影响
要取得成功,马来西亚必须将可持续发展和ESG标准纳入产业体系,与可信赖的伙伴达成技术共享协议,并协调联邦和州层面的监管。马来西亚能否实现“从矿山到磁体”的愿景,将取决于其驾驭中国、美国及其他利益相关方之间相互竞争的利益的能力。
总结
- 马来西亚正成为全球稀土供应链中的重要参与者,拥有丰富的矿藏和中国以外最大的重稀土加工厂。
- 政府已禁止出口原矿稀土,以推动价值增值和吸引下游投资,目标是建立一体化的“从矿山到磁体”产业生态。
- 技术差距、监管体系分散和环境问题,给可持续发展带来重大挑战。
- 马来西亚在与美国和中国的关系之间寻求平衡,坚持中立并欢迎各方投资。
- 能否成功取决于将可持续发展融入产业体系、确保技术转让,以及协调州和联邦政策。
- 马来西亚的稀土雄心蕴含巨大的经济潜力,但需要谨慎管理环境、社会和地缘政治风险。