半导体产业正处十字路口:人工智能、5G与前所未有的增长
在人工智能(AI)、5G网络及一系列新兴技术迅猛发展的推动下,全球半导体产业正经历一场深刻变革。从智能手机、电动汽车到云计算和军事系统,芯片已成为各类设备和系统的核心,创新能力、供应链韧性和地缘政治战略的重要性也前所未有。行业预测显示,到2030年,半导体市场规模将超过1万亿美元,AI和5G是主要驱动力。不过,产业快速扩张也带来了一系列复杂挑战,包括供需失衡、人才短缺以及日益加剧的地缘政治竞争。
目录
半导体热潮由什么驱动?
半导体产业激增的核心,是市场对先进芯片的旺盛需求,这些芯片能够为下一代技术提供动力。AI,尤其是生成式人工智能(Gen AI),是重要驱动力;数据中心、边缘计算和消费设备都需要高性能芯片。5G网络铺开、物联网(IoT)设备普及,以及电动汽车和自动驾驶汽车的发展,也进一步推高了对更强大、更高效、更专业化半导体的需求。
行业研究显示,半导体市场规模预计将在2025年达到约6970亿美元,同比增长11%。这一势头预计将延续,市场有望在2030年达到1万亿美元,复合年增长率(CAGR)为7%至9%。为芯片制造提供关键基础材料的电子和半导体材料市场也将持续扩大,预计到2034年将接近1200亿美元。
主要需求驱动因素包括:
- AI和生成式AI:AI在数据中心、云计算和消费电子领域的应用,正推动市场对定制芯片、神经网络处理器(NPU)和高性能图形处理器(GPU)的需求。
- 5G网络:5G在全球铺开,带动了对支持更快、更可靠无线通信的芯片的需求激增。
- 物联网和边缘计算:数十亿台联网设备需要高效、低功耗的芯片来实时处理数据。
- 汽车产业转型:电动汽车(EV)和高级驾驶辅助系统(ADAS)推动了对专用汽车半导体的需求。
行业领军企业与技术霸主之争
半导体产业由少数几家关键企业主导,各自发挥独特优势,也面临不同挑战。台湾积体电路制造股份有限公司(TSMC)、三星、英伟达、英特尔和阿斯麦(ASML)等公司走在创新和生产的前沿。
- TSMC:作为全球最大的芯片代工企业,TSMC在晶圆代工领域占据62%的市场份额,并负责生产全球92%的最先进芯片。其客户包括英伟达、苹果和博通。TSMC正大力投资全球扩张,在日本、德国和美国建设新厂,以增强供应链灵活性并满足区域需求。
- 英伟达:英伟达以GPU闻名,如今已成为AI芯片领域的领军企业,占据70%至90%的AI芯片市场。公司利润和市值飙升,增长迅速,但制造业务仍依赖TSMC。
- 三星:三星是存储芯片和逻辑芯片领域的重要企业,但其晶圆代工业务遭遇挫折,包括生产计划延误,以及在分离设计与制造部门、赢得客户信任方面面临挑战。
- 英特尔:英特尔曾是无可争议的行业领头羊,如今正投入数十亿美元重夺优势,包括建设新的先进封装工厂和研发中心。
- 阿斯麦:这家荷兰公司是极紫外(EUV)光刻设备的唯一供应商,而这项技术是生产尖端芯片的关键。
其他值得关注的企业包括博通,其股价受AI业务推动上涨超过120%;以及中国的中芯国际(SMIC),尽管受到出口限制,仍已成为按营收计算的全球第三大晶圆代工企业。
地缘政治与半导体供应链:高风险博弈
半导体不仅是商业产品,更是关系国家安全和经济增长的战略资产。因此,这一产业已成为美国和中国激烈竞争的焦点,两国都在争夺技术主导权。
美国已对先进芯片和制造设备实施严格出口管制,以限制中国获取尖端技术。作为回应,中国正大力投资本土半导体能力,推进“中国制造2025”等计划,并设立475亿美元的国家投资基金。美国则以《芯片与科学法案》作出回应,为国内制造和研发提供数十亿美元激励。近期公布的资金包括:
- 向英特尔提供85亿美元,用于扩大美国芯片产能
- 向TSMC提供66亿美元直接资金和50亿美元贷款,用于在亚利桑那州建设新厂
- 向三星提供64亿美元,用于扩大其在得克萨斯州的业务
欧洲和印度也在加大力度,力争成为重要参与者。《欧洲芯片法案》旨在将欧盟在全球芯片产量中的占比提高一倍;印度则通过“印度半导体计划”及相关激励措施,吸引全球企业的大额投资,并推动本土产业生态蓬勃发展。
供应链脆弱性与增强韧性的努力
新冠疫情、自然灾害和地缘政治紧张局势暴露了全球半导体供应链的脆弱性。该产业高度依赖少数几个地理中心,主要是中国台湾、韩国和美国,因此任何中断都可能产生深远影响。例如,2024年4月台湾发生7.4级地震,导致TSMC暂时停产,凸显了产业在地理上过度集中的风险。
为降低这些脆弱性,企业和政府正在采取以下策略:
- 分散布局:在美国、欧洲、印度和日本建设新晶圆厂,减少对单一地区的依赖。
- 扩大本土采购与近岸外包:未来两年内将本土采购比例从40%提高至47%,并将近岸外包比例提高4%。
- 供应链创新:利用AI和机器学习优化生产、提高良率并改善供应链管理。
尽管采取了这些措施,只有五分之二的半导体企业对其供应链的稳健性表示有信心。供需缺口仍是亟待解决的问题:下游企业预计,到2026年需求将增长29%,是制造商预期增幅的两倍。
技术创新:突破物理极限
要满足先进芯片需求的激增,就必须持续创新材料、设计和制造工艺。业内企业正在大力投入研发,预计未来两年研发预算将增加10%。主要创新领域包括:
- 先进封装与3D集成:芯粒集成和3D堆叠等技术正助力提升性能和效率。
- 新材料:碳化硅(SiC)、氮化镓(GaN)等先进材料正用于制造高性能、高能效芯片。
- 极紫外(EUV)光刻:这项技术能够生产采用更小制程节点的芯片,从而提高晶体管密度和性能。
- AI驱动的设计与制造:AI正用于加快芯片设计、优化制造流程和发现新材料。
例如,TSMC计划开始大规模生产2纳米制程芯片,并致力于开发面向高性能计算应用的新一代纳米片制程。与此同时,英伟达继续推进AI芯片设计,英特尔和三星则投资先进封装和研发,以保持竞争力。
可持续发展与安全:新的当务之急
随着产业增长,其环境足迹也在扩大。半导体制造耗能、耗水巨大,促使企业采用绿色制造实践。例如,TSMC和英特尔已承诺实现碳中和,并投资可再生能源、水循环利用和污染防治。
安全也是首要任务。供应链复杂且相互依存,保护知识产权(IP)并确保芯片完整性至关重要。近五分之三的半导体设计企业正优先加强密码学保护,下游行业对具备强大网络安全功能的芯片需求也日益增加。
印度崛起为半导体强国
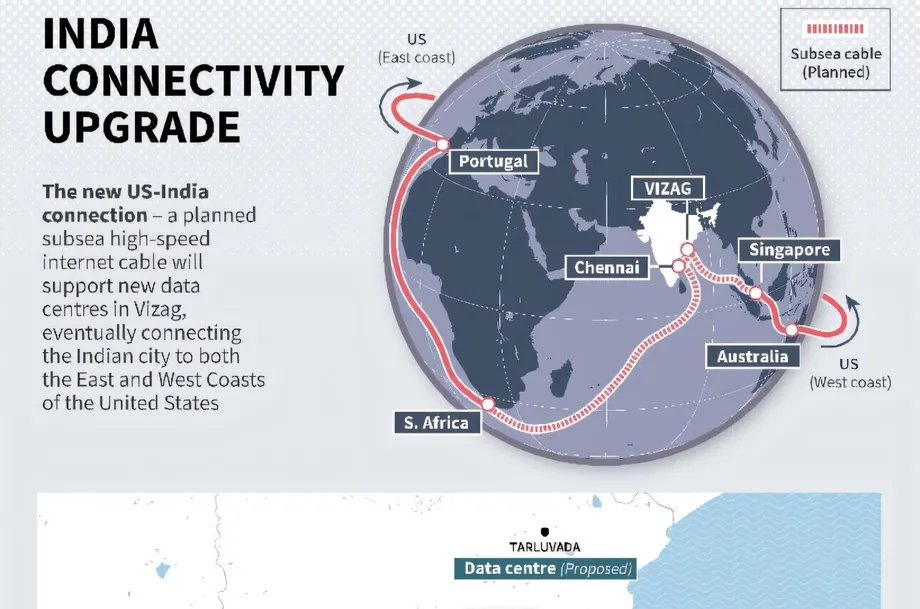
印度正迅速跻身全球半导体生态系统的重要参与者之列。在印度半导体使命和100亿美元激励计划等政府举措的支持下,印度正吸引恩智浦半导体、亚德诺半导体和美光科技等全球企业的大额投资。印度的优势包括庞大的芯片设计工程师人才库、不断壮大的电子制造业基础,以及积极进取的邦级政策。
印度半导体市场在2024年的估值为520亿美元,预计到2030年将翻一番。政府聚焦创新、研发和技能培养,正使印度成为寻求构建韧性、多元化供应链的企业的天然合作伙伴。古吉拉特邦、卡纳塔克邦和泰米尔纳德邦等地的重要项目和政策框架,也进一步加快了印度在全球半导体产业格局中的崛起。
未来挑战:人才、成本与变革速度
尽管产业增长强劲,重大挑战依然存在。人才短缺问题日益严峻,到2030年需要新增超过100万名熟练工人。建设和维护先进晶圆厂的成本高昂,往往超过数十亿美元,这使得只有少数大型企业能够参与,也引发了对产业集中度上升、竞争减少的担忧。
随着企业不断逼近摩尔定律的极限,并探索量子芯片和神经形态芯片等新型计算范式,技术复杂度也在持续提高。产业必须在快速创新与可持续发展、安全和供应链韧性之间取得平衡。
总结
- 在AI、5G、物联网和汽车产业转型的推动下,全球半导体产业有望在2030年突破1万亿美元。
- TSMC、英伟达、三星、英特尔和阿斯麦等主要企业正大力投资创新、全球扩张和供应链韧性建设。
- 地缘政治紧张局势,尤其是美国与中国之间的竞争,正通过出口管制、国内投资和战略联盟重塑产业格局。
- 疫情和自然灾害暴露的供应链脆弱性,正推动产业分散布局并增加本土采购。
- 材料、封装和AI驱动设计方面的技术创新,对于满足需求激增、提升芯片性能至关重要。
- 可持续发展和安全正成为产业战略的核心,企业正在采用绿色制造和稳健的网络安全措施。
- 印度正凭借政策支持、人才和投资崛起为重要参与者,逐步构建具有韧性的半导体生态系统。
- 人才短缺、成本高昂和技术复杂等挑战依然存在,但产业发展趋势显示,其仍将持续增长和转型。