马来西亚扩大销售税和服务税:2025年7月1日起有哪些变化?
马来西亚将从2025年7月1日起对销售税和服务税(SST)制度进行重大调整并扩大征税范围。这些变化作为2025年预算案的一部分公布,并经财政部确认,旨在巩固国家财政状况、扩大税基并加强社会保障网,同时避免给大多数马来西亚民众造成过重负担。政府采取有针对性的做法,针对非必需品和服务征收新税,并对生活必需品以及影响日常生活的关键行业给予豁免。
目录
马来西亚为何扩大SST征税范围?
扩大SST征税范围是政府更广泛的“昌明经济”框架的重要组成部分,该框架旨在改善公共财政状况并为社会项目提供资金。政府希望通过扩大税基增加收入,以支持公共服务改善、基础设施升级以及向民众提供直接现金援助。第二财政部长拿督斯里阿米尔韩沙阿兹占强调,这些改革旨在避免推高大多数人的生活成本。他表示:
新增收入可以惠及全国,同时不会加重多数民众的负担。
马来西亚的财政赤字目标是降至国内生产总值(GDP)的3.8%,低于上一年的4.1%;扩大SST征税范围将在实现这一目标方面发挥关键作用。政府还与行业利益相关方进行沟通,确保这些变化切实可行,并尽量减少对企业的干扰。
哪些商品和服务会受到影响?
修订后的SST结构区分必需品与非必需品,同时扩大应税服务范围。具体变化如下:
销售税:豁免必需品,针对奢侈品
生活必需品仍免征销售税(税率为0%),确保日常必需品不会变得更贵。包括:
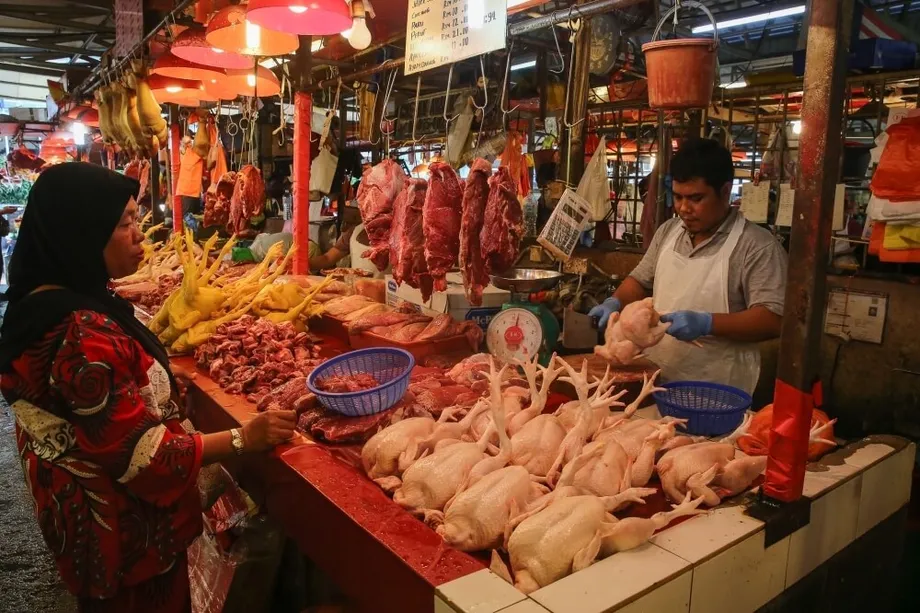
- 未加工食品:鸡肉、牛肉、羊肉、鱼、虾、鱿鱼、蔬菜、本地水果、大米、大麦、燕麦、小麦
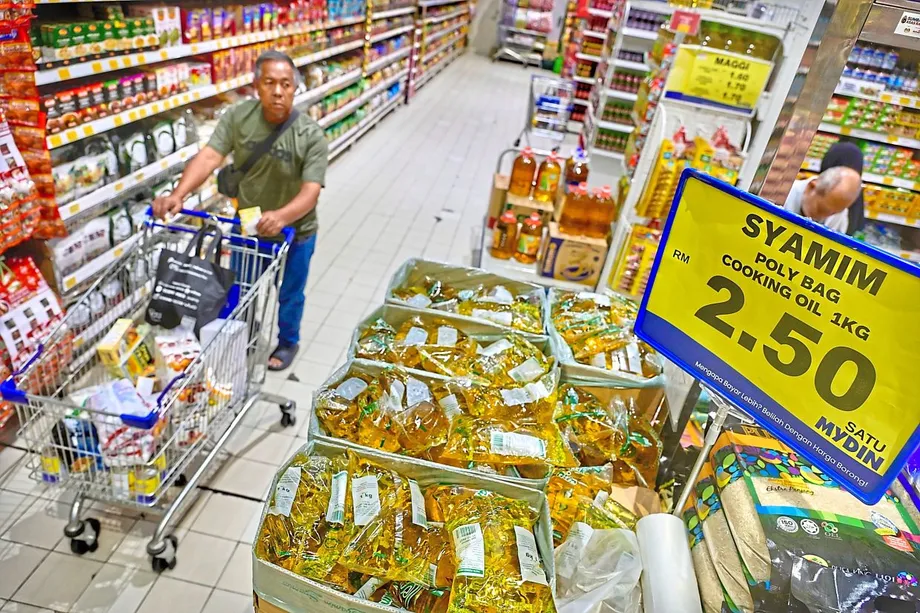
- 加工食品:面粉、罐装沙丁鱼、糖、盐、白面包、意大利面、面条、方便面、牛奶、麦芽饮料、食用油
- 药品和医疗器械
- 书籍、期刊、报纸
- 牲畜饲料和宠物食品
- 基本建筑材料:水泥、石料、沙子
- 农业投入品:肥料、农药、农用机械
非必需品和奢侈品将适用较高的销售税税率:
- 5%销售税:鲍鱼、龙虾、藜麦、奶酪、水果果酱、智能手机、帝王蟹、三文鱼、鳕鱼、松露、进口草莓、精油、丝绸面料、工业机械
- 10%销售税:鱼子酱、鱼翅、酒精饮料、香烟、雪茄、皮革制品、钨废料、竞速自行车、古董手绘画
服务税:新增征税行业
服务税的征税范围将扩大至六个新类别,税率为6%至8%。这些变化旨在针对价值较高或非必要服务,同时豁免基本服务和小型企业。新增行业包括:
- 租赁服务:税率为8%,住宅、阅读材料、融资租赁以及位于马来西亚境外的资产可获豁免。年营业额低于50万令吉的微型、小型和中型企业(MSME)可获豁免。
- 建筑工程服务:基础设施、商业和工业项目适用6%的税率。住宅建筑以及与公共住房相关的设施可获豁免。承包商在12个月内提供的应税服务达到150万令吉时,必须注册。
- 金融服务:以收费或佣金为基础的服务适用8%的税率。基本银行服务、符合伊斯兰教法的融资、外汇收益、资本市场活动以及某些保险服务可获豁免。年收费或佣金收入超过50万令吉的服务提供商必须注册。
- 私人医疗服务:仅对向非马来西亚公民提供的服务征收6%的税,包括私人传统及辅助医学服务和专职医疗服务。马来西亚公民可获豁免。
- 教育服务:面向非公民的私立学前教育、小学、中学及高等教育机构适用6%的税率。马来西亚学生和残障人士可获豁免。学校每名学生每年收费超过6万令吉时,必须注册。
- 美容服务:面部护理、美甲、美发、纹身、化妆和身体塑形等服务适用8%的税率,适用于年应税服务收入超过50万令吉的服务提供商。
为避免重复征税,部分服务可适用企业对企业(B2B)交易豁免和集团减免。不可审核合同自生效日起可获12个月豁免。
这些变化将如何影响消费者和企业?
政府采取有针对性的做法,意味着大多数马来西亚民众日常购买必需品时不会遇到涨价。针对非必需品和高价值服务征税,旨在确保税收负担主要落在可自由支配的消费和奢侈品消费上。对于企业,尤其是MSME,政府设置了多项豁免和减免,以减轻合规负担并避免不必要的成本。
为确保平稳过渡,政府宣布,在2025年12月31日之前,不会对正努力遵守新SST要求的企业采取法律行动或施加处罚。马来西亚皇家关税局将为企业提供指导和支持,帮助其评估义务,并在必要时完成注册。
更广泛的影响是什么?
扩大SST征税范围是马来西亚持续推进税制现代化、确保财政可持续性的一部分。与此前的商品及服务税(GST)不同,GST设有进项税与销项税抵免机制,以避免税负层层叠加,而SST没有这种机制。这意味着可能出现重复征税效应,从而推高部分企业和消费者的成本。不过,政府通过B2B豁免和有针对性的减免措施,旨在尽量降低这些影响。
在国际层面,马来西亚此举正值许多国家寻求扩大税基、为社会项目和基础设施建设筹资之际,尤其是在全球经济面临挑战之后。SST带来的新增收入预计将用于支持公共服务、现金援助和基础设施改善,增强国家长期经济韧性。
要点概述
- 作为“昌明经济”框架下财政改革的一部分,马来西亚扩大后的销售税和服务税(SST)将于2025年7月1日生效。
- 必需品和服务仍免征销售税,非必需品和奢侈品则适用较高税率(5%或10%)。
- 服务税新增六个征税行业:租赁、建筑、金融、私人医疗、教育和美容服务,并针对马来西亚公民和MSME设置相应豁免。
- 政府设置了企业对企业交易豁免和减免措施,以避免重复征税并减轻合规负担。
- 在2025年12月31日之前,不会因未合规而施加处罚,为企业留出调整时间。
- 新增收入将用于公共服务、社会援助和基础设施建设,旨在巩固马来西亚的财政状况,同时避免推高大多数民众的生活成本。