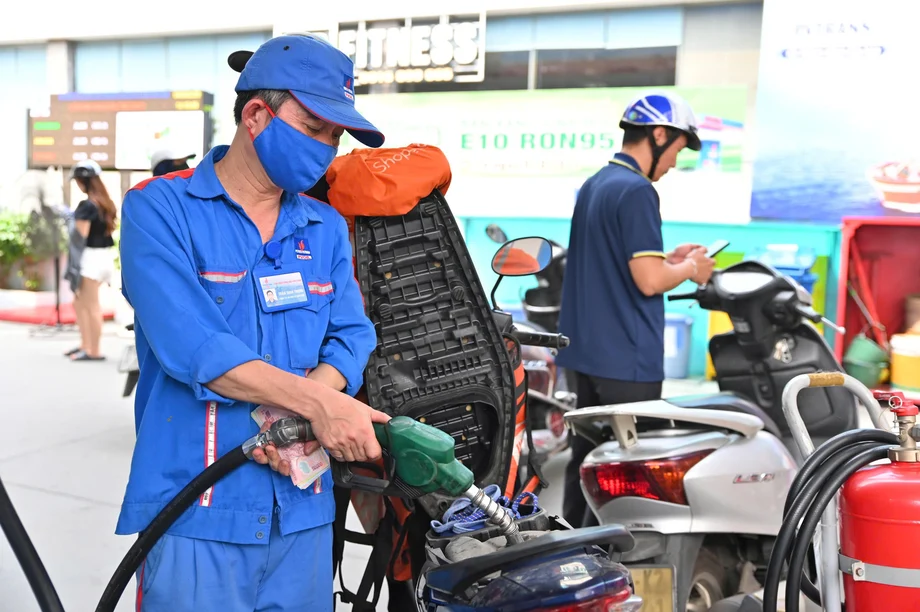
越南燃料市场的新方向
越南正朝着全国燃料价格管理方式的重大转变迈进。工贸部已向政府提交了第15份关于石油业务的法令草案,提议终止备受争议的燃料价格稳定基金。如果按计划时间表获批,该变动将于2027年1月1日生效。根据新框架,燃料贸易企业在设定零售价方面将获得更大的自主权,而国家干预则转向供应管理、强制性储备和税收政策。
拟议的框架建立在该部发布的征求公众意见的法令草案的基础之上,此前政府已发布了相关的政策方向。多年来,稳定基金一直作为一个财务缓冲器,旨在吸收价格的突然波动。消费者通过每次零售购买中内置的每升300越南盾的参考费向该基金缴款。当全球原油市场飙升时,便会动用该基金来补贴价格并保护国内经济免受通货膨胀的影响。然而,该机制在管理透明度和企业现金流压力方面面临着越来越多的批评。
政府检查人员此前曾指出,企业在管理和利用基金储备方面存在行政缺陷。国家审计人员和市场监管机构指出,消费者累计缴款额与实际支出额之间经常出现差异,有时在补贴支出超过可用现金时,会导致燃料分销商出现负余额。即将进行的监管改革旨在用间接的市场工具取代这种直接的价格缓冲机制。
如何处理剩余基金余额和国家垫款
关闭稳定基金需要厘清基金中累积的数万亿越南盾的财务义务。拟议的法令明确勾勒了基金中两个不同资金流向之间的严格界限。第一类是由历史燃料购买中直接向零售消费者征集的缴款。第二类包括当局为在之前的价格飙升期间支持流动性而调拨的8,000亿越南盾的国家财政垫款。
燃料批发商必须计算并冻结其在新法令生效前一天的基金余额。在政策生效后的30天内,持有消费者缴款产生正余额的企业必须将这些资金转入财政部在国家金库管理的指定账户。相反,任何持有负余额的实体将经过正式的对账流程,以用可用资源抵消缺口。
对于国家财政垫款,过渡规则为资本回收确立了严格的时间表。持有与国家垫款挂钩的正余额的批发商必须在相同的30天窗口期内将这些资金归还给由工贸部监督的专项管理账户。一旦所有对账完成,财政部将把其国库账户移交给工贸部,随后工贸部将敲定结算报告并提交给政府。
对主要燃料分销商的财务影响
稳定基金的逐步取消将根据国内能源公司当前的账面状况,以不同方式对其产生影响。诸如越南国家石油集团(即Petrolimex)和越南石油公司(即PVOIL)等主要行业参与者,在当局准备结算账目时,将面临截然不同的财务调整。
PVOIL持有的稳定基金净负余额约为1,680亿越南盾,其中包括来自零售扣除额的1,440亿越南盾和来自国家财政垫款的239亿越南盾。金融分析师指出,这一负余额相当于该公司2026年第三季度末记录的现金及短期投资总额的约9.3%。预计新的结算框架将极大缓解该公司的流动性压力。
Petrolimex维持的基金净正余额约为968亿越南盾,其中包含1,075亿越南盾的零售扣除额,并抵消了107亿越南盾的国家垫款负余额。由于这一正余额大约占该企业现金及短期投资总额的3.4%,分析师得出结论认为,政策转变对其整体流动性的影响相对较小。
转向市场定价与税收调整
市场观察人士和行业专家在很大程度上对摆脱行政价格控制的做法表示欢迎。越南估值协会主席阮进 thỏa(Nguyễn Tiến Thỏa)指出,维持稳定基金违背了让国内燃料价格真实反映全球市场信号的目标。通过取消该基金,当局希望消除监管机构在全球油价上涨期间推迟必要价格调整的现象,这种迟滞过去曾迫使价格在后来出现急剧且具破坏性的跳涨。
为了在不依赖专项价格基金的情况下缓冲消费者免受突发能源冲击的影响,政府越来越多地利用财政政策工具。当局对石油产品实施了进口关税、环境保护税和增值税的临时减免。值得注意的是,将汽油的特别消费税大幅削减至零,有助于显著降低全国各地的零售油泵价格。
在新的监管结构下,分销商将使用标准化公式计算零售价格。该公式将采购成本、采购费用、标准运营管理费用、允许的利润率以及适用的税收考虑在内。在透明度合规标准的前提下,独立运营的区域分销商将能够灵活地根据实际供应成本确定自己的定价。
关键监管发展的时间表
向市场驱动型石油行业的过渡遵循了一系列行政里程碑和政策调整:
- 2023年10月14日:政府发布指令,指示相关机构起草一份全面的石油业务法规替代法令。
- 2026年4月3日:工贸部发布了关于国家财政垫款以支持临时燃料价格稳定工作的指导方针。
- 2026年6月16日:作为国家环境目标的一部分,政府引入了调配和商业化E10生物燃料的试点政策。
- 2026年9月30日:部委官员在河内举办了公开咨询会议,与商业协会和行业利益相关者共同审议最终法令草案。
- 2027年1月1日:终止燃料价格稳定基金并实施结构性市场改革的新法令的预计生效日期。
概览
即将到来的改革代表了越南能源治理的结构性演变,用市场竞争和财政工具取代了直接的价格补贴。新政策的关键要素包括:
- 自2027年起终止燃料价格稳定基金,以允许市场力量决定零售价格。
- 为燃料批发商建立严格的30天窗口期,以对账并转移剩余的基金余额。
- 利用税收调整和扩大国家石油储备等财政工具来管理供应中断。
- 在透明的成本准则下,增强国内分销商运营的定价自主权。