3.5万泰铢上限或影响未来数十年的养老金支付
泰国拟议的社保改革可能带来截然不同的结果,具体取决于职工可以支取多少养老金,以及这笔钱是否需要归还。阿努颂·塔玛猜介绍的财务模型显示,如果支取金额上限为3.5万泰铢,养老金储备耗尽时间将提前数月;如果允许不限额反复支取,耗尽时间则可能提前6至16年。
目录
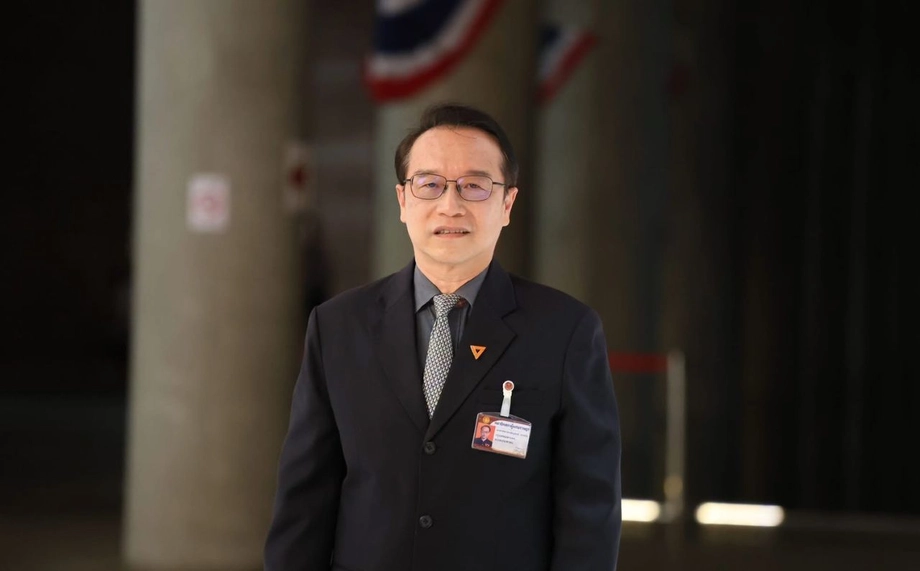
阿努颂是人民党曼谷议员,也是众议院财政、财政事务、金融机构和金融市场委员会副主席。他支持赋予职工更多选择,但警告称,眼前的帮扶必须配套规则,以保障他们年老后的收入。
拟议的《1990年社会保障法》修正案将引入三种选择,通常称为“三项请求”:选择一次性领取而非按月领取养老金;在严重危机时支取部分退休金;以及以养老金权益作为贷款担保。修正案还将把第33条的参保年龄上限从60岁延长至65岁,并为养老金领取者继续缴费、获得特定福利提供途径。
阿努颂表示,社会保障基金累计资金约为3.04万亿泰铢,来源于职工、雇主和政府缴费。基金支持多项福利,包括医疗、失业和养老保障。人口老龄化已令养老金储备承压,因此每一项新增选择的设计,都会影响当下职工和未来缴费者。
因此,核心问题在于如何平衡时机与保障:多少资金可以用于帮助家庭应对眼前困难,这笔钱如何回流基金,以及职工年老后还能获得多少收入。
三种选择将如何运作
选择条款将允许累计缴费至少180个月(即15年)的成员,在年满55岁且终止参保后,选择一次性领取退休金或按月领取养老金。按照现行规定,达到这一缴费年限的成员领取的是养老金,而非拟议中的二选一。
支取条款将允许累计缴费至少60个月的成员,在未满55岁或尚未终止参保时,若其居住地区发生严重危机、影响生活条件,可提前支取部分退休金。实施细则将界定符合条件的情形,以及可以提出申请的期限。
借款条款将允许成员以退休权益作担保,向与社会保障办公室(SSO)合作的金融机构申请贷款。拟议的担保额度上限为养老缴费金额的30%,且不得超过缴费所采用的最高工资基数的两倍。如果借款人违约,可从其退休金中扣款偿还债务。
劳工部长顾问布尼亚功·丹隆叻于2026年11月15日解释说,人们提出这些选择的原因各不相同。身患重病的人可能更希望立即拿到钱,而另一些退休人员则可能更看重定期领取,以支付日常开支。
官方养老金预测怎么说
国际劳工组织(ILO)为社会保障办公室编制的精算评估,以基金截至2020年12月31日的状况为基准。报告预测,若制度按照基准假设运行,养老金储备将在2054年耗尽。社会保障办公室在其网站发布了泰文精算评估报告。精算评估通过对工资、投资回报、预期寿命和参保人数等作出假设,估算未来收入与支出。
阿努颂援引一项更新后的估算称,储备将在2041年达到峰值,约于2055年耗尽;此前的耗尽预测年份为2054年。根据ILO发布的基准预测,财务压力将分阶段显现:
- 截至2035年,缴费收入足以支付年度养老金支出。
- 从2036年起,投资收入将帮助支付支出,但储备仍会继续增长。
- 从2042年起,总收入将低于年度支出,储备开始减少。
- 2054年期间,累计养老金储备将降至零。
储备耗尽后,职工和雇主仍将继续缴费。ILO估计,2054年若要支付当年养老金支出,所需缴费将相当于参保工资总额的20.3%。该组织建议在此之前进行改革,使制度能够继续支付福利,避免突然出现如此沉重的融资负担。
支取上限为何重要
阿努颂表示,他的财务模型是根据社会保障办公室的预测校准的。在测试中,若符合条件的成员中有30%、40%或50%支取足额的3.5万泰铢,且没有任何资金归还,储备耗尽时间将分别提前约4个月、5.5个月和7个月。
是否归还会改变结果。他表示,如果基金收回全部支取金额,并补偿因错失投资机会造成的损失,按年化5%计算,影响就会较小。否则,今天支取的资金将失去为未来养老金支付赚取回报的机会。
在他测算的更大规模支取情景中,影响要严重得多。若支取金额相当于基金资金的30%、40%和50%,且不予归还,储备耗尽时间将分别提前约2.3年、3.1年和4.1年。若允许每年反复支取,耗尽时间将提前6至16年。
阿努颂主张将支取上限和归还机制直接写入《社会保障法》。他担心,如果把这些保障措施留给实施细则规定,日后就更容易放宽。他的测算也说明,为何需要分别关注支取人数和被支取的基金资产占比:两者反映的是不同来源的压力。
今天拿到现金,意味着少了可赚取回报的资金
阿努颂估算,第33条和第39条参保成员中若有30%申请紧急支取,可能导致1457.87亿泰铢资金流出,相当于总投资额的4.5%。第33条通常适用于雇员;符合条件的离职人员则可依据第39条自愿继续参保。
社会保障办公室需要备足现金,以应对集中涌入的申请。持有更多现金或可迅速变现的投资,会减少可用于长期投资的资金。阿努颂警告称,这可能降低回报,并减缓储备增长。
ILO的英文精算评估报告记录显示,截至2020年底,基金总资产为2.28855万亿泰铢。泰国债券占投资组合的71.1%,股票占16.8%。报告执行摘要显示,前七年的年均回报率为3.3%,扣除通胀后为2.9%。
阿努颂表示,投资回报率每提高一个百分点,储备可多维持约两年;而ILO发布的敏感性测试显示,耗尽年份将从2054年推迟至2057年,即延长三年。根据ILO的这一测算,整个预测期内所需的缴费率也将从参保工资总额的20.2%降至18.1%。
一次性领取的资金可能在退休生活结束前用完
一次性领取能让退休人员立即支配一大笔资金。阿努颂表示,这可能减少基金未来的养老金支付义务,但如果资金用尽且没有其他收入来源,领取者就会面临风险。
人民党议员西亚·占帕通在11月12日的新闻发布会上举例说明了这一风险:18.5万泰铢若每月支出3000泰铢,大约可维持五年。简单计算约为62个月,尚未考虑通胀、投资收入或意外开支。
ILO的养老金制度评估报告指出,一次性退休金通常会较早耗尽,也可能加大其他福利项目的压力。报告建议,为缴费年限短于现行15年养老金领取门槛的职工提供定期支付,同时推进更广泛的养老金改革。
同一份报告称,自2008年扩大覆盖范围以来,泰国由税收资助的老年津贴已覆盖约五分之四的老年人。因此,退休金一次性领取后耗尽的人,可能更加依赖这项津贴或家庭支持。报告还记录,老年人与成年子女同住的比例从1995年的71%降至2017年的51%。
贷款让退休储蓄为另一项承诺提供担保
借款选项与立即支取不同:贷款由银行发放,养老金权益作为担保。基金资金起初可能仍用于投资,但一旦借款人未能按时还款,这项担保最终可能转化为从退休储蓄中扣款。
阿努颂表示,在他的借款情景中,坏账率超过30%后,基金的财务状况将受到更明显影响。对个人借款人而言,即使整个基金仍能运作,违约也可能减少其年老后可支配的资金。
拟议的实施细则将规范向参与合作的金融机构申请贷款的流程,以及借款人违约或尚未还清贷款便去世时的扣款事宜。家庭在考虑是否值得以部分退休保障为代价换取眼前信贷时,这些细节至关重要。
参保年龄延至65岁与养老金领取年龄是两个不同决定
布尼亚功表示,将第33条参保年龄延长至65岁,可以让有能力且愿意继续工作的人保留社会保障。符合相关资格条件的职工仍可选择从55岁起退休并申领养老金。
ILO另行建议逐步提高养老金的领取年龄。其模型显示,到2072年将领取年龄提高至65岁,可将储备耗尽时间从2054年推迟至2058年,并将75年预测期内所需的缴费率从20.2%降至17.4%。
报告建议将延后领取养老金年龄与分阶段提高缴费相结合。一项示例方案是从2026年至2038年每两年提高一个百分点的缴费率,可将储备维持至2069年;若再结合逐步提高养老金领取年龄的措施,则可延长至2079年。这些都是模型测算的改革方案;拟议的第33条参保年龄延长则针对持续参保保障。
退休人员可通过新途径继续享有医疗保障
拟议的第39/1条将允许符合条件、此前依据第33条或第39条参保的养老金领取者在六个月内申请继续参保。他们在继续领取退休金的同时,可获得工伤或疾病、残疾和死亡保障。
拟议的缴费结构规定,被保险人每缴纳两份缴费,政府缴纳一份。实施细则将确定实际费率和工资基数。布尼亚功表示,这项安排将帮助退休人员继续在熟悉的医院接受熟悉医生的诊治。
草案还将生育收入补助提高至工资的50%,期限从90天延长至98天;并将非因工致残造成收入损失的最高替代率从工资的50%提高至70%。阿努颂和其他人民党议员希望将生育补助延长至至少120天,以与2025年《劳动保护法(第9号)》一致。
由谁掌控保障措施也存在争议
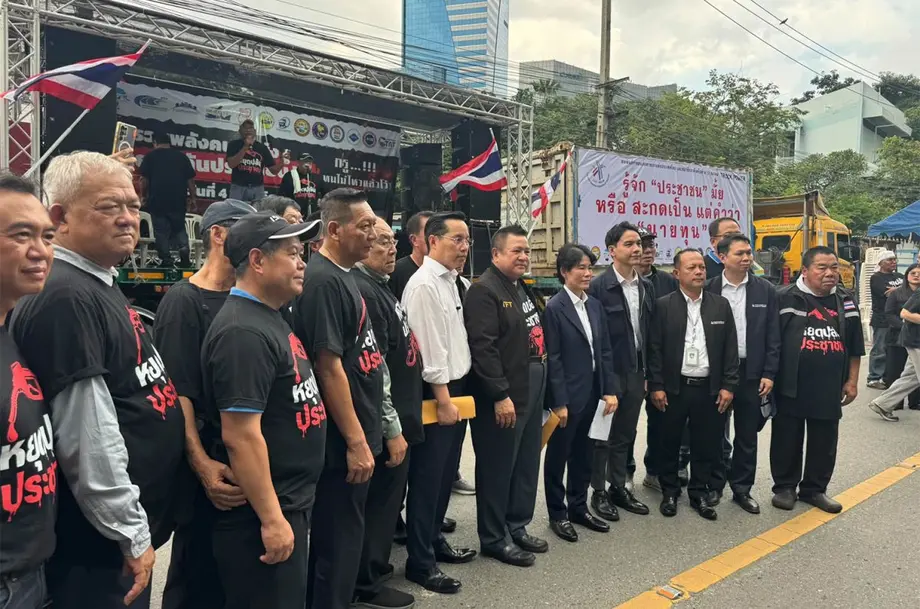
内阁于2026年11月3日批准了这项修正案。人民党议员萨哈萨瓦·坤孔、塔纳蓬·威昌、西亚·占帕通和拉差诺·西那诺在11月12日的新闻发布会上反对提案的部分内容,包括由部长任命的审计委员会所拥有的权力。
萨哈萨瓦表示,该委员会的职责将涵盖内部审计、风险、治理和投资,可能影响民选社会保障委员会管理基金的能力。阿努颂提议修改草案第24/2条和第24/3条,通过与委员会挂钩的公开遴选程序选出能够独立工作的审计委员会。
阿努颂还呼吁尽快认证社会保障委员会选举结果,并称投票参与人数已增加逾300%。拉差诺表示,其政党提出了三项社会保障法案,包括她提出的将社会保障办公室移出常规行政体系的方案;该方案已完成宪法第77条规定的征求意见程序,目前等待总理签署认可。
议会辩论之外,专业化管理也获得支持。泰国发展研究所(TDRI)所长颂吉·当吉瓦尼在11月11日发布的TDRI养老金评论中呼吁实行专业化基金管理,以增加收入并在退休人员人数上升之际提升可持续性。
实施计划包括18项法律文件:1项皇家法令、8项部级条例、6项规章和3项公告。其中15项计划在该法于《皇家公报》公布后60天内出台。计划保留现行委员会选举制度;此前拟议修改第8条的内容已被删除。
这场始于疫情时期的辩论,如今需要公布测算结果
提前领取养老金早在2022年5月就已成为讨论议题。当时,内阁支持允许55岁前部分支取养老金、以养老金权益作为贷款担保的修正案草案。当时一项情景测算估计,若500万人每人支取3万泰铢,所需资金将达1500亿泰铢。
2022年6月,泰国劳工团结委员会主席萨威·แก้ววัน反对这些改革,理由是它们可能危及基金稳定和退休保障。该委员会要求将缴费工资上限从1.5万泰铢提高至3万泰铢;劳工学者班迪·他纳塞塔瓦则支持提供养老金领取方式选择,同时提高缴费并延后领取年龄。
当前的讨论也涉及正规就业以外的职工。阿努颂指出,约有2350万名职工(占59%)未纳入主要的国家社会保险体系,并呼吁为个体经营、农业和平台就业人员制定适用的安排。ILO的精算评估记录显示,2022年末泰国有2060万名自雇人员,而第40条活跃参保者约为178万人,约占8.6%。报告警告称,自愿参保安排很少能大幅扩大实际保障覆盖面。
阿努颂希望社会保障办公室在国会二读前公布涵盖所有拟议措施的精算测算结果。ILO建议以法律规定每三至五年进行一次精算评估。二读日期尚未公布。
人口变化令这些测算更加紧迫。ILO养老金评估报告预测,60岁及以上人口占比将从预测起点的19%升至2040年的33%和2080年的41%。现实任务是同时测算当下选择和未来养老金的成本,并在职工将退休资金交由制度安排之前,让缴费、支取和治理规则清晰透明。
要点
- 拟议的三种选择涉及养老金领取方式、紧急支取,以及以退休权益作担保申请贷款。
- 阿努颂的模型显示,设定支取上限的影响以月计;若允许不限额反复支取,储备耗尽时间可能提前6至16年。
- ILO发布的基准预测显示,若不改革,养老金储备将在2054年耗尽;阿努颂援引的更新估算则为2055年。
- 第33条参保年龄延长至65岁将让年长职工继续获得保险保障;符合条件者仍可从55岁起领取养老金。
- 拟议的第39/1条将允许符合条件的养老金领取者继续缴费,以获得疾病、残疾和死亡保障。
- 争议焦点包括支取保障措施、审计委员会任命、生育补助,以及公布完整财务评估。