销售额达31.9亿美元,工厂接近满负荷运转
中芯国际集成电路制造有限公司公布,截至2026年9月30日的三个月营收为31.9亿美元。晶圆出货量增加,推动工厂产能利用率升至97.3%。这家中国芯片制造商的毛利率达到29.9%,高于公司自身预期;不过,公司预计第四季度毛利率将有所下降,同时销售额继续增长。
目录
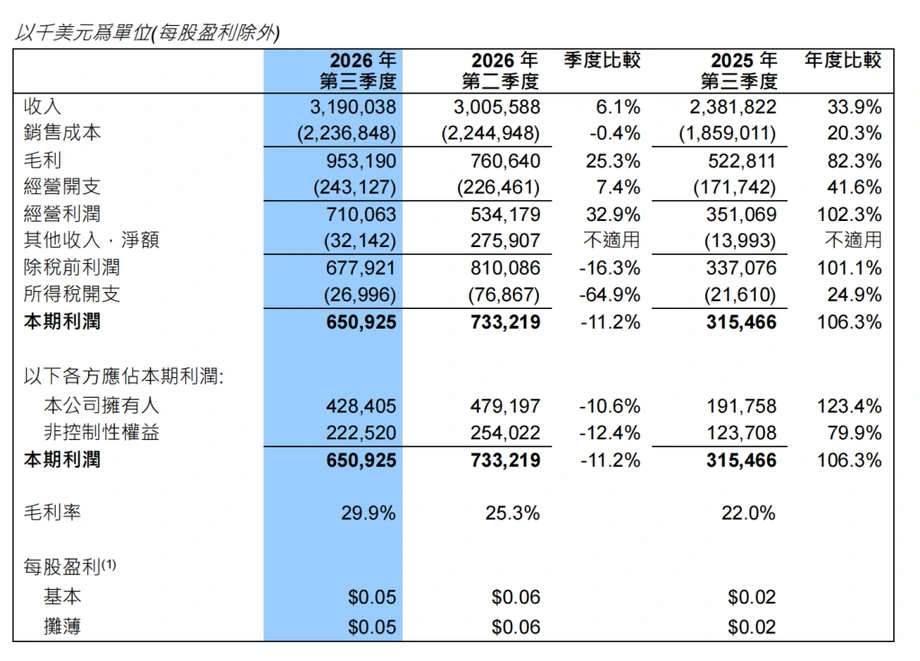
中芯国际于11月12日披露未经审计的业绩。营收同比增长33.9%,高于上年同期的23.818亿美元;环比增长6.1%,高于第二季度的30.056亿美元。毛利增至9.532亿美元,同比增加82.3%,环比增加25.3%。
业绩超过公司8月给出的指引:营收较第二季度增长2%至4%,毛利率为26%至28%。营收也高于LSEG数据中分析师预期的30.9亿美元;归属于股东的利润为4.284亿美元,也超过4.184亿美元的预期。
中国市场贡献了90.8%的营收;与上年同期相比,工业和汽车客户在晶圆销售中的占比大幅提高。这些变化显示,公司业务扩张的来源正在发生转变:客户日益以国内市场为主,智能手机以外的应用贡献也在增加。
归属于股东的利润同比增长逾一倍,但环比下降10.6%。工厂盈利增强、季度净利润却下降,这一反差反映出投资相关收益大幅逆转,同时研发支出增加。
工厂日益繁忙,晶圆出货量增加
中芯国际出货303.37万片晶圆,以8英寸标准晶圆当量计。出货量环比增长5.7%,同比增长21.4%。晶圆是用于制造大量芯片的薄圆片;采用统一尺寸当量,能让公司比较处理不同尺寸晶圆的工厂产出。
月产能增至111.675万片当量晶圆,高于第二季度的109.65万片,新增月产能2.025万片,增幅约1.8%。出货量增速快于产能增速,产能利用率则从93.7%升至97.3%。
产能利用率衡量工厂生产能力的实际使用程度。中芯国际的这一数据也高于上年同期的95.8%。对于厂房和设备投入高昂的企业而言,在现有设施中提高产量,有助于将制造成本分摊到更多晶圆上。
中芯国际表示,营收增长主要得益于晶圆出货量增加。公司称,产能利用率提高以及产品组合变化,推动毛利率改善。产品组合是指公司为客户制造的各类产品构成。
这家总部位于上海的公司在上海、北京、天津和深圳设有工厂,生产8英寸和12英寸晶圆。晶圆制造业务占季度营收的95.9%。光掩模制造、测试等服务贡献了其余4.1%;光掩模上带有用于制作芯片电路的图案。
工业和汽车芯片占比上升
消费电子仍是中芯国际最大的应用类别,占第三季度晶圆营收的40.6%。工业和汽车应用占比升至19.3%,高于第二季度的16.5%和上年同期的11.9%。
这一类别的占比同比上升7.4个百分点。简单来说,工业和汽车应用每创造100美元晶圆营收,约占19美元;上年同期约为12美元。其占比比此前水平提高了一半以上。
计算机和平板电脑占晶圆营收的18.3%,高于上年同期的15.2%。智能手机则呈相反趋势,占比从第二季度的16.9%和上年同期的21.5%降至14.3%。
因此,工业和汽车应用已超过智能手机,成为晶圆营收的重要来源。计算机和平板电脑的贡献也高于智能手机。这些比例反映销售额在不同客户应用类别中的分布;公司表示,产品组合变化是本季度毛利率改善的部分原因,但并未公布各类别的利润率。
中国市场贡献逾九成营收
中国市场占中芯国际总营收的比例升至90.8%,高于第二季度的90.2%和上年同期的86.2%。按这一占比计算,中国市场相关销售额约为29亿美元。
因此,中国以外市场的营收占比从上年同期的13.8%降至9.2%。美洲市场占比为7.8%,低于上年同期的10.8%。这些数据表明,中芯国际不断增长的销售额更加集中于国内市场。
对中芯国际而言,这意味着中国客户的决策对工厂需求的影响越来越大。管理层表示,公司将根据客户需求推进产能扩张,并通过提高高价值产品的占比来寻求增长。
地区和应用类别数据反映的是业务的不同维度。地区数据按市场划分总营收;消费电子、汽车、计算机和智能手机等类别则按预期用途划分晶圆营收。
运营表现增强,季度利润为何下降
中芯国际毛利率升至29.9%,高于第二季度的25.3%和上年同期的22%。毛利率是扣除直接制造成本后、但尚未扣除研发等其他费用前的营收占比。
毛利率同比提高7.9个百分点。按第三季度营收计算,毛利率每提高一个百分点,毛利就增加约3190万美元。这有助于解释为何毛利增速远高于销售额增速。
营业利润达到7.101亿美元,环比增长32.9%,同比增长102.3%。受本期确认的政府资金支持推动,其他营业收入从1.126亿美元增至1.55亿美元。
在利润表的其他项目中,其他收入从第二季度的2.759亿美元收益转为净亏损3210万美元。联营公司及合资企业业绩也从收益1.938亿美元转为亏损2300万美元,反映投资收益减少。
本期利润总额为6.509亿美元,同比增长106.3%,环比下降11.2%。归属于中芯国际股东的利润为4.284亿美元,同比增长123.4%,环比下降10.6%。集团利润总额包含子公司其他股东应占金额,因此与这两项利润数据有所不同。
两种会计准则下的业绩数据不同
中芯国际还公布了按中国会计准则编制的未经审计业绩。数据显示,第三季度营收为219.83亿元人民币,同比增长28.1%;归属于股东的利润为28.47亿元,同比增长87.6%,环比下降8.35%。
美元计价业绩按国际财务报告准则编制,其同比增速更高:营收增长33.9%,归属于股东的利润增长123.4%。比较不同时期的表现时,应在各自会计准则框架内对照数据。公司未提供两套业绩数据的详细调节说明。
按中国会计准则计算,扣除非经常性损益后归属于股东的利润为26.39亿元,同比增长107.3%。该指标剔除了被归类为非日常经常性业务的项目,为读者提供了另一种观察利润增长的视角。
2026年前九个月,按中国会计准则计算的营收达到606.18亿元,同比增长22.4%。归属于股东的利润为73.14亿元,同比增长91.6%。第三季度基本每股收益为0.33元人民币,前九个月为0.91元人民币。
研发支出增加,现金流入放缓
研发支出达到2.584亿美元,高于第二季度的2.085亿美元,环比增长23.9%,同比增长27.2%。研发支出约占季度营收的8.1%。
资本支出,即用于厂房和设备等资产的资金,降至10.943亿美元,低于第二季度的18.357亿美元,降幅约40.4%;同期公司的月产能有所增加。
经营活动产生的现金流降至11.8亿美元,低于此前的25.2亿美元。经营现金流反映企业经营中的资金流动,而非会计利润,是衡量可用于投资及履行其他承诺资金的重要指标。
应收账款,即客户欠公司的款项,从6月底的15.1亿美元增至9月底的22.9亿美元。库存从43.6亿美元增至48.3亿美元。这些增长意味着更多资金被占用在未收回的客户欠款和企业库存商品中。
截至9月底,中芯国际持有83亿美元现金及现金等价物,债务为149亿美元。公司报告的净债务指标从6月底的1.623亿美元升至15亿美元。现金、债务和净债务采用不同的财务类别,因此解读报告的净债务指标时,也需结合更广泛的资产负债表数据。
第四季度销售额或增长,毛利率预计回落
中芯国际预计第四季度营收较第三季度增长4%至6%。以31.9亿美元为基数推算,销售额约为33.18亿至33.81亿美元。
公司预计毛利率为26%至28%,低于第三季度的29.9%。这一预测意味着,公司销售额虽然增加,但扣除直接制造成本后,每一美元销售收入所保留的比例将有所下降。
结合营收和毛利率区间估算,毛利约为8.63亿至9.47亿美元,即使达到区间上限,也略低于第三季度的9.532亿美元。这一计算采用管理层指引的上下限,并非公司另行公布的毛利预测。
管理层表示,公司将根据客户需求推进扩产,并通过高价值产品增强市场地位。下一季度将检验这一策略的成效:中芯国际寻求进一步扩大营收,同时管理规模扩大的制造业务所涉及的成本和产品组合。
业绩相关日期
中芯国际公布的业绩覆盖截至公布前一个多月的季度。时间顺序很重要:公司先是超过了8月设定的预期,随后对下一季度的毛利率给出了较为谨慎的预测。
- 2025年第三季度:营收为23.818亿美元,毛利率为22%,工厂产能利用率为95.8%。
- 2026年8月:中芯国际预计第三季度营收较前一季度增长2%至4%,毛利率为26%至28%。
- 2026年9月30日:第三季度结束,月产能为111.675万片当量晶圆。
- 2026年11月12日:中芯国际公布季度业绩及第四季度展望。
- 2026年11月13日:管理层安排于香港时间上午8时30分召开业绩电话会。
11月12日,中芯国际A股收涨2.2%,报111.72元人民币;港股收跌0.53%,报48.74港元。两地交易时段均早于当晚的业绩披露。
要点
- 第三季度营收达到31.9亿美元,同比增长33.9%,高于公司指引和分析师预期。
- 毛利率升至29.9%,产能利用率提高及产品组合变化是推动因素。
- 工厂产能利用率达到97.3%,晶圆出货量同比增长21.4%。
- 工业和汽车应用贡献了19.3%的晶圆营收;中国市场占总营收的90.8%。
- 归属于股东的利润同比增长123.4%,达到4.284亿美元,但受投资收入减少影响,环比下降10.6%。
- 中芯国际预计第四季度营收增长4%至6%,毛利率降至26%至28%。