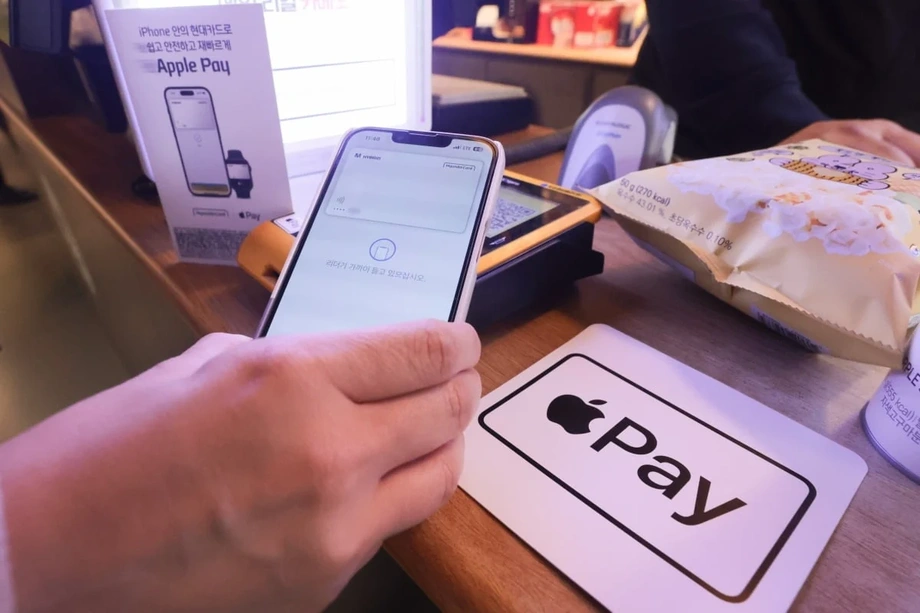
两家数字银行推动Apple Pay扩大市场
KakaoBank和Toss Bank正准备在韩国为其借记卡接入Apple Pay,这可能使该服务自2023年3月推出以来首次扩展至现代卡以外的发卡机构。KakaoBank可能率先推出服务;Toss Bank则计划于2026年上线,此前该行曾暂缓相关计划。
目录
韩国金融监督院于2026年1月完成对Toss Bank Apple Pay服务条款的审查。KakaoBank的审查也已接近尾声,据报道,两家银行均已完成技术准备。两家银行加入后,客户便可将符合条件的银行借记卡添加到Apple Wallet,无须专门申请现代卡即可使用该服务。
两家银行均未公开承诺具体上线日期。KakaoBank表示正在研究引入Apple Pay的可能性,Toss Bank则称无法正式确认相关细节。其他金融公司此前的筹备工作曾远远超出监管审批阶段,因此后续商业决策将成为决定上线时间的关键。
吸引力显而易见:让iPhone用户支付更方便,也让银行有机会争取更多日常消费。难点同样具体。据报道,苹果会从参与的发卡机构每笔交易中收取约0.15%的费用,业内担心,若该服务进一步普及,三星也可能寻求收取国内交易手续费。
对消费者而言,结账时可能会有更多选择,但与此同时,各家银行卡用于吸引用户的积分、折扣和返现也可能受到影响。
一则商户通知透露了筹备进展
当Toss Payments向由KB国民卡提供服务的商户发送通知时,KakaoBank的筹备进展也随之曝光。KB国民卡负责处理KakaoBank借记卡支付。通知称,KakaoBank借记卡将可注册至Apple Pay,并将11月6日列为开始日期。
随后,Toss Payments撤回了这则通知,称相关工作属于技术测试,并表示上线时间出现了误解。Toss Payments是通知中涉及的支付处理公司,与正在筹备自有Apple Pay服务的Toss Bank并非同一家公司。
商户操作说明揭示了这次扩展背后的一项实际工作。Toss Payments要求商户检查支付系统中是否设有特殊规则,会自动将每笔Apple Pay交易都作为现代卡交易处理。其他发卡机构加入后,这些规则可能需要更新。
KakaoBank与KB国民卡之间的合作关系也说明,筹备工作可能涉及多家公司。客户在卡片上看到的是银行名称,但商户端的支付处理可能由另一家公司负责。推出电子钱包服务需要这些系统协同运作。
监管审批之后,推出计划屡屡延期
Toss Bank此前的暂缓决定表明,一项上线计划即使推进到相当阶段,仍可能停下。该行于2025年11月申请审查相关条款,并于2026年1月获批,但据报道,出于业务方面的考虑,原定于3月推出的计划被推迟。近期的筹备迹象则显示,该行正重新推进服务上线。
新韩卡等待的时间更长。该公司于2024年12月获批,但在评估上线时机和盈利能力的过程中,服务已延期一年多。据报道,该公司还提交了修订后的条款。KB国民卡和BC卡也在推进各自的筹备工作;随着计划进展,关于KB审查状态的说法从仍在进行到已经完成不一而足。
监管和商业环节的推进顺序,有助于解释为何市场预期一再升温,却始终没有新的服务提供商正式上线:
- 2022年12月:现代卡完成Apple Pay服务条款的监管审查。
- 2023年3月:现代卡在韩国推出Apple Pay。
- 2024年8月:KB国民卡发布招聘信息,招募人员开发其Apple Pay服务,随后撤下该招聘信息。
- 2024年12月:新韩卡的服务条款获批。
- 2025年11月:Toss Bank申请审查其服务条款。
- 2026年1月:Toss Bank获批,之后推迟了原定的上线计划。
监管审查针对的是服务条款。金融公司仍须敲定合同、支付处理安排、设备投资以及向客户开放服务的商业可行性。
客户将获得哪些便利
符合条件的KakaoBank和Toss Bank借记卡客户可将卡片注册到Apple Wallet,并通过iPhone或Apple Watch付款。在兼容的终端上,他们无需取出实体卡或打开单独的支付应用即可完成付款。
借记卡直接从关联银行账户扣款,因此此次扩展与偏好使用现有账户余额而非信用消费的客户尤其相关。两家银行尤其看好20多岁和30多岁的群体,认为他们对iPhone的青睐程度较高。
海外消费也是一项推动因素。在海外兼容的非接触式终端上也可使用Apple Pay。2025年,现代卡的海外信用卡销售额达到3.9379万亿韩元,连续第三年位居行业首位。竞争对手认为,争取这部分消费是加入该服务的原因之一。
现代卡也通过自有产品持续竞争,其中包括一款在Apple Pay消费可享10%返现的借记卡。更多发卡机构加入后,竞争重点将从能否接入电子钱包,转向电子钱包使用、奖励权益和账户服务的整体组合。
KakaoBank已有庞大的借记卡业务
KakaoBank将为Apple Pay带来成熟的支付用户基础。该行扩展计划所引用的第二季度数据显示,其借记卡消费额达到6.3万亿韩元的季度新高;截至上半年末,累计消费额达到154.8997万亿韩元。
截至2024年底,该行Friends借记卡累计发行量已超过3100万张。该数字包括补发卡以及同一客户持有的多张卡。KakaoBank表示,正是由于这些统计口径问题,该行不再单独公布累计发行量。
对银行而言,让现有银行卡更易使用,可能促使客户将更多日常消费资金留在关联账户中。借记卡消费增加也可能带来更多手续费收入,不过Apple Pay也会增加交易成本。
KakaoBank还在拓展产品线,包括10月14日推出的The Check Card,以及计划于12月推出的外币借记卡。Apple Pay与这些举措相契合,体现了该行在贷款业务之外进一步拓展支付业务的努力。
小额手续费为何会成为重大的商业决策
据报道,苹果在韩国收取的交易手续费约为0.15%,一笔2万韩元的消费对应30韩元。国际卡组织的费用还可能增加成本。举例估算,合计成本约为60韩元,相当于这笔消费的0.3%。
韩国共同民主党议员金勇万还提到,每张注册卡需缴纳1000韩元费用,每笔交易另有约29韩元的安全处理成本。参与公司的确切支出取决于其合同,以及适用于其银行卡的具体收费。
据报道,苹果在韩国的费率是中国所报0.05%费率的三倍。银行卡公司在评估这些支出时,还面临商户手续费下降和资金成本上升的压力。一位业内人士表示,超过90%的商户享有优惠处理费率,因此部分消费几乎没有空间再吸收一笔额外费用。
此前的财务数据说明,销售额规模与利润的意义并不相同。2025年1月,现代卡以14.32万亿韩元的信用卡销售额在八家大型卡公司中居首。另一份财务数据快照显示,截至前一年第三季度,现代卡累计净利润为2401亿韩元,低于新韩卡的5527亿韩元、三星卡的5315亿韩元和KB国民卡的3704亿韩元。各家发卡机构都必须权衡新增消费带来的收入与自身成本。
三星庞大的支付用户基础影响着这场讨论
自2015年推出以来,三星一直未向韩国银行卡公司收取Samsung Pay(现已整合至Samsung Wallet)的国内交易手续费。最初,三星与10家银行卡公司及韩国信用金融协会达成免手续费协议,之后转为与各家公司单独签约。
三星尚未正式宣布要收取国内交易手续费。不过,银行卡公司担心,在向苹果付费而三星仍免费提供服务的情况下,与这家韩国科技公司的谈判可能会发生变化。
据称,韩国银行和三星电子的数据显示,2024年韩国简易支付市场规模约为350万亿韩元,其中通过Samsung Pay完成的交易额为88万亿韩元。按这些数据计算,Samsung Pay约占市场总额的四分之一,因此即使是很小比例的收费,在商业层面也举足轻重。
若按假设的0.15%费率对88万亿韩元交易额收费,每年将产生1320亿韩元收入,接近业内对三星可能收取1300亿韩元费用的估算。更广泛的业内估算认为,Apple Pay和Samsung Pay的潜在费用合计每年可能超过1万亿韩元。这一较高估算涵盖的收费情景,比仅依据三星现有支付交易额的估算范围更广。
Toss Bank的运营也依赖自身资产负债表之外的合作关系。该行的借记卡和联名Toss Bank Hana信用卡均使用Hana Card的支付网络。因此,关于电子钱包支持的决策不仅涉及银行,也关系到合作伙伴的利益。
兼容的收银设备仍是一项成本
Apple Pay要求终端配备符合EMV国际支付标准的近场通信(NFC)功能。NFC让手机或手表能够与附近的读卡器交换支付信息。商户需要配备兼容设备,才能支持感应支付。
业内此前估计,韩国配备NFC终端的银行卡商户仅约占10%。这一估算反映的是当时的基础设施情况;对于正在扩展的服务而言,实际问题在于客户究竟能在多少商户使用该服务付款。
现代卡在推出Apple Pay时,曾帮助大型连锁品牌和大型商户部署NFC终端。据报道,潜在的新增服务提供商也面临着同等规模支持基础设施投资的预期,在新增交易收入到来之前就要承担成本。
韩国移动支付消费额一直在增长。日均支付额从2022年的7991亿韩元升至2024年的9232亿韩元,增幅约为15.5%。更多发卡机构有望争夺这一不断扩大的市场,但日常商店的实际覆盖范围仍将是评估重点。
监管机构关注消费者成本
韩国金融监督院院长李灿镇警告称,向银行卡公司新增收费最终可能转嫁给消费者。即便账单上没有单独列出电子钱包费用,银行卡公司也可能通过减少积分、缩小折扣或降低返现力度来应对,从而影响客户。
监管机构已与八家专营银行卡公司的支付事务负责人讨论这一问题,并表示,由于Samsung Pay使用广泛,该服务近似于公共事业。三星的收费仍属商业事项,金融监管部门也表示,其直接干预能力有限。
金融监督院院长李灿镇谈及正在进行的审查时表示:
我们正在审查与费用有关的具体问题,审查结束后将与金融委员会协商。
韩国金融委员会主席李亿远也承认,监管机构在企业之间的谈判中干预能力有限,同时承诺将寻求提升支付便利性的办法。
在10月22日举行的国会审计会上,共同民主党议员金勇万将韩国与周边市场进行了比较:
日本有200多家金融公司、中国有100多家金融公司提供Apple Pay,但韩国只有现代卡一家。该服务在韩国仍然受到限制。
KakaoBank和Toss Bank有望扩大Apple Pay的覆盖范围。最终能为用户带来多大便利、价格是否负担得起,将取决于商业条款、商户准备情况以及两家银行对客户权益的安排。
要点
- KakaoBank和Toss Bank正在筹备Apple Pay服务,这可能打破现代卡作为韩国唯一参与发卡机构的局面。
- Toss Bank于2026年1月获批相关条款,但此前推迟了原定上线计划。KakaoBank的审查已接近完成。
- 符合条件的借记卡客户可通过Apple Wallet,使用iPhone或Apple Watch在兼容终端付款。
- 据报道,苹果收取的交易手续费约为0.15%,其他处理成本还可能进一步增加支出。
- 三星尚未宣布收取国内交易手续费,但银行卡公司担忧未来可能出现相关收费。
- 监管机构正在评估更高的支付成本是否会导致消费者获得的奖励减少或承担其他负担。