能源账单增加,印尼盾承压
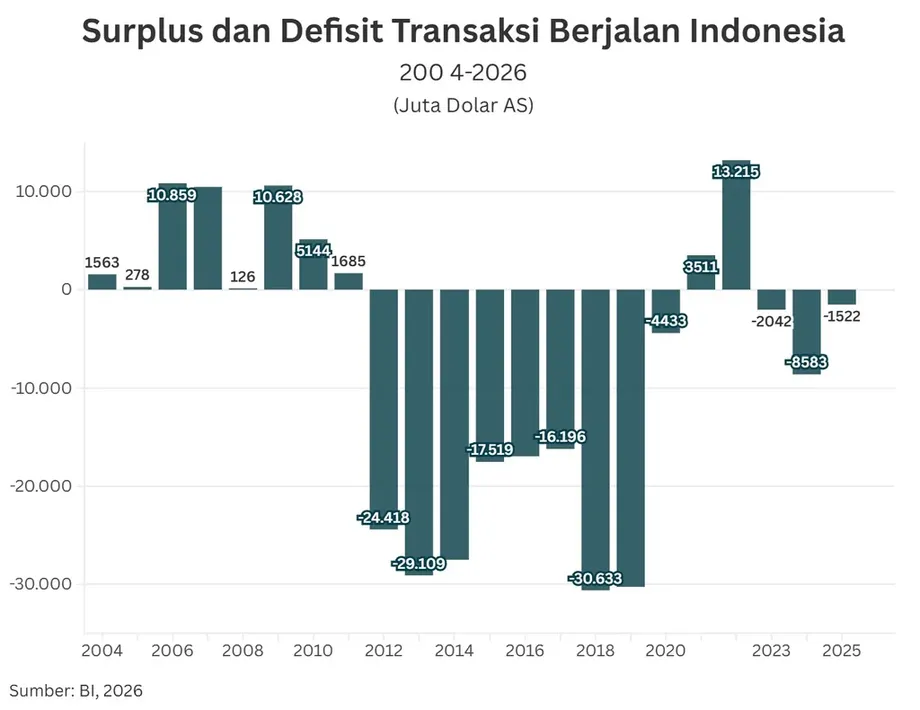
受能源进口成本上升、外汇需求增加影响,印尼2026年第二季度经常账户赤字扩大至124.9亿美元,高于第一季度的35.8亿美元。赤字占国内生产总值(GDP)的比重升至3.34%,此前三个月为0.97%。
目录
印尼央行行长德斯特丽·达马扬蒂指出,能源进口需求庞大是造成赤字的主要原因之一。压力并不只来自石油:其他商品贸易顺差收窄、服务支出以及支付给外国投资者的收益,也对印尼的对外账户造成拖累。
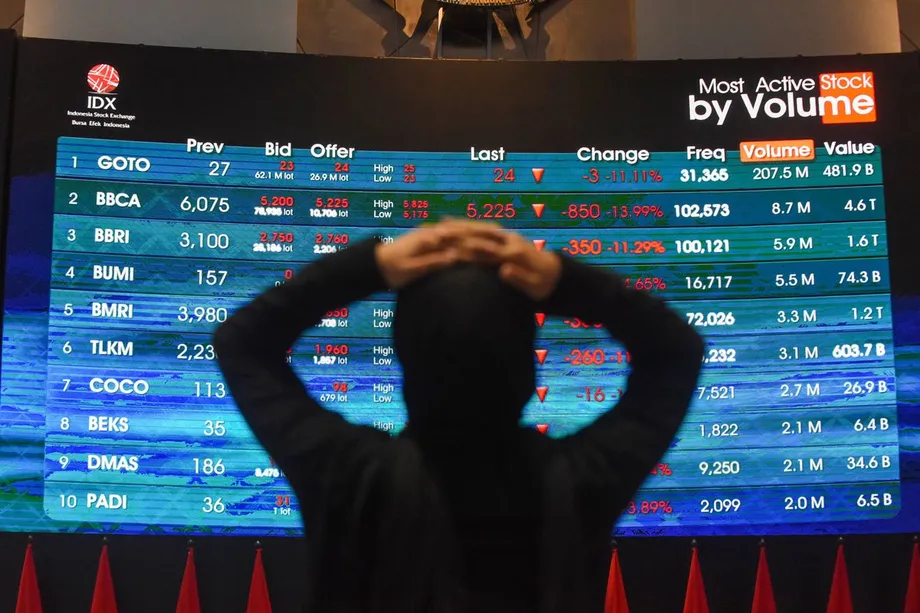
10月26日星期一,印尼盾收于1美元兑18,110印尼盾,为6月初以来最低收盘水平。油价上涨、中东局势紧张以及外资撤离印尼股市,均推高了美元需求。
收盘数据表明,印尼盾当日下跌0.39%。盘中市场更新采用的前一交易日收盘价为18,080印尼盾;以此为基准,收盘价18,110印尼盾意味着下跌约0.17%。雅加达时间下午2时12分,印尼盾一度跌至18,133,随后有所回升。
印尼目前面临两项相互关联的任务:减少购买能源和其他进口商品所需的外汇,同时吸引足够稳定的投资来弥补缺口。印尼央行可以应对汇率的突然波动,但德斯特丽提出的出口和生产调整,需要政府各部门与产业界共同采取行动。
赤字增长有多快?
印尼央行季度数据显示,经常账户赤字在第一季度至第二季度间增加了89.1亿美元,规模约为原来的3.5倍。赤字占GDP的比重上升了2.37个百分点。
经常账户记录商品和服务贸易、跨境收入以及海外劳工汇款等转移支付。出现赤字,意味着上述类别的对外支出超过来自海外的收入。差额必须通过投资、借款或其他外部资金来源弥补。
与去年同期相比,情况也明显恶化。2025年第二季度赤字约为30亿美元,占GDP的0.8%。2025年全年赤字则小得多,约为15亿美元,占GDP的0.1%;当年非油气商品贸易的强劲顺差支撑了整体收支。
以下时间脉络显示,外部压力如何在央行领导层和政策变化期间逐步显现:
- 2026年第一季度:经常账户赤字为35.8亿美元,占GDP的0.97%。
- 2026年第二季度:赤字扩大至124.9亿美元,占GDP的3.34%。
- 2026年6月:外汇储备为1,456亿美元。
- 2026年7月25日:佩里·瓦吉约因个人原因辞职后,德斯特丽出任代理行长。
- 2026年8月:自5月以来累计加息1个百分点后,印尼央行连续第二个月维持利率不变。
- 2026年10月26日:印尼盾收于1美元兑18,110印尼盾。
油气贸易侵蚀商品贸易顺差
根据印尼央行国际收支数据,印尼油气贸易赤字从第一季度的50.9亿美元翻倍至第二季度的101.8亿美元。全球油价上涨推高了能源进口成本。
同期,商品贸易总顺差从82亿美元降至13亿美元,减少69亿美元,降幅约84%。印尼商品出口收入仍高于商品进口支出,但这道缓冲明显变薄。
国内需求支撑原材料、机械设备和消费品采购,非油气进口也随之增加。这些采购各有用途:机械设备可以扩大未来产能,原材料则维持工厂运转,但都需要向海外供应商付款。
印尼央行称,第二季度收支恶化由油价高企、进口增加等暂时性因素推动。Permata银行首席经济学家约苏阿·帕尔德德则关注增长的构成,以及本土企业满足需求的能力。
约苏阿解释了为何在本地生产不足时,支出增加会加剧对进口的依赖:
“这意味着,当国内需求增强时,本土生产能力尚未能充分满足新增需求,导致部分增长转化为进口。”他说。
服务贸易和投资收益增加支出
印尼第二季度服务贸易赤字扩大,部分原因是朝觐季。即使没有实物商品进入印尼,在海外购买旅行及相关服务也会产生外汇支出。
初次收入赤字也有所增加,反映出向外国股东支付股息、偿还海外贷款利息以及跨国公司将利润汇往国外等支出。企业季节性派息也推高了季度赤字。
因此,外国投资会随着时间推移以两种方式体现在账户中。新投资将资金带入印尼,而外国投资者随后获得的收益则可能形成对外支付。更大的商品贸易顺差有助于抵消这些经常性支出。
海外印尼劳工汇款回国,为印尼带来较稳定的外汇收入。印尼央行表示,包括汇款和其他转移支付在内的次级收入顺差与第一季度相比保持相对稳定,其中汇款是最大组成部分。
外国投资弥补大部分缺口
印尼第二季度资本和金融账户录得119.5亿美元顺差。该账户记录融资流动,包括外国投资者购买证券以及对企业的投资。这些资金流入弥补了经常账户短缺的大部分。
国际收支赤字从第一季度的91亿美元收窄至约9亿美元。国际收支涵盖经常账户、融资交易和统计调整等项目。因此,尽管经常账户恶化,印尼第二季度的外部融资状况仍有所改善。
资金流入的类型也很重要。证券投资流入达99.5亿美元,高于直接投资的27.8亿美元,约为后者的3.6倍。这些类别属于更广泛的金融账户,该账户还包括其他交易,因此两者合计与金融账户顺差总额并不相同。
证券投资者购买债券、股票等可交易资产。直接投资者通常会获得长期商业权益,例如投资建厂或持有大量股权。证券通常可以更快出售,因此这类融资更容易受到投资者情绪变化的影响。
约苏阿警告,如果全球信心减弱、美国利率上升,或市场对印尼公共财政的担忧加剧,受高收益吸引而来的资金可能撤离。由此带来的压力可能体现为印尼盾走弱、政府借贷成本上升以及外汇储备减少。
外汇储备提供缓冲,债务情况仍需关注
截至6月,印尼持有1,456亿美元外汇储备。在市场承压时期,这些储备可用于对外支付和央行业务。
第二季度,印尼外债约占GDP的30.6%。按剩余期限计算的短期外债达到GDP的7.2%。剩余期限是指一年内到期的债务,其中也包括最初安排为较长期限的借款。
短期外债与外汇储备之比从上一季度的55.8%升至72.8%,增加17个百分点。因此,外汇储备中有更大比例对应着即将到期的偿债义务。
安达拉斯大学经济与商业学院教授西亚弗鲁丁·卡里米认为,赤字扩大值得警惕。他警告,全球融资条件收紧或油价再次上涨,可能加剧印尼盾贬值压力,并增加印尼的融资需求。
印尼央行应对汇率和利率压力
德斯特丽10月26日表示,印尼央行仍在市场上进行操作,监测汇率走势以及外汇供需平衡。央行尚未调整干预策略。
印尼央行采用即期交易,即买卖货币并在近期开仓结算;同时也在海外使用无本金交割远期合约,并在国内使用无本金交割远期交易。这些合约允许参与者通过未来现金结算管理汇率风险。
央行还必须考虑国内融资状况。德斯特丽8月在议会接受评估时表示,印尼总统普拉博沃·苏比安托提名她为行长唯一候选人;她当时指出,印尼央行印尼盾证券(SRBI)利率正在下降。SRBI未偿余额已从接近1,100万亿印尼盾的峰值降至约1,050万亿印尼盾。
这项约50万亿印尼盾的缩减旨在增加流动性,使市场利率更接近央行隔夜利率。流动性指可随时用于借贷和交易的资金。调整流动性会影响金融机构之间的拆借利率,并最终影响整个经济的借贷条件。
德斯特丽还区分了支撑印尼盾的长期因素,例如外部账户改善,以及由市场情绪推动的短期波动。10月26日,美元指数小幅下跌0.01%,雅加达时间下午3时报101.802,但印尼盾仍走弱。
能源替代和出口成为重点
印尼政府正通过调整燃料结构来减少能源进口,包括推广B50和E50。这些名称通常分别指含50%生物柴油和50%乙醇的混合燃料,其余部分为石油燃料。
这一做法旨在以替代燃料供应取代部分进口石油需求。德斯特丽还将促进出口和进口替代列为应对经常账户赤字的关键举措。政府尚未公布B50和E50的实施日期或外汇节省预估。
进口替代是指在国内生产原本需要从海外购买的商品。在能源领域,这一做法针对的是美元需求的重要来源。在制造业领域,增加本地材料和设备供应,或能让生产扩张时减少额外进口。
西亚弗鲁丁主张以能源进口替代为重点,同时扩大高附加值制造业出口。将商品加工成价值更高的产品后再出口,可以增加出口收入;减少对能源进口的依赖,则能降低一项主要的对外支付支出。
对家庭而言,印尼盾走弱可能推高进口商品以及使用外国材料生产的商品在本地的价格。以美元向供应商付款的企业,需要更多印尼盾才能支付同一笔美元账单。出口创汇企业每赚取1美元可兑换更多印尼盾,但使用进口投入品的企业也会面临成本上升。
预测差距扩大
Permata经济研究院预计,印尼2026年全年经常账户赤字将占GDP的2.5%至3%。与季度数据一同公布的印尼央行全年预测较低,为GDP的0.5%至1.3%。
全年结果将取决于接下来几个季度的油价、出口收入、进口需求和收入支出。印尼此前的年度收支显示,大宗商品收入会对结果产生多大影响:2022年经常账户顺差为132亿美元;随着全球能源和农产品价格回落至较常见水平,2023年转为16亿美元赤字。
政府融资需求也是需要关注的另一项压力。2026年上半年预算赤字占GDP的0.76%,政府全年预测为2.85%。预算赤字指政府支出超过收入;经常账户赤字则涉及印尼与世界其他地区的交易。
如果两者都需要融资,政府和私人借款人可能面临更激烈的资金竞争,尤其是在国际投资者出借意愿下降时。短期汇率应对由印尼央行负责,而要实现更持久的改善,则取决于出口收入、能源成本、国内生产和资金流入的稳定性。
要点
- 印尼2026年第二季度经常账户赤字扩大至124.9亿美元,占GDP的3.34%。
- 油气贸易赤字翻倍至101.8亿美元,商品贸易总顺差则降至13亿美元。
- 10月26日,印尼盾收于1美元兑18,110印尼盾,为6月初以来最低收盘水平。
- 证券投资流入为99.5亿美元,高于直接投资的27.8亿美元。
- 6月外汇储备为1,456亿美元,而相对于储备、即将到期的债务有所增加。
- 印尼央行继续干预汇市,政府则推进能源替代并寻求扩大出口。