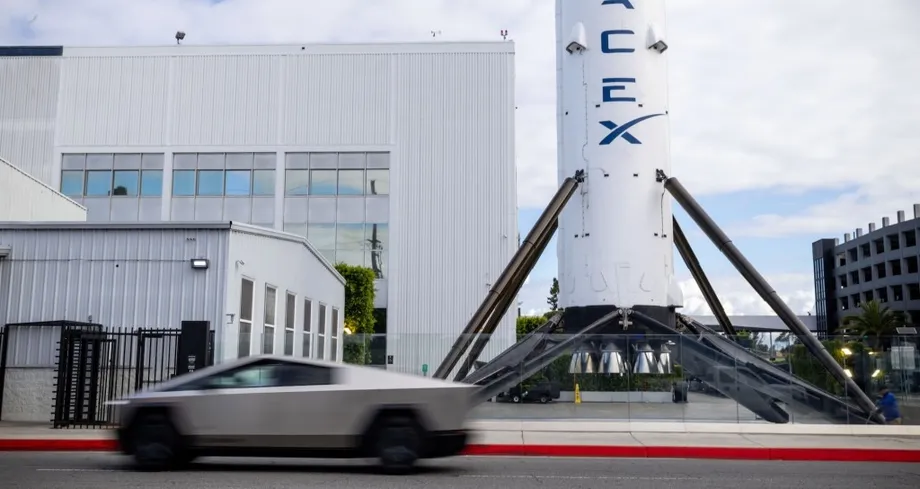
两个独立委员会,尚未达成协议
埃隆·马斯克支持将SpaceX与特斯拉合并,打造一家估值约3.5万亿美元的企业,把火箭、卫星互联网、电动汽车、机器人和人工智能纳入同一家公司。独立董事委员会正在审议这项提议,但尚未就交易条款达成一致。
目录
马斯克在2026年10月20日的SpaceX财报电话会上确认了相关讨论。设立这些委员会是应股东要求。身为两家公司首席执行官和最大个人股东的马斯克表示,由于他在交易双方都有利益,因此无法参与谈判。
按SpaceX约2万亿美元、特斯拉约1.5万亿美元的近期估值计算,合并后的公司将跻身全球最具价值的企业之列。这些数字反映的是两家公司的股票市值;股东最终能获得什么,仍有待委员会谈判确定。
马斯克告诉投资者,提议能否推进,取决于委员会和股东是否支持:
特别委员会尚未就任何交易的条款达成一致,也不能保证双方最终会达成协议。
最大考验不只是商定价格。特斯拉需要获得代表全部已发行股份过半数的支持。监管机构也将审查这项合并:一方是美国主要国防承包商,另一方是去年在中国实现210亿美元营收的汽车制造商。
对投资者而言,核心问题很明确:共享技术和更灵活的投资决策,能否抵消整合多家高成本企业、并进一步集中马斯克权力所带来的代价。
马斯克为何要把火箭、汽车和人工智能整合起来
马斯克的理由是,特斯拉和SpaceX正日益成为同一技术体系不同环节的参与者:芯片提供算力,数据中心运行人工智能软件,卫星负责通信,车辆和机器人则让软件投入实际应用。
在10月20日的电话会上,马斯克以人工智能能力不断增强为由,阐述了这一机会:
我确实认为合并两家公司有很大价值,因为我们基本已经处于超级智能奇点阶段,合作能带来很多收益。
超级智能是指在广泛任务上超越人类能力的人工智能。“奇点”则指一种假设中的临界点,届时技术进步会变得迅猛且难以预测。马斯克以此说明,他为何希望软件、芯片、机器人、通信和太空基础设施方面加强协作。
星链可以为特斯拉汽车和Optimus人形机器人提供连接服务。特斯拉的电池和储能系统则可满足SpaceX不断增长的用电需求,包括数据中心。特斯拉在工厂自动化方面的经验,也可能帮助SpaceX生产星舰飞船。
SpaceX提出的轨道人工智能数据中心项目Starmind,则带来了另一种潜在协同。建在轨道上的计算基础设施将把发射能力、通信、芯片和能源系统纳入同一项目。
晨星分析师塞思·戈尔茨坦和尼古拉斯·欧文斯指出,合并可能带来实际的管理优势:工程师和投资资源能够更便捷地在不同项目间调配。与此同时,股东将由同一个董事会决定哪些项目值得获得资源。
Terafab显示两家公司已有密切合作
特斯拉和SpaceX于3月宣布Terafab计划,拟在得克萨斯州建设一座半导体工厂,预计耗资1190亿美元。该项目旨在为自动驾驶汽车、机器人和人工智能基础设施供应芯片。
马斯克提出的目标是每月生产100万片半导体晶圆。晶圆是制造多枚芯片的薄片,完成制造后再将芯片分离。按这一拟议规模,Terafab将成为一项重大制造业投资,与两家公司现有业务并行推进。
项目进度安排将延续至合并谈判之后:
- 2026年3月:特斯拉和SpaceX宣布Terafab项目。
- 2026年6月:SpaceX开始公开交易,外界对可能合并的关注随之升温。
- 2026年7月22日:马斯克在财报电话会上谈到两家公司业务日益重叠。
- 2026年10月20日:马斯克确认独立委员会正在审议合并事宜。
- 2027年5月或6月:马斯克预计Terafab将产出首批可用测试芯片。
- 2028年:生产目标将从第三季度延续至年底。
两家公司的合作已经涉及成品。合并消息公布前一周展示的一辆Roadster原型车使用了SpaceX冷气推进器。SpaceX还购买了特斯拉电池和Cybertruck车辆。
因此,对股东而言,这项合并既关系到现有合作关系的所有权和融资,也关系到是否建立新的合作关系。合并后的企业可以在内部协调这些项目,但其成本和技术风险也将由同一个投资主体承担。
人工智能增长伴随着巨额支出
SpaceX最新业绩说明了人工智能为何成为这项提议的核心。其截至9月30日的季度营收约为146亿美元,同比增加161%。人工智能业务营收约76亿美元,占总营收一半以上。
人工智能业务包括计算服务、Grok助手、X平台的广告和订阅收入,以及编程平台Cursor。SpaceX在上市前收购了xAI和X。Cursor在8月以600亿美元被收购后,贡献了6.08亿美元的季度营收。
SpaceX本季度在人工智能基础设施上投入164亿美元,而去年同期为48亿美元,约为后者的3.4倍。为客户建设计算能力所需的资金,消耗速度超过了人工智能部门创造营收的速度。
其他业务也在增长。随着星链本季度新增超过160万名用户,连接服务营收达到约53亿美元,增长69%。包括猎鹰和星舰服务在内的太空业务营收约18亿美元,增长6%。
SpaceX报告称,季度净利润为44亿美元,而去年同期亏损10亿美元。不过,前九个月公司营收270亿美元,高于此前的137亿美元,仍录得11亿美元亏损。
Visible Alpha估计,特斯拉与SpaceX合并后今年将拥有超过15.5万名员工,营收达到1530亿美元。由于人工智能基础设施、半导体工厂和运载火箭方面的支出,合并后的企业自由现金流也可能至少为负540亿美元。
自由现金流是扣除运营费用和工厂、设备等资产投资后剩余的资金。数值为负意味着这些活动消耗的现金多于创造的现金。利润和现金流可能走势不同,因为会计处理会将部分投资成本分摊到数年中。
特斯拉股东表决将是严峻考验
特斯拉的审批门槛让投资者拥有决定性影响。马斯克表示,合并需要获得代表全部已发行股份过半数的支持,而不仅仅是参加投票股东所投票数的过半数。
举例来说,一家公司有100股已发行股份,即使只有60股参与投票,也必须有超过50股支持。未投票的股东不会为达到这一门槛提供支持。
马斯克持有特斯拉约20%的股份。在SpaceX,附带额外投票权的股份使他控制了超过五分之四的投票权,因此两家公司面临的审批难度截然不同。
委员会还必须协商换股比例,即一家公司的投资者在另一家公司可获得多少股份。这一决定将分配合并后企业的所有权,并决定两方股东各自能分享多少未来收益。
巴克莱提出,SpaceX可能完全通过换股收购特斯拉。根据其模拟方案,马斯克可能持有合并后公司约37%的股份,同时控制约56%的投票权。这些数字是分析师对一种可能安排的估算。
特斯拉10月19日提交的年度委托书中没有合并提案。两家公司也尚未公布谈妥的方案或合并表决日期。
独立董事面临交织的关系网络
马斯克尚未公布两个特别委员会的成员。特斯拉10月19日提交的委托书列出了七名独立董事,包括董事长罗宾·丹霍姆、伊拉·埃伦普雷斯和前首席技术官JB·斯特劳贝尔。SpaceX的独立董事包括埃伦普雷斯、兰迪·格莱因和罗洛夫·博塔。
埃伦普雷斯同时在两家公司的董事会任职,体现了两家公司治理网络的紧密交织。委员会的任务是在评估这项提议的同时,代表各自股东进行谈判,而该提议已获得两家企业首席执行官的公开支持。
未被列为独立董事的SpaceX董事安东尼奥·格拉西亚斯领导着Valor Equity Partners。该公司持有SpaceX 3.4%的股份,并通过相关安排为人工智能硬件采购提供资金:设备先被买下,再租回给实际使用设备的公司。
特斯拉与马斯克旗下其他企业的交易涉及金额已相当可观。一份监管文件分析显示,特斯拉2025财年与马斯克控制企业的业务额超过5.73亿美元,其中包括向xAI出售价值4.301亿美元的Megapack电池,以及向SpaceX出售价值1.433亿美元的Cybertruck。特斯拉审计委员会认为,这些交易的商业条款与无关联企业之间的可比交易相当。
xAI投资决策也体现了股东意见与董事会权力之间的关系。2025年11月,约10.6亿股特斯拉股票支持一项不具约束力的投资提议,9.163亿股反对,超过4.73亿股弃权。由于弃权票计为反对,该提议未获通过。特斯拉后来披露,公司于2026年1月投资了20亿美元。
得克萨斯州法律影响股东保护
十年前特斯拉收购SolarCity一事引发了多年诉讼,诉讼指控马斯克动用特斯拉资源,挽救另一家与他有关联的企业。SpaceX与特斯拉合并,再次让双方股东受到公平对待的问题成为审视焦点。
两家公司都已将注册地从特拉华州迁至得克萨斯州。得克萨斯州公司法为董事会提供了更强的保护,并对某些股东诉讼设定了严格要求。
SpaceX公司章程规定,提起派生诉讼的投资者至少须持有3%的股份,并要求股东索赔接受强制仲裁。派生诉讼是股东代表公司提起的案件,通常指控董事或高管损害了公司利益。仲裁则将争议交由私人裁决者处理,而非通过通常的法院程序解决。
按2万亿美元估值计算,3%的持股价值约为600亿美元。这一计算显示,要达到规定的持股门槛,需要多大规模的投资。
SpaceX的B类股票每股拥有10票投票权。估计显示,马斯克控制约82%至84%的投票权。额外投票权让他拥有远高于其经济持股比例所赋予的控制力。
因此,合并改变的将不只是产品范围。特斯拉投资者将进入一种公司架构,其投票规则可能让马斯克对他们的投资拥有更强控制权。
中国业务带来最尖锐的战略冲突
特斯拉去年在中国的营收为210亿美元,约占总营收的22%。特斯拉上海工厂对其汽车生产和销售也至关重要。
与此同时,SpaceX是美国国防部、情报机构和美国国家航空航天局的主要承包商。该公司在最近一个季度执行了18次美国国家安全相关发射任务,并在开发用于军事监视和安全通信的星盾卫星。
摩根大通分析师认为,国家安全方面的冲突是尤其严重的障碍。合并后的集团必须同时管理敏感的美国政府业务,以及在中国的大规模制造和商业业务。
可能的应对方式包括拆分特斯拉在中国的业务,或将其控制权转交给当地财团。按这种架构,集团整体或可继续从特斯拉品牌和自动驾驶技术中获得授权收入。无论采用哪种方式,特斯拉在中国这一占其营收五分之一以上的市场如何赚钱,都将发生变化。
监管审查还将涉及美国、英国和欧盟的竞争主管部门。美国国会议员可能会审查国家安全、中国投资和供应链问题。除股东要求的商业条款外,两家公司还必须处理这些问题。
接下来的进展不只取决于马斯克的支持
巴克莱提出,合并消息可能在特斯拉12月年度股东大会前公布。接近特斯拉管理层的人士认为,交易可能在唐纳德·特朗普总统任期结束前完成。这两种预期都意味着,前方仍有大量谈判和监管工作。
谈判期间,SpaceX也预计业务将快速增长。首席财务官布雷特·约翰森预测,2027年第一季度营收将达到330亿至370亿美元,而LSEG汇总的分析师预期为220亿美元。
马斯克预测,到2027年底,年度经常性收入将达到5000亿至1万亿美元。年度经常性收入估算的是重复性业务的年化规模;实际营收仍取决于提供的服务和客户需求。
投资者通过持有一只股票即可投资更广泛的业务组合。特斯拉股东可以参与星链和发射服务,SpaceX股东则可获得对汽车、储能和机器人业务的投资敞口。他们也将共同承担这些业务遇挫所带来的成本。
晨星分析师戴维·塞克拉警告,企业对马斯克个人的依赖值得关注。当更多业务依赖同一位领导者时,这一风险会更加集中。委员会现在必须把他的技术愿景转化为股东可以评估的具体条款:所有权、投票权、融资,以及切实可行的中国业务安排。
要点
- 特斯拉和SpaceX的独立委员会正在审议合并事宜,但尚未就交易条款达成一致。
- 两家公司的合计市值约为3.5万亿美元。
- 马斯克支持这项提议,但因利益冲突被排除在委员会谈判之外。
- 特斯拉合并获批须得到代表全部已发行股份过半数的支持。
- 两家公司共同推进的项目包括计划投资1190亿美元的Terafab半导体工厂。
- 巨额投资可能导致合并后的企业今年自由现金流至少为负540亿美元。
- 特斯拉在中国的业务和SpaceX承担的美国国家安全任务,将构成重大监管挑战。