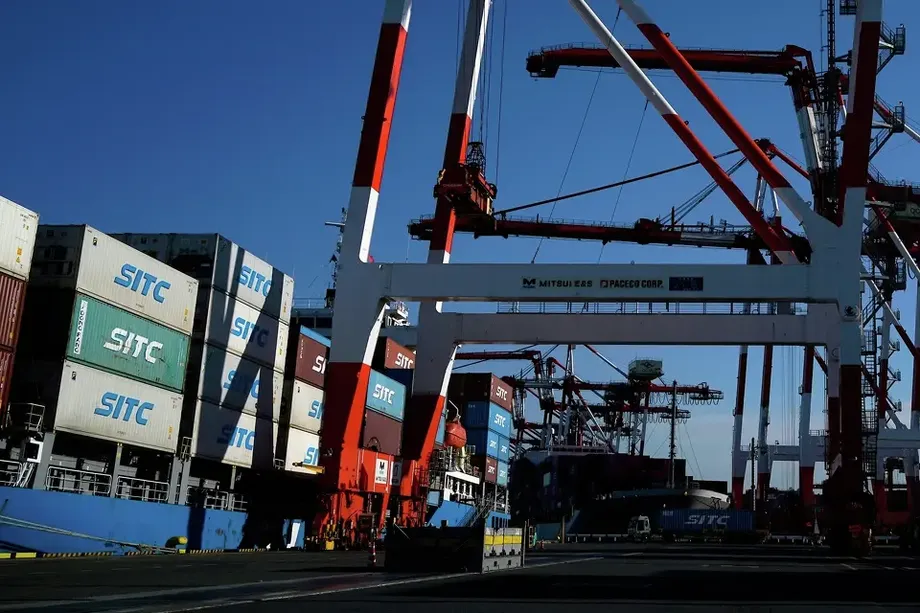
芯片销售强劲,日本再现贸易逆差
受半导体销售激增带动,日本2026年9月出口额同比增长16.7%,连续第13个月增长。但由于进口增长更快,日本连续第五个月出现贸易逆差。高油价持续给企业和家庭带来压力。
目录
日本财务省10月21日公布的初步数据显示,9月贸易逆差为5366亿日元,不到8月约1.1万亿日元逆差的一半,但远高于市场预期的1810亿日元。进口额同比增长18.9%。
日本芯片出口额增长49.4%,用于制造半导体的机械设备出货额增长43.9%。汽车出口增长15.1%,表明出口增长并非仅由支撑人工智能发展的设备带动。
进一步分析数据可以发现,近期走势有所转弱。大和综合研究所经济学家安娜·比林(Anna Billing)和秋元康树(Koki Akimoto)在10月21日发布的9月贸易分析中表示,经季节性调整后,出口额较8月下降1.1%,这是七个月来首次环比下滑。出口量也连续第二个月下降,降幅为0.7%。
季节性调整会剔除假期停工等重复出现的影响,以便更准确地比较相邻月份。9月出口额远高于上年同期,但最新的月度走势向下。对于2026年上半年依靠出口支撑的日本经济而言,这种反差值得关注。
人工智能需求支撑芯片和工厂设备
日本供应商正受益于人工智能投资热潮的两个相关领域:半导体本身的需求,以及制造半导体所需机械设备的需求。韩国芯片制造商的投资支撑了对日本制造设备的订单。
半导体是用于处理和存储信息的电子元件。要扩大人工智能计算能力,既需要更多芯片,也需要具备相应产能的工厂。日本同时向这两个环节供货,因此芯片零部件制造商和设备生产商都能受益。
农林中金综合研究所首席经济学家南武志表示,他预计这一需求将持续:
人工智能相关产品的需求依然强劲,半导体出口不断增长。我预计在可预见的未来,这一趋势将延续,不会出现供过于求。
发电设备出口也增长了22.6%。这与汽车出货量走强一道,帮助日本维持了可观的年度出口增幅,尽管增速低于8月的19.3%。继7月表现异常强劲之后,9月出口增速连续第二个月放缓。
日本也在努力扩大国内先进芯片产能。4月,富士通计划推出人工智能处理器的消息引发关注。该公司计划使用Rapidus在本世纪20年代末前后生产1.4纳米芯片。Rapidus的目标是在2027财年下半年实现2纳米芯片量产。这些计划着眼于未来的国内产能,而9月数据则显示,出口业务已在支撑日本供应商。
对美出口推动年度增长,月度需求则有所转弱
日本对美出口额同比增长22.9%。对华出口增长8.6%,对欧盟出口增长10.5%。对欧洲的汽车销售支撑了年度增幅。
日本对美国实现3930亿日元贸易顺差,也就是说,日本对美出口额高于进口额。双方前一年达成的贸易协定将大多数日本商品的关税上限设为15%,以换取东京承诺增加对美投资。关税是对进口商品征收的税,会增加买家的成本。
大和综合研究所的分析发现,日本对美国和欧盟的出口量较8月下降,此前一个月则有所增长。对亚洲出口量增加,尤其是对华出口。非铁金属、钢铁、公共汽车和卡车出口下滑,拖累了出口总量。
这种地区分布意味着,日本的前景与其他经济体的投资决策息息相关。若美国人工智能领域的支出放缓,亚洲经济体生产的芯片订单可能减少,进而削弱对日本芯片制造设备的需求。大和综合研究所预计出口量总体将持平;人工智能需求将提供支撑,而高利率则会抑制欧洲和美国客户的需求。
油价涨幅远超进口量增幅
9月原油进口额同比增长51.1%,进口量仅增长3.1%。日本为仅略微增加的原油进口量支付了高得多的价格。
大和综合研究所表示,尽管与中东冲突相关的供应限制仍在持续,但替代采购使9月原油进口量略高于上年同期水平。不过,进口价格仍然高企,给贸易逆差带来压力。
日本几乎全部依赖进口石油,因此运输、制造业和家庭开支都容易受到海外供应中断的影响。伊朗战争以及霍尔木兹海峡通行严重受限,促使日本寻求其他供应来源。布伦特原油价格从2月的每桶约70美元升至近几个月的110美元以上,之后在每桶100美元左右交投。
采购来源的变化十分显著。日本从美国进口原油的金额同比激增约820%。从中东进口的原油金额仅增长1.5%,尽管来自该地区的进口量下降了30%。日本为大幅减少的中东原油支付了略高的价格。
南武志还警告称,油价可能继续维持高位:
中东局势正不断失控,因此高油价很可能还会持续一段时间。
油价影响的不只是加油站。燃料成本会影响运费,石油也是塑料等工业材料的原料。因此,进口支出增加可能推高日常商品的运输和制造成本。
航运中断令月度数据更难解读
9月进口增速低于8月,当时进口额同比增长28%。原油交付延迟是增速放缓的原因之一,油轮绕行以避开曼德海峡,也就是红海的南部入口。
交货时间有助于解释为何进口增长放缓的同时,原油进口量仍高于上年同期。船只延迟抵达会使采购在不同月份之间发生变化,而同比比较所对应的是另一个时段。大和综合研究所的数据显示,经季节性调整后,9月进口总额环比下降1.9%。
日本政府预计,随着经苏伊士运河航行的油轮抵达,10月原油采购量将恢复至上年同期左右的水平。因此,交付时间以及日本为每批货物支付的价格,都将影响下一期贸易数据。
霍尔木兹海峡和曼德海峡影响航程的不同部分。霍尔木兹海峡连接波斯湾和外海,曼德海峡则通往红海及苏伊士运河航线。航运受阻可能改变日本采购石油的来源,也可能延长货物抵达时间。
因此,日本9月贸易逆差收窄,既反映进口增速放缓,也体现出口持续强劲。原油价格仍处高位,即使出口商维持年度增长,油轮抵达量回升也可能再次推高进口账单。
上半年创纪录数据凸显更大失衡
2026财年上半年,即4月至9月,日本出口商品总额达63.5万亿日元,较上年同期增长18.4%。进口增速更快,增长20.4%,达到66.3万亿日元。进出口总额均创下纪录。
由此产生的贸易逆差为2.81万亿日元,接近上年同期的两倍。进口额约为出口额的1.044倍。这一比例根据公布的贸易逆差和63.5万亿日元出口额计算;公布的进出口总额均经过四舍五入。
在上半年六个月的整体表现较弱之际,9月情况已有明显改善。月度逆差较8月约1.1万亿日元收窄约5630亿日元,降幅约为51%。不过,连续五个月出现逆差表明,海外销售增长仍未跟上从国外采购商品的成本增幅。
主要日期和变化如下:
- 2026年2月:布伦特原油价格约为每桶70美元,之后开始上涨。
- 4月至9月:日本出口额为63.5万亿日元,进口额为66.3万亿日元,贸易逆差为2.81万亿日元。
- 8月:出口额同比增长19.3%,进口额同比增长28%。
- 9月:出口增速放缓至16.7%,进口额增长18.9%,贸易逆差收窄至5366亿日元。
- 10月21日:9月贸易数据及大和综合研究所的分析公布,早于日本央行当月稍晚举行的政策会议。
日元和利率带来额外压力
日本财务省数据显示,9月日元兑美元平均汇率为157.43,较上年同期贬值6.7%。日元走弱会推高以日元计价的美元商品成本,包括石油。出口商则可能从海外收入兑换成日元时受益。
汇率波动有助于解释为何贸易金额与实际出货量可能出现不同走势。即使出口量变化不大,企业也可能因汇率变动获得更多日元收入。对进口原材料的企业而言,同样的汇率变动会推高成本。
日本央行原定于10月稍晚举行的政策会议上公布季度经济增长和通胀预测。关于利率背景的数据存在矛盾:一份有关9月决策的报道称,基准利率从1%升至1.25%;而10月会议前的一项调查则预计利率将维持在1%不变。当前利率水平仍需依据日本央行自身决议确认。
对家庭来说,当下最直接的问题是购买力。首相高市早苗领导的政府提议将食品消费税从8%降至1%,相关法案正在国会审议。此举旨在降低食品杂货开支,此前能源和进口成本上涨已令家庭预算承压。
后续数据将进一步揭示走势
大和综合研究所预计出口量总体持平,这使市场关注人工智能相关订单能否抵消其他领域需求疲软。9月半导体数据强劲,但部分材料和汽车品类的出口下滑,因此各行业之间的平衡十分重要。
市场预期也显示,投资者此前对数据表现寄予厚望。出口增长16.7%,低于20.1%的预测中值;另一项调查给出的预测中值为21.3%。进口增长18.9%,低于19.6%和20.4%的预测值。两组预测都显示,市场原本预期日本贸易增长会更快。
不过,数据公布后日本股市仍然上涨,日经225指数升1.8%,东证股价指数(Topix)上涨1.14%。接下来的重要节点是日本央行10月公布的经济预测,以及延迟的石油货船抵达。持续的芯片订单为出口商提供支撑;对进口商和家庭而言,能源价格和日元汇率仍是影响成本的关键因素。
要点
- 日本9月出口额同比增长16.7%,连续第13个月增长。
- 半导体出口额增长49.4%,芯片制造设备出口额增长43.9%,汽车出货量增长15.1%。
- 经季节性调整后,出口额环比下降1.1%,出口量下降0.7%。
- 进口额增长18.9%,日本连续第五个月出现贸易逆差,金额为5366亿日元。
- 原油进口额增长51.1%,进口量仅增长3.1%。
- 尽管出口收入创纪录,日本4月至9月的贸易逆差仍达2.81万亿日元。
- 10月石油货物交付情况和日本央行即将公布的经济预测,是接下来值得关注的进展。