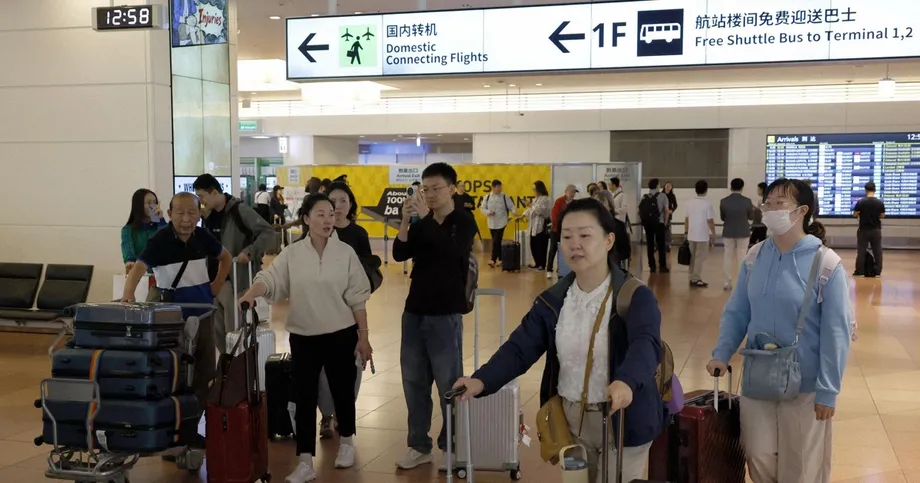
游客人数减少,消费额上升
2026年1月至9月,外国游客在日本消费额创下7.06万亿日元的纪录,约合450亿美元;同期入境人数却下降2.9%,至3073万人。10月21日公布的数据显示,日本旅游业正从较少的游客身上获得更多收入;第三季度,台湾取代中国,成为消费额最高的客源地。
日本观光厅表示,前九个月的消费额比2025年同期增长1.9%。该厅发布的入境消费动向调查显示,7月至9月消费额的更精确数据为2.2076万亿日元,同比增长3.2%。这些季度数据是首次发布的初步估算。
日本国家旅游局记录的数据显示,截至9月入境人数为3073.02万人。这是2021年新冠疫情期间以来,该时段入境人数首次下降。中国游客人数减少55.5%,而来自韩国和台湾的游客则大幅增加。
对酒店、餐馆和商店而言,这意味着顾客人数与销售额走势不同。人均消费额有所上升,多个市场的增长帮助抵消了中国游客大幅减少的影响。不同企业面对的经营环境各异,取决于其服务的游客群体以及游客的消费偏好。
消费总额为何上升?
7月至9月,普通游客人均消费达到233,677日元,比上年同期增长6.1%。日本观光厅在官方摘要中将这一数字约写为23.4万日元。该指标不包括邮轮乘客。
同期入境人数下降4.8%,但总消费额增长3.2%。尽管游客流量减少,入境游客的人均消费增加,帮助旅游收入继续增长。总消费额还取决于游客构成以及用于衡量其消费的调查对象范围。
这些数据统计的是以日元计价的消费金额,并未细分增幅中有多少来自价格上涨、购物、住宿选择变化或访日人群构成变化。因此,企业能够清楚看到销售额的走势,却难以全面判断新增收入具体由什么因素推动。
台湾引领客源市场变化
7月至9月,台湾游客消费额为3818亿日元,同比增长26.2%。其消费额占总额的17.3%,超过中国游客的3583亿日元,占比为16.2%。
两地消费额相差235亿日元。上年同期,中国游客消费额占比为27.8%,如今下降了11.6个百分点。这表明日本旅游收入来源出现了显著变化。
韩国以2938亿日元的季度消费额位列第三,同比增长45.8%。美国以2409亿日元紧随其后,香港游客消费额为1555亿日元,增长37.1%。
台湾、中国、韩国、美国和香港合计贡献1.4303万亿日元,约占季度游客消费总额的64.8%。这些市场合计占比颇高,意味着即便其他地区消费额有所增长,少数几个市场的变化仍会对日本旅游企业产生重大影响。
中国游客减少重塑旅游业
第三季度,中国游客消费额同比下降39.8%;上年同期约为5950亿日元。消费额降至3583亿日元,意味着流入日本住宿、零售、餐饮及其他旅游消费领域的资金减少约2367亿日元。
2026年1月至9月,中国赴日游客人数约为334万人,低于上年同期的749万人,减少约415万人次。按四舍五入后的增幅计算,所有市场的入境人数合计净减少约91.8万人次。其他市场的增长因此抵消了中国游客减少带来的大部分影响。
2025年11月,高市早苗首相在国会发表言论后,中日关系趋于紧张,访日旅游随之走弱。她表示,如果中国攻击台湾,日本自卫队可能支持美国。此后,中国有关部门多次发布提醒,敦促公民避免前往日本。
日本国家旅游局还将中日航班减少列为影响因素之一。可搭乘航班减少,除了旅行警示带来的影响外,也限制了可能成行的旅行人数。
实际赴日的中国游客人均消费有所增加。第三季度,他们的人均消费同比增长22.1%,达到294,560日元,比普通游客人均消费233,677日元高出约26%。人均消费上升缓和了消费总额的降幅,但游客人数大幅减少仍拖累了总额。
韩国和台湾游客人数增加
2026年前九个月,韩国仍是日本最大的客源地,赴日游客约830万人,同比增长21.6%。台湾以约600万人次位居其后,增长19.1%。两地游客合计约占截至9月入境总人数的46.5%。
中国以约334万人次位列第三。美国游客约250万人次,增长5.2%;香港游客约200万人次,增长7.7%。这些增长助力日本截至9月的入境游客人数超过3000万人,这在2025年之后仅是第二次。
9月各市场表现同样分化。韩国游客人数增长25.6%,达到842,300人次,受中秋假期和航空运力增加带动。台湾游客为595,600人次,增长13%。
9月中国游客人数同比下降44.5%,至430,800人次;上年同期为775,657人次。这是同比下降连续第十个月,始于2025年12月。9月入境游客总人数为3,103,700人次,下降5%;此前8月下降9.6%。
包括韩国、墨西哥和中东在内的七个市场,9月入境人数创下新高。因此,日本旅游业的放缓并不均衡:多个市场的月度游客人数创纪录,而中国游客大幅减少则拖累全国总数。
游客把钱花在哪里
住宿是第三季度游客平均旅行预算中占比最大的项目,为82,523日元。其次是购物,支出为64,367日元;餐饮支出为53,600日元。这三类合计200,490日元,约占人均消费的86%。
对企业而言,这些数据体现了游客消费分布之广。一趟旅行会带动住宿业、零售业和餐饮业,剩余消费则流向其他商品和服务。因此,游客人数或消费习惯的变化可能同时影响多个行业。
专程赴日观光休闲的游客人均消费为222,391日元,同比增长8%。这比普通游客的人均消费低11,286日元;普通游客这一类别还包括其他出行目的。
调查显示,游客平均停留10.3晚,比上年同期减少1.2晚。人均消费增加的同时,平均停留时间有所缩短。尽管游客在日本停留时间减少,每趟旅行带来的收入仍有所增加。
更多客源市场带来增长
第三季度,法国游客消费额为536亿日元,同比增长27.2%;英国游客消费475亿日元,增长11.5%。意大利游客消费370亿日元,增长22.2%;西班牙为359亿日元,增长24.9%。
新加坡游客消费额增长33.4%,达到236亿日元。俄罗斯游客消费额增长106.7%,达到182亿日元;马来西亚游客消费181亿日元,增长10.8%;印度游客消费172亿日元,增长11.9%。
在上述数据中,俄罗斯的增幅最大,但市场规模与增幅同样重要。台湾第三季度消费额为3818亿日元,约为俄罗斯182亿日元的21倍。较小市场的强劲增长也能带来可观收入,但最大客源市场的变化影响要大得多。
从2026年1月至3月的调查起,日本观光厅开始单独公布墨西哥、北欧国家和中东地区的消费数据。更丰富的细分数据让旅游企业能进一步了解主要客源地以外的市场。
创纪录之际,夏季季度表现略显疲软
7月至9月的消费额高于2025年同期,但低于2026年4月至6月的2.5125万亿日元,减少3049亿日元,降幅约为12.1%。
人均消费额也从前一季度的244,733日元降至233,677日元,减少11,056日元。同比比较显示消费增长,而与紧邻的前一季度相比,消费水平有所下降。企业追踪不同旅游季的需求时,这两种比较都很有参考价值。
9月,日本人出境旅游有所回升。日本公民出境人数增长6.3%,达到148万人次;1月至9月累计出境人数为1121万人次,增长3.2%。因此,日本入境和出境旅游呈现不同走势。
变化背后的时间线
中国游客减少在数月间逐步显现,10月公布的数据汇总了消费额和入境人数情况:
- 2025年11月:高市早苗就可能发生的台海冲突发表言论,中国有关部门开始发布赴日旅行提醒。
- 2025年12月:中国游客人数开始同比下降,并连续10个月持续至2026年9月。
- 2026年4月至6月:外国游客在日本消费2.5125万亿日元。
- 2026年7月至9月:消费额达到2.2076万亿日元,同比增长3.2%;同期入境人数下降4.8%。
- 2026年10月21日:日本观光厅公布7月至9月消费额的首次初步估算,同时发布9月入境人数数据。
前九个月的纪录显示,日本旅游收入有所增加,游客构成也发生了变化。台湾和韩国游客贡献更多,中国游客贡献大幅减少;在入境总人数下降的情况下,人均消费增加帮助维持了收入。
要点
- 2026年1月至9月,外国游客消费额创纪录,达到7.06万亿日元,同比增长1.9%。
- 入境人数下降2.9%,至30,730,200人次。这是2021年以来,该时段入境人数首次下降。
- 第三季度消费额达到2.2076万亿日元,普通游客人均消费为233,677日元。
- 台湾以3818亿日元的季度消费额位居首位,超过中国的3583亿日元。
- 前九个月中国游客人数下降55.5%,韩国和台湾游客人数分别增长21.6%和19.1%。
- 7月至9月的消费数据为首次发布的初步估算。