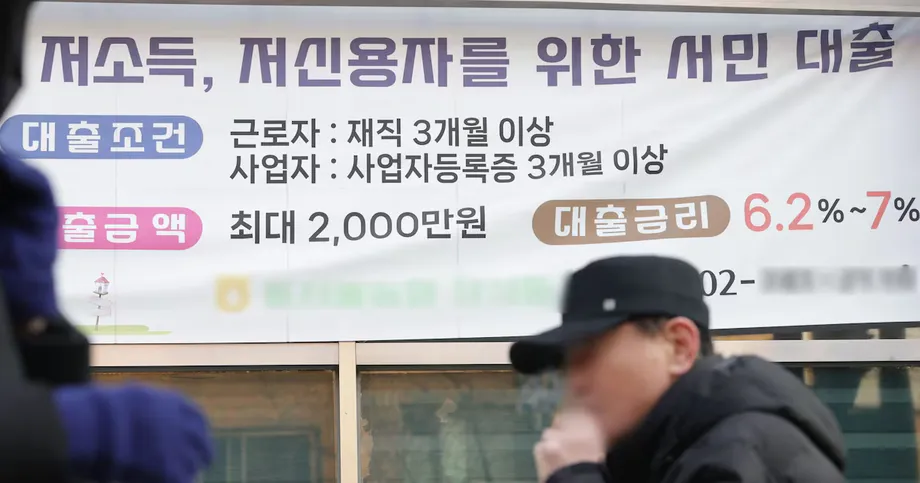
信用较弱的借款人支付的利率接近两倍
韩国银行数据显示,第二季度,信用等级为7至10级的韩国借款人新增无担保银行贷款的平均年利率为10.8%,高于一年前的9.3%。这组数据由韩国银行提交给国民力量党议员宋彦锡。在韩国20家本土银行中,他们的利率涨幅是信用最强借款人涨幅的2.3倍。
目录
韩国银行提交给共同民主党议员金泰年(Kim Tae-nyeon)的另一组数据则显示,2026年7月,信用较弱借款人的平均利率为10.96%,而信用等级为1至3级的借款人为5.54%。前者几乎是同类贷款利率的两倍:以个人信用为基础、无需房产抵押的贷款。
这些数据表明,即使银行推出利率上限、低息再融资和面向低信用评分人群的产品,家庭仍面临压力。家庭能否受益,取决于贷款类别、是否符合资格以及银行是否批准。
提交给宋彦锡的季度数据未注明年份,而提交给金泰年的月度数据明确标注为2026年7月。银行产品公告也未注明年份。因此,追踪变化时应将这些时期分别看待。
季度利差如何扩大
信用等级为7至10级的借款人平均利率在第一季度升至10%以上,达到10.53%;4月至6月期间又上涨0.27个百分点,升至10.8%。这些数据涵盖普通无担保贷款,不包括政策性贷款。
信用较好的借款人利率也有所上升,但涨幅较小:
- 1至3级:利率从4.81%升至5.46%,上涨0.65个百分点。
- 4至6级:利率从6.80%升至7.52%,上涨0.72个百分点。
- 7至10级:利率从9.3%升至10.8%,上涨1.5个百分点。
信用最弱与最强群体之间的利差从4.49个百分点扩大至5.34个百分点。百分点用于衡量两个利率之间的差值:年借款成本从9.3%升至10.8%,即增加了1.5个百分点。
7月数据反映利差长期扩大
提交给金泰年的2026年7月数据表明,信用较弱借款人的利率同比上升1.74个百分点,从9.22%升至10.96%。信用较强借款人的利率上升0.73个百分点,从4.81%升至5.54%。
因此,两组借款人之间的利差扩大了1.01个百分点,从4.41个百分点升至5.42个百分点。比较各年7月的数据,有助于了解利差在数年间的变化:
- 2023年7月:利差为3.90个百分点。
- 2024年7月:利差扩大至4.26个百分点。
- 2025年7月:利差为4.41个百分点。
- 2026年4月:利差扩大至6.22个百分点。
- 2026年7月:利差为5.42个百分点,高于6月的5.17个百分点。
7月利差小于4月,但高于此前三个年份同期。2026年3月和4月,信用较弱借款人的平均利率超过信用较强借款人的两倍。
这些平均值的衡量口径
韩国银行联合会在其家庭贷款信息披露中说明,普通无担保贷款是指未提供抵押品的家庭贷款。透支额度以及住房相关集体贷款(如某些搬迁费用贷款和中期付款贷款)不纳入这一类别。
联合会公布的剔除普惠金融后的数据,不包括金融委员会认可的中利率贷款以及“新希望种子”贷款等公共扶持产品。因此,符合其中某类产品资格的家庭,其贷款利率可能不同于普通贷款平均值。
联合会按贷款金额对披露利率加权,因此金额较大的贷款对平均值影响更大。相比之下,提交给金泰年的7月数据是对各信用等级取简单平均。贷款发放数量及其构成变化,都可能影响这些平均值。
联合会通常公布上月发放贷款的平均值,或上月末的贷款余额,具体取决于所采用的指标。其比较依据的是信用评估机构的评分,而各家银行也会使用自己的评估方法。因此,客户实际获得的报价可能与公布的平均值不同。
自2023年7月以来,信息披露体系已从四类贷款扩展至六类,新增全租房押金贷款和家庭贷款总额。全租房是韩国的一种租赁方式,租客需支付大额押金。追踪这些变化中的利率时,比较相同贷款类别十分重要。
信用较弱为何面临更大涨幅
祥明大学教授徐智勇将涨幅较大归因于家庭贷款限制,以及利率上升期间银行加强了对还款风险的管理。他解释了这些压力如何影响更可能发生逾期的借款人。
由于家庭贷款监管限制贷款供给,且银行在利率上升之际收紧信贷管理,放贷机构提高了信用较低借款人的利率,因为这类借款人的逾期风险更高。
联合会对贷款定价的说明揭示了最终利率的构成。银行以基准利率为基础,加上用于覆盖成本、预期损失和利润的加点,再进行调整或给予折扣。风险溢价是为弥补借款人可能无法偿还贷款的风险而收取的金额。
梨花女子大学经济学教授石秉勋也解释说,当利率上升增加了信用较弱借款人的还款困难风险时,银行往往会提高这类贷款的加点。他还指出,收入相对较低的借款人面临的压力更大。
因此,借款人可能同时承受资金整体成本上升和银行对还款风险的评估所带来的压力。当贷款供给有限时,能否获批也会成为与利率同样重要的问题。
韩国央行加息的影响
韩国银行的基准利率历史记录显示,自2021年8月起,基准利率持续上调。基准利率会影响整个经济体的融资环境,而每位客户的贷款利率还取决于银行的资金成本和个体定价。
官方时间线记录了以下几个节点:
- 2021年8月26日:基准利率上调至0.75%。
- 2021年11月25日:升至1.00%。
- 2022年1月14日:升至1.25%。
- 2022年7月13日和8月25日:分别升至2.25%和2.50%。
- 2022年11月24日:升至3.25%。
- 2023年1月13日:升至3.50%。
此后的记录显示,基准利率分别于2024年10月降至3.25%、2024年11月降至3.00%、2025年2月降至2.75%、2025年5月降至2.50%。随后,记录显示利率于2026年7月16日上调至2.75%,并于2026年8月27日上调至3.00%。个人贷款定价还取决于合同何时重定价以及银行采用的加点幅度。
利率上升对家庭意味着什么
韩国银行估算,贷款利率每上升1个百分点,信用较弱借款人的年均利息负担将增加30.6万韩元。平均分摊到一年中,相当于每月2.55万韩元。
以季度利率作简单示例:若本金余额保持在1000万韩元不变,年利率为9.3%时,年利息为93万韩元;利率升至10.8%时,年利息将达到108万韩元,增加15万韩元。实际还款额取决于还款计划以及未偿余额是否变化。
2026年7月,不同信用等级的住房抵押贷款利率差异小得多。以长期分期偿还的抵押贷款为例,信用较弱借款人的平均利率为5.06%,信用较强借款人为4.60%,相差0.46个百分点。
这一抵押贷款利差低于6月的0.72个百分点,但高于一年前的0.33个百分点。借款人提供的房产抵押品可让贷款人在还款违约时有资产可供追偿,这有助于解释为何抵押品是贷款定价的重要因素。
新韩银行下调设有利率上限产品的利率
新韩银行宣布的措施面向由NICE或KCB评估的外部信用评分处于后半区间的客户。从10月16日起,该行将符合条件的中利率贷款计算利率下调0.3个百分点,同时维持6.9%的年利率上限。自措施实施日起提交的新申请将按新规则进行评估。
计算顺序很重要。计算利率为6.8%的客户,实际利率将为6.5%。计算利率为7.3%的客户,实际利率仍为6.9%,因为下调后的利率仍高于现有上限。符合条件的数字渠道贷款也适用相同方式。
新韩银行还于8月推出Super SOL中利率贷款,客户可通过数字渠道申请,贷款额度最高为2000万韩元。该行的替代信用评估模型旨在评估难以提供收入证明或金融交易记录有限的申请人,具体仍需通过审核。
友利银行和韩亚银行提供其他减负途径
友利银行于1月推出年利率不超过7%的个人无担保贷款,不论客户信用等级如何。前五个月内,4.6万人共获得13.7亿韩元利息减免。按此计算,这段时间内每位受益者平均减免约2.98万韩元,但个人实际节省金额有所不同。
其Woori WON Dream再融资产品允许符合条件的客户,将友利卡、友利金融储蓄银行和友利金融资本的贷款转为该产品。贷款额度最高为2000万韩元,本金和利息可分期偿还,期限最长为10年。宣传利率起点为4%中段,最高不超过7%。
符合条件的申请人包括年收入不超过3500万韩元的受薪员工,以及自由职业者、其他非受薪就业者和可能难以证明收入的家庭主妇。延长还款期限可以降低每期还款额,但也会延长支付利息的时间。
韩亚银行的Hana OneQ安心中利率计划规模为2万亿韩元。该计划向个人信用评分处于后半区间的客户提供最高1000万韩元贷款,固定年利率为5.5%。整个贷款期限内利率保持不变。
符合条件的家庭可以通过这些产品获得普通无担保贷款以外的选择。宋彦锡呼吁采取有效措施降低利息成本并改善融资渠道。对借款人而言,实际需要关注的是获批利率、可贷金额和还款计划,以及能否通过贷款机构的评估。
要点
- 韩国银行季度数据显示,信用等级为7至10级的借款人普通无担保贷款利率为10.8%,高于一年前的9.3%。
- 他们的利率涨幅是信用等级为1至3级借款人涨幅的2.3倍。
- 2026年7月数据显示,信用较弱借款人的利率为10.96%,信用较强借款人为5.54%。
- 韩国银行联合会披露的数据按贷款金额加权;7月比较数据则对各信用等级取简单平均。
- 新韩银行、友利银行和韩亚银行已宣布利率上限、利率下调或再融资产品,但能否使用取决于资格和审批结果。