巴基斯坦面临的不只是增税考验
巴基斯坦联邦税务局(FBR)相对于经济规模的税收征收比例已从8.8%升至10.3%,财政部长穆罕默德·奥朗则布表示。与此同时,国际货币基金组织(IMF)敦促该国将税负偏低的行业纳入税收体系,并审查税收优惠。如今的挑战是,在支持投资和持久经济增长的同时,更公平地征收税款。
目录
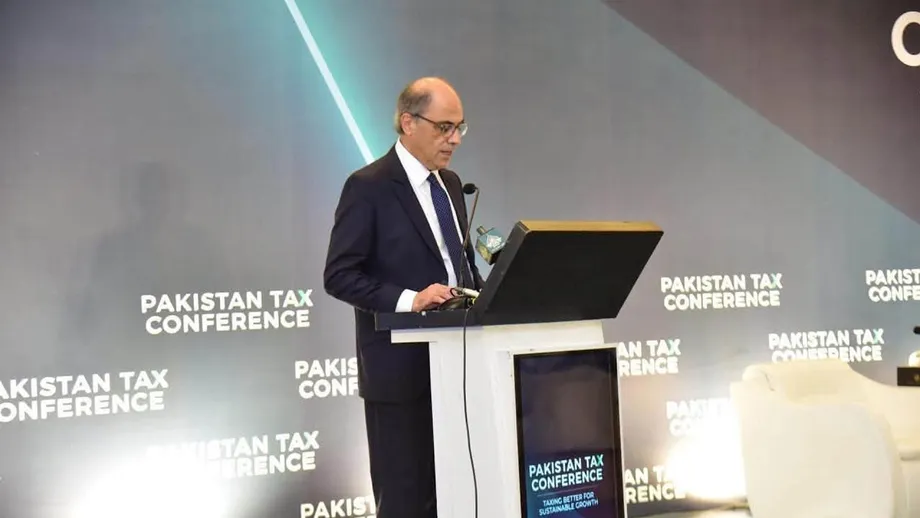
奥朗则布10月20日在伊斯兰堡举行的一场税制改革研讨会上表示,FBR税收占GDP比重提高1.5个百分点,其中0.9个百分点来自执法力度加强,新政策措施贡献了其余0.6个百分点。换言之,执法加强带来了此次改善的60%,政策调整则贡献了40%。
IMF中东和中亚部主任吉哈德·阿祖尔呼吁改革税制,让税负分配更加均衡。他说:
解决部分行业税负偏低的问题、合理调整税收优惠并减轻不成比例的负担,都是建立公平税制的重要环节。
财政部与IMF于10月20日至21日举行此次研讨会。财政部新闻信息部发布的研讨会公告列出六场专题讨论,涉及增长、税收现代化、销售税协调、所得税、税务管理和省级收入。
奥朗则布和阿祖尔与IMF财政事务部主任罗德里戈·巴尔德斯一同发表开幕致辞。与会者包括政府官员、IMF和世界银行代表、税务专家、学者及私营部门负责人。他们的讨论聚焦三个现实问题:巴基斯坦能征收多少税、由谁来承担,以及税收规则是否有助于企业规划和扩张。
扩大税基会带来哪些变化?
阿祖尔的提议重点是将更多经济活动纳入税收体系,并审查税收优惠。税基是指需要缴税的收入、支出、财产或其他经济活动。扩大税基意味着向更广泛的应税活动征税,而不是过度依赖已经纳税的群体。
税收优惠是指对特定活动或纳税人给予更有利的待遇,例如免税或降低税率。审查这些优惠,意味着要评估哪些优惠仍有实际作用,哪些优惠则让其他纳税人承担了不均衡的负担。
阿祖尔将公平与纳税遵从及私营部门增长联系起来。更加中性的税制旨在让企业主要依据经济效益作出决策,而非取决于某项活动是否享有税收优惠。规则简明也有助于纳税人了解自身义务。
这些提议目前仍处于讨论阶段。研讨会资料和开幕致辞均未公布需要额外征税的行业名单、拟取消的具体优惠、新税率或实施期限。当务之急是将总体目标转化为政府和税务部门能够落实的建议。
近期改善主要来自执法
奥朗则布表示,过去两个财政年度的税收收入增加了40%。他将这一增长归因于执法力度加强和新政策措施,并称在下一阶段的改革中,进一步加强执法将变得愈发重要。
这位财政部长直言不讳地描述了政府的执法行动:
奥朗则布说:“我们遏制了税收流失、盗窃和腐败。”
FBR的税收收入占GDP比重从8.8%升至10.3%,意味着每100卢比经济产出对应的税收增加了1.5卢比。GDP衡量一个经济体生产的商品和服务价值。将税收收入与GDP相比,有助于了解税收规模相对于其所依托的经济体有多大。
FBR发布的《税收司2024-25年度年鉴》证实,剔除联邦非税收入后,税收占GDP比重从2023-24财年的8.8%升至2024-25财年的10.3%。同期,FBR税收收入从9.29908万亿卢比增至11.744288万亿卢比。年鉴指出,税率小幅上调、扩大税基的措施以及更高效的执法均对增长有所贡献,但没有量化它们分别对这1.5个百分点增幅的贡献。
年鉴记录显示,执法追缴额从2023-24财年的1050亿卢比升至2024-25财年的8740亿卢比。实时生产监控从糖业追回250亿卢比、从水泥行业追回128亿卢比;加快争议解决则通过法律和解带来2550亿卢比收入。海关单一执法机构从走私风险较高的商品中征收3210亿卢比,同比增长19.7%。
通过催缴征收的所得税也从2023-24财年的1270亿卢比(占所得税收入的3%)增至2024-25财年的2670亿卢比(占5%)。预扣税收入从2.739万亿卢比增至3.382万亿卢比,但其占比从60%降至59%。预缴税收入从1.530万亿卢比升至1.894万亿卢比,占比则从34%降至33%。
奥朗则布的分析让执法成为下一轮讨论的核心。近期增幅中,0.9个百分点归因于执法,0.6个百分点归因于政策,这表明政府将更有效地征收现有应缴税款视为增加收入的重要来源。因此,税务机构的表现和公信力,与税法的设计同样重要。
企业希望减少预算带来的意外
奥朗则布表示,私人投资取决于政策的连续性。企业在决定是否建设工厂、购买设备或扩大经营时,需要估算数年内的成本和回报。频繁改变税收政策会增加这些估算的难度。
财政部长对与会者说:
我们不能每逢预算案就给私营部门投资带来意外。
奥朗则布还指出,政治共识、机构能力增强和纳税人信任是改革持久推进的必要条件。他将恢复FBR公信力列为政府优先事项,并呼吁改善纳税人与税务部门之间的关系。
研讨会有关税务管理的专题将数字化、纳税遵从和纳税人信任联系起来。数字化是指利用电子系统管理税务记录、申报和缴款等流程。数字化与信任同时列入议程,反映出改革讨论的现实范围:纳税人既需要可行的办事流程,也需要相信税务部门会公正地执行规则。
联邦与省级协调为何重要
巴基斯坦联邦和省级政府都将参与拟议的改革。研讨会一场专题讨论旨在推动联邦与各省实行统一的销售税制度,另一场则讨论财政联邦制和省级税收收入。
销售税针对应税交易征收。统一制度旨在协调不同层级政府的相关框架。对于跨省经营的企业而言,实际问题在于各地税务义务的设计和执行是否一致。
财政联邦制关注不同层级政府如何分担筹资和公共服务支出的责任。因此,省级收入与联邦征收属于同一议题:要建立更广泛的税收体系,就需要负责制定和执行规则的各级机构相互协作。
奥朗则布呼吁联邦与省级政府合作,就税收政策形成更广泛共识。研讨会将这一议题与建立更简单、更中性的所得税制度一并纳入改革议程。这些专题共同探讨税制结构,以及确保税制有效运行所需的协调机制。
从经济复苏迈向持久增长
奥朗则布表示,巴基斯坦经济已从约0.3%的萎缩转为约3.7%的增长。他认为,复苏的质量与速度同样重要,并呼吁由出口带动增长。
他担心经济再次陷入熟悉的周期:支出激增、资金容易获得会推动经济活动,但扩张随后又让位于低迷。出口带动型战略则旨在增加面向海外买家的产量,在推动国内增长的同时创造外汇收入。
阿祖尔表示,巴基斯坦在恢复宏观经济稳定、重建信心、加强外部缓冲和支持经济复苏方面取得了进展。宏观经济稳定指整个经济的运行状况,包括公共财政可控,以及更有保障地支付进口和其他对外义务。
这位IMF官员描述了下一阶段的目标:
阿祖尔说:“下一个里程碑是将稳定局面转化为更强劲、更持久的增长。”
税收政策是这一转型的核心。政府需要收入来提供公共服务并履行义务,企业则需要有利于生产性投资的规则。奥朗则布表示,税制设计应以经济价值为导向,同时政府也要继续满足收入需求。
外汇储备有所回升,但储备质量也很重要
奥朗则布表示,巴基斯坦外汇储备已从相当于约两周进口额的水平升至超过三个月进口额的水平。进口保障月数是以外汇储备能够支付进口的时间长度来表示储备规模,让外汇缓冲的大小更容易理解。
财政部长还表示,储备的积累方式与储备规模同样重要。他的观点与其对经济增长的论述相呼应:只有在基础改善能够持续时,账面数字上升才更有意义。
阿祖尔列举了经济复苏面临的多项风险,包括能源和食品价格上涨、贸易与供应链中断、外部需求减弱,以及全球融资条件突然收紧。对巴基斯坦而言,这些压力可能同时影响进口成本、海外销售和融资渠道。
因此,在支持复苏的同时维护经济稳定,仍是税收讨论的一部分。更广泛、更加可靠的税收基础,能让政府在外部环境转差时拥有更大的能力来资助优先事项。
公共投资和社会支出也需纳入考量
阿祖尔表示,财政政策不能只满足初级余额目标、维护债务可持续性。初级余额是指政府收入与利息支出前支出之间的差额。债务可持续性则关系到政府能否长期履行债务义务。
这位IMF官员呼吁,财政政策还应增强公众对政府决策的信心、支持经济复苏,并为公共投资和社会支出留出空间。这也解释了为何研讨会不仅讨论税收能增加多少收入,也在讨论如何征税。
巴基斯坦与IMF工作人员于10月初就7亿美元扩展基金安排(EFF)第四次审查和韧性与可持续性基金(RSF)第三次审查达成工作人员级别协议,同时完成了2026年第四条磋商。项目审查旨在评估融资安排下的进展;第四条磋商则是IMF对成员国经济进行的定期评估。
阿祖尔表示,IMF将继续支持建设生产力更强、由更有实力的私营部门带动的巴基斯坦经济。他还指出,税收政策与税务管理必须协同推进:简明的规则便于管理,有效的管理则能让政策调整真正发挥作用。
研讨会结束时将有哪些安排?
伊斯兰堡会议计划以一场高级别小组讨论收尾,届时将汇总建议、确定优先行动,并建立后续沟通机制。这一安排意味着,在初步政策讨论之后将进入落实阶段:
- 2026年10月初:巴基斯坦与IMF工作人员就项目审查达成协议,并完成第四条磋商。
- 2026年10月20日:奥朗则布、阿祖尔和巴尔德斯致辞,税制研讨会在伊斯兰堡开幕。
- 2026年10月20日至21日:六场专题讨论税制设计、税款征收、经济增长以及联邦与省级政府的职责。
- 2026年10月21日:计划由总结性小组讨论汇总建议并确定优先后续行动。
阿祖尔表示,改革要取得成功,需要各方认同、协调、参与和沟通。对巴基斯坦的纳税人和企业而言,改革的实际成效将取决于这些建议能否转化为更明确的纳税义务、更一致的税务管理,以及更公平的税负分配。
要点
- IMF敦促巴基斯坦审查税收优惠,将税负偏低的行业纳入税收体系,并减轻不均衡的税负。
- 奥朗则布表示,FBR税收占GDP比重从8.8%升至10.3%,其中执法贡献了增幅的60%。
- 财政部长称,过去两个财政年度税收收入增加了40%。
- 10月20日至21日举行的研讨会将讨论所得税、协调销售税、税务管理、纳税人信任和省级收入。
- 奥朗则布呼吁保持政策可预期性,推动出口带动的可持续增长。
- 计划由总结性小组讨论提出建议、确定优先行动,并建立后续沟通机制。