AI智能体在银行业试点中日益居于核心位置
香港金融管理局于2026年10月15日公布负责任人工智能新框架。在该局第二期生成式人工智能沙盒计划中,超过60%的应用案例探索了能够在授权范围内规划并执行任务的系统。
目录
该框架名为ART,代表问责、韧性与信任(Accountability, Resilience and Trust)。银行目前正在测试多种应用,包括手语翻译、欺诈检测、投资信息、债务追收和金融风险监测。核心挑战在于如何落地:随着人工智能获得更大的行动自主权,银行需要明确谁对其决策负责,并建立在出现问题时进行干预的机制。
香港金管局的ART框架公告提出三项主要举措:发布新的监管指引、与数码港及香港大学合作建立训练数据共享平台,以及进一步测试人工智能智能体并拟定治理安排。
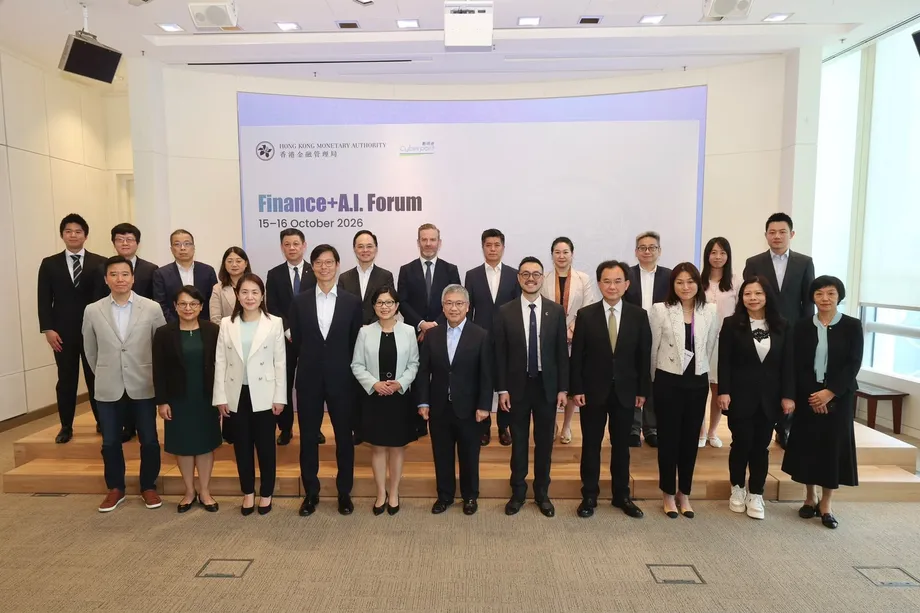
该局表示,第二期沙盒计划的技术测试已顺利完成。银行正在由香港金管局与数码港于10月15日和16日联合举办的Finance + A.I. Forum上展示相关成果。
香港金管局副总裁袁国强将人工智能从内容生成转向执行任务形容为行业发展的新阶段。他表示:
从生成式人工智能迈向智能体人工智能,是银行业创新发展的一个重要新阶段。
袁国强将ART纳入该局的“金融科技2030”策略,并指出,推动人工智能广泛应用,须以明确问责、稳健运营和有效的人类监督为基础。
人工智能能够采取行动后,有何不同?
生成式人工智能可以生成文字、摘要或答案等内容。智能体人工智能则能更进一步,规划一系列步骤,并使用工具或系统完成任务。在银行业,这可能意味着从回答问题转向收集记录、核查政策并拟定服务建议。
香港金管局表示,沙盒计划探索了如何在明确界限和管控措施下自动规划并执行多项任务。超过五分之三的应用案例涉及智能体应用,在整个试点计划中占据相当比重。
监管沙盒为参与机构提供受控环境,让它们在监管机构指导下测试技术。在此过程中,相关工作也有助于制定最新的《负责任采用人工智能监管指引》。
香港相关计划正分阶段推进:
- 2025年:香港金管局公布第二期生成式人工智能沙盒计划参与机构名单,并发布“金融科技2030”策略。
- 2026年10月15日:该局公布ART框架,并确认第二期沙盒计划的技术测试已完成。
- 2026年10月15日和16日:Finance + A.I. Forum汇集监管机构、数码港和银行,展示相关成果。
- 未来数周:香港金管局计划发布讨论文件,就智能体人工智能治理征询意见。
将问责、韧性与信任落到实处
监管指引包含九项原则,涵盖人工智能应用全生命周期内的责任、治理、决策权限和检查机制。ART的三大支柱将这些要求归纳为银行管理人员必须能够回答的几个问题。
问责意味着明确谁负责系统的开发、批准、运行和监督。从应用启动、投入使用到后续变更,银行都需要明确的决策权限和审查安排。
韧性意味着确保应用安全稳健,包括系统发生故障时也能应对。银行需要建立管控措施,以便有效恢复系统,并在人工智能系统无法正常运行时维持服务。
信任涵盖公平、透明、可解释性和隐私保护。简而言之,银行应能够解释相关人工智能决策,负责任地处理信息,并回应客户及其他受系统影响人士的关切。
香港银行公会对ART表示欢迎,认为该框架为治理和监管提供了更明确的方向。公会表示,业界将在落实相关监管要求的同时,加强内部治理和风险管理。
谁该为人工智能智能体负责?
香港金管局计划发布的讨论文件将探讨如何以智能体的预定用途为依据落实问责。拟议做法将责任与提出、界定、批准或负责该用途的人员或业务部门挂钩。
银行需要了解每个智能体实际执行的任务、涉及的业务流程,以及它如何与第三方互动。其行动、工具使用和决策应当可追溯,以便银行核查事件经过并确定责任方。
拟议安排包括建立内部清单,记录每个智能体的适用范围、预定用途、授权情况、底层模型和系统,以及责任方。香港金管局还将考虑建立重要人工智能智能体登记册,涵盖需要特别监管关注的智能体。
干预机制也是提案的核心内容之一。如果智能体的行为或决策偏离预定用途,银行应迅速采取行动予以纠正或限制。在极端情况下,可通过紧急停止机制(通常称为“杀开关”)暂停其运行。
银行还需要制定后备安排,让工作能够转交给员工或替代系统。停止智能体运行与维持银行服务是相互关联的任务:暂停人工智能后,客户可能仍需要有人处理其交易或查询。
预计讨论文件将在公告发布后的数周内推出。文件发布日期、咨询截止日期和最终治理要求尚未公布。
欺诈检测与更普惠的银行服务
汇丰香港在沙盒计划中测试了两项应用:生成式人工智能手语翻译和深度伪造检测。前者旨在探索如何让使用手语的客户更便捷地获得银行服务;后者则用于识别利用先进技术制作的欺骗性内容。
深度伪造是指通过生成或篡改图像、音频或视频来模仿真实人物。若此类内容被用于冒充客户或掩盖欺诈活动,银行就会面临风险。
汇丰香港个人银行及财富管理数字渠道与人工智能主管卡齐米日·凯莱斯-克劳兹表示,人工智能正在改变客户期望和欺诈手法。他说,人工智能有望帮助银行预判和识别诈骗,而参与沙盒计划则让银行能够在受控风险和监管指引下进行测试。
平安数字银行完成了一个反欺诈策略平台,该平台在身份核验过程中使用人工智能人脸识别。系统会实时分析客户自拍照片,识别疑似伪造或合成的人脸。
中国银行(香港)也测试了在客户服务通话中识别人工智能生成语音的可行性。这些项目显示,银行正在将人工智能应用于犯罪分子也可能用来模仿他人外貌或声音的渠道。
贴合本地需求的客户服务
中国银行(香港)完成了智能投资信息助手和人工智能语音客服应用的技术验证。投资助手整合内部和外部数据,为员工生成最新的个性化投资及产品信息。
该行表示,这有助于一线员工了解客户的投资需求以及风险承受意愿。语音应用则针对香港常用语言进行测试,包括中英文切换的对话。
能够识别这种语言混用模式,对日常服务至关重要。来电者可能在同一句话中交替使用两种语言,因此要理解其需求,不能把整段对话都当作中文或英文处理。
南洋商业银行测试了一项智能定期存款服务,该服务通过对话了解客户需求、推荐产品并协助完成交易。该项目旨在减少办理过程中的重复数据录入。
该行表示,系统采用人工智能交叉核查和人工监督。每笔最终交易都必须由客户亲自认证,确保资金操作仍须经过客户确认。
中国银行(香港)表示,该行也获选参与生成式人工智能沙盒计划++(GenA.I. Sandbox++),计划开展涉及客户体验和一线员工智能培训的试点项目。
投资支持与金融犯罪审查
渣打银行测试了生成式人工智能在金融交易监测和客户财务分析方面的应用。其金融犯罪应用会分析可疑交易数据和调查材料,协助员工编制报告。
客户分析项目将交易信息与市场情报结合,为客户经理生成会谈简报和投资见解。客户经理负责维护客户关系,并协助客户了解银行产品和服务。
渣打银行表示,专业员工会对人工智能分析结果进行最终审查并作出决定。该行还表示,已在全球开发超过300个人工智能应用案例,覆盖财富管理和跨境业务等领域。
中国建设银行(亚洲)测试了“智能客户经理助手”,通过多个人工智能智能体协助处理客户经理工作的不同环节。这些智能体涵盖需求处理、客户信息检索、知识查询、沟通支持、合规审查和后续服务建议。
客户经理可以用日常语言输入客户编号或其他身份信息。平台随后会收集相关客户资料、账户详情和过往互动记录,并结合产品指引和内部政策进行处理。
两家银行都希望缩短员工搜索信息并将其整理成有用材料所花的时间。这些项目也说明香港金管局为何重视可追溯性:一项建议可能依赖多个数据来源和多个处理步骤。
工银亚洲量化潜在效益
中国工商银行(亚洲)展示了三项应用,涉及贷款还款、年度客户风险审查和金融市场监测。该行公布的数据更具体地反映了银行希望实现的运营效益。
该行表示,其债务追收应用将机器人流程自动化与工银集团的大型人工智能模型结合,以便更早识别还款风险。机器人流程自动化可按照预设工作流程执行重复性计算机任务。工银亚洲表示,高风险贷款的还款回收率有望升至50%以上。
在与反洗钱相关的年度客户风险审查中,该行使用了光学字符识别等技术。这类技术可将扫描文件或图像中的文字转换成计算机能够处理的信息。该行报告称,工作效率提升超过60%。
该行的金融市场应用将生成式人工智能与内部开发的智能体结合,用于回答有关外汇掉期头寸和风险敞口的问题。外汇掉期涉及交换货币,并约定日后进行反向交换;员工需要监控由此产生的头寸和风险。
工银亚洲表示,过去需要数小时完成的数据查询现在只需两分钟,并报告称交易效率提升了95%。该行没有提供原有的回收率、详细测量方法或这些绩效数据所依据的样本规模。
这些案例将ART的运营要求带入具体场景。更快地检索信息有助于交易员和风险管理人员;而还款和客户审查系统则将人工智能引入直接影响借款人和银行合规团队的流程。
共享数据与下一阶段测试
香港金管局正与数码港及香港大学合作建立人工智能训练数据共享平台。官方公告指出,数据质量保障是该平台的核心设计原则。
训练数据为人工智能模型提供学习模式所需的示例。质量检查十分重要,因为不准确、不完整或不适用的信息会影响系统的响应方式。该平台将这一问题与ART计划中的治理和运营控制并列纳入考量。
生成式人工智能沙盒计划++将为智能体应用提供进一步测试。下一阶段将实践试验与治理讨论结合起来,探讨当人工智能系统能够更多地访问数据、工具和银行工作流程时,如何明确责任归属。
目前介绍的项目已展现两种具体监督方式:渣打银行由专业员工审查人工智能分析结果;南洋商业银行则要求客户在交易完成前进行身份认证。拟议的干预安排将再添一层保障,让银行能够限制或停止智能体,并切换至人工处理或备用流程。
香港眼下的任务,是将这些保障措施与人工智能在银行业的广泛应用衔接起来。ART明确了发展方向,即将发布的咨询文件则将探讨银行应如何记录智能体信息、分配责任,以及在自动化操作偏离预定轨道时作出应对。
要点
- 香港金管局于2026年10月15日公布ART框架,聚焦问责、韧性与信任。
- 第二期生成式人工智能沙盒计划中,超过60%的应用案例探索了智能体人工智能。
- 计划包括监管指引、训练数据共享平台,以及通过Sandbox++开展进一步测试。
- 即将发布的讨论文件将探讨智能体问责、重要智能体登记册和干预机制。
- 银行试点涵盖无障碍服务、欺诈检测、客户服务、投资支持、贷款还款和风险监测。
- 拟议的保障措施包括可追溯的决策记录、紧急暂停机制,以及切换至人工处理或备用系统。