经济增长预测上调,家庭预算压力仍在
国际货币基金组织(IMF)2026年10月《世界经济展望》预计,印度经济在2026-27和2027-28财年均将增长7%,此前印度经济在4月至6月当季增长7.8%。增长预测上调的同时,家庭预算的前景却不那么轻松:预计2026-27财年消费者通胀率为5%;IMF则假设,2026年原油均价为每桶95.74美元,较2025年高约41%。
目录
IMF对印度2026-27财年的增长预测比其7月预计的6.4%高0.6个百分点。对2027-28财年的预测则从6.7%上调0.3个百分点。强劲的内需、服务业活动和投资,帮助印度经济抵御了西亚冲突带来的冲击。
财年日期很重要。印度FY27指2026年4月至2027年3月的财年,FY28则为2027年4月至2028年3月。IMF的全球预测以日历年为准。印度经济预计增长7%,与全球经济2026年增长3.1%、2027年增长3.4%的预测相对应。
前景向好的同时,卢比走弱也降低了印度经济以美元计的规模。印度可以生产更多商品和服务,但以美元衡量的目标可能推进得更慢。这有助于解释为何增长预测改善之际,印度经济国际规模的估值却有所下调。
核心挑战在于,在能源价格高企、航运受阻和通胀挤压家庭及企业资金的情况下,如何维持消费和投资。IMF的预测假设,部分外部压力将在2027年逐步缓解。
哪些因素推动印度增长预测上调?
印度4月至6月当季经济扩张,得益于强劲的投资和制造业活动,抵消了采矿业以及直接面向消费者的服务业疲软。这样的表现为预测者估算全年增长提供了更好的起点。
国内生产总值(GDP)衡量一个经济体生产的商品和服务的价值。实际GDP增长率剔除了价格上涨的影响,有助于判断一个国家是否生产了更多产品,而非只是同样的产出卖得更贵。
IMF将有韧性的内需和强劲的服务业活动列为当前的支撑因素。内需指印度境内家庭、企业和政府的支出。庞大的国内市场意味着,即使海外贸易环境恶化,企业仍有本土客户。
IMF还指出,印度的人口趋势、不断扩大的国内市场和持续推进的结构性改革,有助于支撑增长潜力。这些较为持久的因素解释了为何其预测在最新季度之后仍保持强劲。展望还将人工智能相关投资列为另一项增长动力。
尽管如此,预计7%的增速仍低于FY26录得的7.8%。此次预测上调意味着IMF预期印度的表现将好于此前判断,但仍预计全年增速较上一财年放缓。
其他预测机构也预计增长接近7%
印度储备银行将FY27增长预测上调至7.1%,略高于IMF的估计。世界银行也预计增长7.1%,高于此前的6.6%;该行指出,尽管国际环境艰难,强劲的内需和出口仍提供支撑。世界银行预计2027-28财年增长7.2%。
经济合作与发展组织将2026-27财年的增长预测从6.3%上调至7.1%。标普全球评级和亚洲开发银行预计增长7%,惠誉评级的预测为6.9%。
穆迪评级将FY27增长预测从6%上调至7%,称印度在中东冲突期间展现出韧性,同时警告风险依然存在。综合来看,目前各机构的增长预测集中在6.9%至7.1%之间。
IMF在连续几轮预测中逐步调整了估值。其4月对FY27的预测为6.5%,7月降至6.4%,10月则上调至7%。因此,10月的预测较4月高0.5个百分点,较7月高0.6个百分点。
油价和航运是预测的关键
IMF假设,2026年原油均价为每桶95.74美元,2027年为87.39美元。计算涵盖布伦特、迪拜法塔赫和西德克萨斯中质原油这三种广泛使用的原油基准。预计油价将下降约9%,为经历2026年大幅上涨后带来一定缓解。
印度严重依赖进口原油。油价上涨会增加其对外支付,并推高交通运输和能源使用型企业的成本。届时,家庭可能面临物价上涨,同时可用于其他消费的钱减少,从而削弱目前支撑经济增长的内需。
霍尔木兹海峡是海湾能源运输的重要通道,也是IMF假设中的关键环节。IMF预计该海峡将在2027年3月重新开放,并在2027年10月前大体恢复至战前状态,包括航运、保险和支付安排恢复正常。这些日期只是预测假设,实际恢复时间尚未确定。
9月,海湾原油出口量平均恢复至冲突前水平的88%,仍有12%的缺口。全球石油储备正以每天约270万桶的速度消耗。动用储备有助于缓冲供应中断,但也会削弱应对下一次冲击的能力。
MT Petro Dolphin在苏哈尔锚地遇袭,以及M/T Valthera在霍尔木兹海峡遭袭,凸显航运仍面临持续危险。据报,两名印度海员在MT Petro Dolphin遇袭后失踪。航运受扰会影响运费和保险成本,也会推高石油本身的价格。
预测中的关键日期如下:
- 2026年4月至6月:印度经济增长7.8%,增强了对FY27的增长预期。
- 2026年7月:IMF预计印度FY27和FY28分别增长6.4%和6.7%。
- 2026年10月:两项预测均上调至7%。
- 2027年3月:IMF假设霍尔木兹海峡重新开放。
- 2027年10月:IMF假设局势大体恢复至战前状态。
通胀可能削弱内需的缓冲作用
预计印度消费者通胀率在FY27为5%,随后于FY28回落至4.4%。通胀衡量物价上涨的速度。即使工资上涨,如果食品、燃料和其他必需品价格上涨快于收入增长,家庭能够购买的东西仍会减少。
IMF预计印度FY27经常账户赤字相当于GDP的1.5%。经常账户记录商品和服务贸易,以及跨境收入流和转移支付。赤字意味着对外支付超过收入,因此需要从境外融资。
油价高企会推高进口账单,从而扩大赤字。卢比承压后,进口商品以印度货币计价也会更贵,这是国际冲击传导至国内物价的另一条路径。
季风降雨低于正常水平也是一项风险,因为这可能减少农业产出和农村消费。冲突若持续较长时间,也可能扰乱供应链并推高企业成本。这些压力将同时波及经济的不同领域,从农场和运输企业到家庭购物预算。
卢比走弱为何改变以美元计的经济规模
印度的实际经济增长和以美元计的经济规模衡量的是不同指标。实际增长追踪剔除通胀后的产出变化。按当期美元价格计算的GDP还反映国内价格变化,以及将卢比折算为美元时使用的汇率。
预测显示,FY26和FY27实际经济增长分别为7.8%和7%;按当期美元价格计算的GDP增速则分别估计为4%和3.9%。卢比兑美元贬值时,同样以卢比计量的产出折算成美元后会变少。
在IMF从4月到10月的预测调整中,印度FY27按当期美元价格计算的GDP估值下调了930亿美元。FY28至FY32的年度估值则分别下调430亿至570亿美元。
预测显示,印度在FY26和FY27位列全球第六,落后于英国;此前印度曾连续三年排名第五。FY28,印度预计将超过英国和日本,升至第四;FY32则预计超过德国,升至第三。这些排名是预测结果,取决于经济表现和汇率变化。
同一组测算显示,FY29印度GDP距离5万亿美元目标还差约40亿美元。这一差距约为目标的0.08%,计算方式是以40亿美元除以5万亿美元。印度最初计划在FY25达到这一里程碑,但疫情冲击、GDP基年调整后的修订以及卢比走弱,均使目标实现时间推迟。
预测意味着,FY28至FY32按当期美元价格计算的GDP年均增速为10.7%,高于FY23至FY27的5.6%。要达到这一速度,按美元计的增长轨迹必须显著强于FY26和FY27的估算水平。
全球增长日益集中
IMF将2026年全球经济增长预测从7月的3%上调至3.1%,2027年预测则维持在3.4%。全球经济2025年增长3.5%,因此这次小幅上调仍意味着今年增速将放缓。
预计中国经济2026年增长4.5%,2027年增长4%。美国两年均预计增长2.3%。韩国2026年增长预测从4月的1.9%上调至3.3%;在半导体需求支撑下,预计台湾经济增长10.7%。
预计德国和英国2026年均增长约1.3%。发达经济体整体预计增长2.1%,新兴市场和发展中经济体预计增长3.7%。巴西2026年增长预测下调至2.2%,俄罗斯则下调至0.9%。
最严重的损失集中在冲突附近。预计巴林、伊拉克、科威特和卡塔尔2026年经济将收缩逾10%。预计沙特阿拉伯经济将萎缩3.3%,而IMF 7月还预测其增长1.7%。
如今,全球增长的95%来自仅32个经济体,而4月时这一数字为54个。全球增长越来越依赖更少数国家,尤其是受益于技术投资或能源供应受扰较轻的经济体。
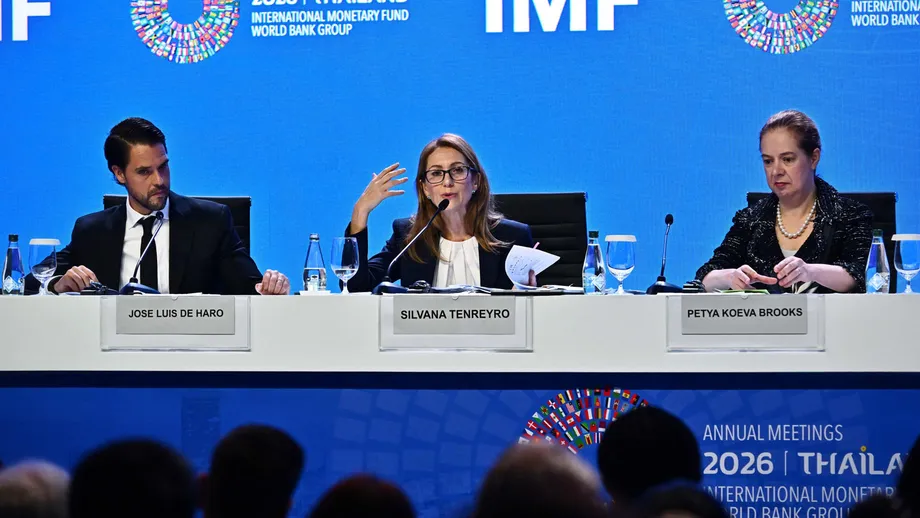
IMF经济顾问兼研究部主任西尔瓦娜·滕雷罗在呼吁各国政府重建预算空间、加强供应链安全的同时,也描述了世界经济面临的压力。
全球经济展现出了韧性,但这种韧性正接近极限,
人工智能支撑需求,也带来风险
人工智能投资帮助抵消了部分战争冲击。在生产率广泛提升之前,半导体、数据中心和发电领域的支出就已带来订单和就业。生产率指工人和企业能够生产多少产品。
滕雷罗表示,2023年至2025年间,人工智能商品贸易增长29%,全球贸易则增长8.3%。若不计人工智能商品,贸易增幅将为4.6%。这些数据表明,近期贸易增长势头在很大程度上依赖技术领域支出。
IMF警告,如果预期利润和生产率提升未能实现,投资者可能会撤资。在其不利情景中,美国股票可能下跌20%,到2028年全球GDP可能比基准预测低1.1%。亚洲产出可能比基准预测低1.7%。
股价下跌可能影响消费决策。投资贬值的家庭可能减少购买,企业则可能取消项目或面临融资成本上升。IMF《全球金融稳定报告》也警告,不应对人工智能投资和估值可能逆转的风险掉以轻心。
IMF总裁克里斯塔利娜·格奥尔基耶娃在布雷顿森林委员会的一场活动上描述了这种依赖。
如今我们的经济只靠一条腿在支撑,那就是人工智能这条腿,
IMF也指出一种更为乐观的可能性:如果技术投资持续、企业不断调整经营方式,且融资环境继续提供支持,经济活动就有望在能源冲击期间保持韧性,并最终提升生产率。前景在一定程度上取决于当前支出能否带来这些收益。
政府应对下一次冲击的空间缩小
IMF预计全球通胀率在2026年为4.7%,2027年为4.1%。其模型显示,2027年通胀率超过5%的概率约为35%,高于4月估计的30%。
在另一种不利情景中,如果油价到2027年第一季度仍高于每桶130美元,当年全球经济增速将降低0.5个百分点。届时,能源进口国的压力将加剧,家庭也将面临更高物价。
政府财政也日益吃紧。IMF预计,到2031年,发达经济体公共债务将达到GDP的115%,高于2025年的108%。对新兴和发展中经济体,IMF预计债务占GDP的比重将从74%升至84%。
借贷成本上升意味着更多公共资金将用于支付利息。重建财政空间,就是为政府预算腾出余地,以便在应对紧急情况时无需背负难以偿还的债务。
IMF敦促各国政府,为面临食品和能源成本上涨的家庭提供的支持应当是临时且有针对性的。对印度而言,将援助重点投向脆弱家庭,既能缓解眼前压力,也能控制公共财政负担。
印度7%的增长预测依赖内需、服务业和投资持续发挥作用,并假设2027年能源供应受扰状况有所缓解。下一个财年还将检验通胀能否降至预测的4.4%左右,以及卢比汇率能否让强劲的产出增长转化为更快的美元计增长。
要点
- IMF预计印度FY27和FY28均增长7%,高于7月预测的6.4%和6.7%。
- 4月至6月经济增长7.8%,加上内需和服务业活动强劲,推动预测上调。
- 印度储备银行和世界银行预计FY27增长7.1%,略高于IMF。
- 预计印度消费者通胀率在FY27为5%,FY28为4.4%。
- IMF假设2026年和2027年原油均价分别为每桶95.74美元和87.39美元。
- 预测假设霍尔木兹海峡将在2027年3月重新开放,局势到10月大体恢复。
- 卢比走弱降低了印度以美元计的GDP预测值,也推迟了其经济排名的上升。
- 预计全球经济2026年增长3.1%、2027年增长3.4%;能源供应受扰、债务和人工智能投资逆转均构成风险。