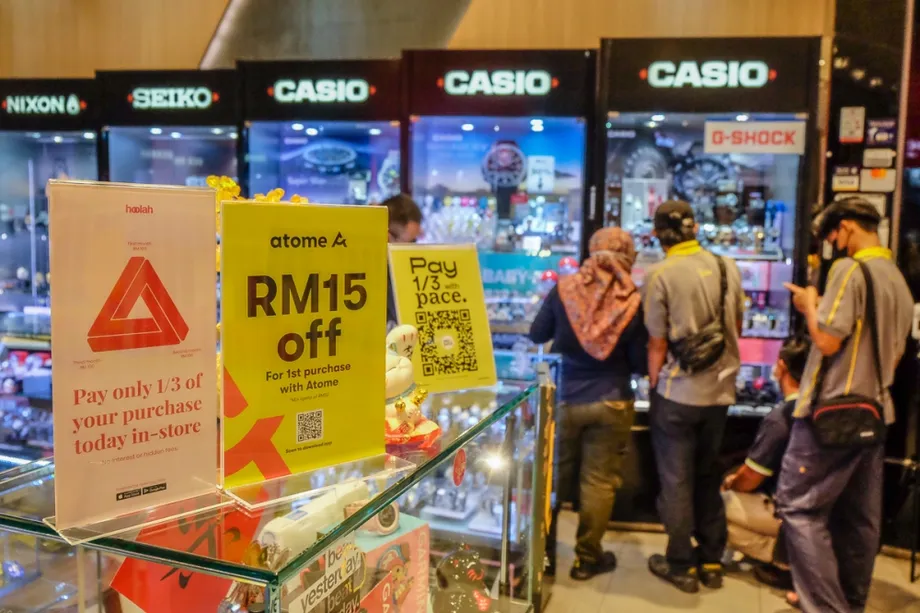
6590万笔交易让青年借贷问题受到关注
据财政部数据,2026年1月至6月,30岁及以下的马来西亚人通过“先买后付”(BNPL)完成6590万笔交易,金额达54亿令吉。截至6月30日,这一群体仍有24亿令吉未偿还,其中9680万令吉被列为不良融资,占未偿余额的4.0%。
目录
这些数据凸显年轻消费者在马来西亚不断扩大的先买后付市场中所处的核心位置。上半年,他们占全国1.739亿笔交易的37.9%,占147亿令吉交易额的36.7%。这一年龄类别包括年满30岁的人,而不仅仅是30岁以下人群。
财政部在一份书面国会答复中披露了这些数据。答复对象是国民联盟(Perikatan Nasional)瓜拉尼鲁斯(Kuala Nerus)国会议员拿督阿里亚斯拉扎克博士(Datuk Dr Alias Razak)。他询问消费者信贷委员会(简称SKP)如何保护年轻人免于累积过多先买后付债务,尤其是在借款人同时使用多个平台的情况下。
答复列明了服务提供商评估申请人还款能力的要求。另一份国会答复还指出,消费者在欺诈调查期间所获保护存在局限:对交易提出异议,并不会自动停止付款要求、逾期费用或债务催收。
先买后付允许消费者延后付款或分期付款。这改变了款项从消费者账户中扣除的时间,但并未免除还款义务。财政部的答复涉及两种不同风险:借款超过还款能力,以及消费者声称从未授权某笔交易却仍被追讨款项。
交易数据实际反映什么
54亿令吉指六个月内发生的交易金额。24亿令吉则是截至6月30日的未偿融资余额。两者衡量的内容不同:前者记录一段时期内的交易活动,后者记录某个特定日期尚未偿还的债务。
以54亿令吉除以6590万笔交易,年轻消费者单笔购物金额平均约为82令吉。全国而言,147亿令吉除以1.739亿笔交易,平均约为85令吉。两项计算均采用财政部的约数,因此应视为估算值。
因此,年轻消费者的平均购物金额略低于全国水平。他们的交易笔数占比比交易金额占比高出1.2个百分点。这一差距表明,他们的交易频率较高、单笔金额相对较小,而非进行了金额特别大的购物。
从全国总数中扣除年轻消费者的数据后,其他年龄群体约有1.08亿笔交易,金额93亿令吉。由此推算,30岁以上消费者的平均单笔交易金额约为86令吉。
这些平均值都无法反映单个借款人的总负债。多笔金额不大的购物可能造成还款重叠,而交易笔数也无法说明有多少不同的年轻人使用了先买后付服务。财政部数据没有提供年轻借款人的人数,也没有按收入划分的债务分布情况。
未偿融资需要单独解读
财政部称,年轻消费者中9680万令吉的未偿款项仍处于可控范围。这相当于他们每100令吉未偿先买后付融资中约有4令吉。该评估针对的是所报告的总体数据,并不代表每位借款人都能轻松偿还欠款。
不应将全部24亿令吉未偿余额视为逾期债务。其中包括尚待偿还的融资,而9680万令吉是被列为不良或未偿的部分。相关报道使用了这两种说法,但没有说明款项逾期多少天才会被列入该类别。
此前公布的数据称,截至2026年3月底,全国先买后付逾期融资为1.81亿令吉,占53亿令吉未偿余额的3.4%。截至6月30日的青年群体数据为4.0%,数值上高出0.6个百分点。
这并非在同一时间直接比较年轻与年长借款人的数据。两组数据的日期和涵盖人群不同,对问题融资的描述也不完全相同。因此,这些数据不能证明全国逾期率在3月至6月间上升,也不能说明还款问题单由年龄造成。
6月公布的数据也没有提供当时全国未偿余额。因此,根据这些数据无法计算截至6月30日年轻消费者占全部先买后付未偿债务的比例。
青年数据公布前,市场已在扩大
此前的国会数据表明,全国先买后付未偿融资从2025年底的49亿令吉增至2026年3月底的53亿令吉。4亿令吉的增幅相当于三个月内约增长8.2%。
2026年第一季度有800万名活跃的先买后付账户持有人。财政部还表示,约40%的用户年龄在30岁及以下。这个用户占比与上半年年轻消费者占交易笔数37.9%的比例并非同一项指标。
在一项有关消费者保护的质询中,希盟(Pakatan Harapan)升旗山(Bukit Bendera)国会议员赛耶莲娜阿都拉昔(Syerleena Abdul Rashid)提到,2025年上半年先买后付交易额为93亿令吉。相比之下,2026年上半年报告的147亿令吉增加了54亿令吉,增幅约为58%,前提是两个时期的统计口径相同。
财政部此前表示,先买后付通常用于购买100令吉以下的商品或服务,包括食品、杂货、交通和各类服务。这与根据最新总额计算出的全国单笔交易平均约85令吉相符,不过平均值无法反映哪些商品占购物支出的比重最高。
兼任财政部长的首相拿督斯里安华(Datuk Seri Anwar Ibrahim)在7月15日的一份书面国会答复中谈及消费者保护:
因此,政府认为,行业发展必须配套强有力的消费者保护措施,确保信贷工具继续得到审慎、负责的使用。
据财政部数据,2025年底先买后付债务约占家庭总债务的0.3%。这一较低的全国占比可反映整体规模,但无法衡量收入有限且有多项还款义务的特定家庭承受的压力。
服务提供商必须评估跨平台债务
财政部表示,服务提供商在发放先买后付融资前,必须评估申请人的信用状况和还款能力。信用状况关乎一个人是否可能还款;还款能力则关乎还款是否符合其财务承受能力。
财政部在答复阿里亚斯时说明了评估要求的范围:
这些评估必须考虑消费者的整体财务承诺,包括其在银行和非银行服务提供商处已有的信贷额度,以及正在申请的任何新增信贷额度。
这项要求至关重要,因为某个平台批准融资,并不意味着消费者有能力承担其他平台的另一笔还款。有效的评估必须考虑综合债务承诺,而不是孤立地审核每笔购物。
委员会的行为准则还禁止服务提供商向可能难以履行还款义务的消费者发放或增加信贷额度。因此,责任不止于决定是否开立账户;服务提供商在考虑追加信贷时也须承担责任。
财政部警告,同时使用多个先买后付工具可能导致还款义务过重,并损害消费者的财务状况。不过,国会披露的信息没有说明服务提供商如何全面掌握消费者在不同平台的借款情况、新增债务多久后能被发现,也没有说明实际操作中的评估执行是否一致。
《消费者信贷法》设定执照申请期限
先买后付服务提供商受《2025年消费者信贷法》(亦称第873号法令)监管。消费者信贷委员会已发布授权及行为准则,规定服务提供商在治理、消费者保护和负责任放贷等方面必须达到的最低要求。
财政部表示,服务提供商必须取得委员会执照。执照申请于2026年6月1日开放,现有服务提供商须在2026年11月30日前提交申请。委员会正与服务提供商沟通,协助其满足执照要求。
相关数据披露及监管日期如下:
- 2025年12月31日:全国先买后付未偿融资为49亿令吉。
- 2026年3月31日:未偿融资增至53亿令吉,活跃账户持有人为800万,逾期融资为1.81亿令吉。
- 2026年6月1日:服务提供商执照申请期开放。
- 2026年6月30日:年轻消费者未偿融资为24亿令吉,其中9680万令吉被列为不良或未偿。
- 2026年7月15日:一份国会答复详述此前的全国余额及执照安排。
- 2026年10月13日和14日:媒体报道了关于青年债务及争议交易的国会答复。
- 2026年11月30日:现有服务提供商须在此期限前提交执照申请。
关于青年债务答复的发布日期,各报道说法不一。部分报道指出,该答复于10月13日星期二刊载在国会网站上;另一些则称其于10月14日星期三发布或作出。各报道所述统计期间和6月30日余额日期一致。
提出欺诈投诉不会自动暂停催收
希盟怡保东区(Ipoh Timor)国会议员李存孝(Lee Chuan How,亦称Howard Lee)提出的另一项国会质询,涉及消费者声称未经授权的交易。他询问,在调查完成前,服务提供商是否必须暂时停止付款要求、逾期费用、账户限制和债务催收。
财政部表示,第873号法令和行为准则均未规定,在消费者提出争议后必须自动暂停所有上述措施。必须先调查该交易,以确定其是否未经授权。
财政部在答复中解释了这一区别:
《2025年消费者信贷法》及委员会发布的准则均未规定必须暂停上述措施,因为必须先调查争议交易,以确定是否发生未经授权的活动。
这意味着,仅仅提出正式投诉,并不能依法保证付款要求或逾期费用会停止。这不代表争议交易已被证实有效;未自动暂停相关措施,也不免除服务提供商开展调查的义务。
服务提供商必须公平、透明、及时地处理投诉和争议。财政部表示,若未遵守第873号法令或行为准则,委员会可采取监管和执法行动。
账户冻结与安全责任
行为准则要求服务提供商采取安全措施,以减少未经授权的交易,包括核验身份和对线上交易进行适当认证。服务提供商还必须提供账户冻结功能,即“紧急关闭开关”,供怀疑遭遇欺诈或身份盗用的消费者使用。
冻结账户与暂停催收是两项不同措施。账户控制功能针对的是疑似滥用;而财政部的答复明确指出,提出争议并不会自动暂停对现有欠款的催收。
财政部表示,如果未经授权的交易是由服务提供商系统或安全控制措施失效造成的,消费者无需承担相关损失。因此,查明交易是如何发生的,对投诉处理结果至关重要。
消费者也有责任防止密码、个人识别码、一次性密码及账户访问凭证遭滥用。这些义务与服务提供商的安全责任并行,并不取代后者。
答复没有说明统一的调查期限,没有解释投诉成功后是否必须撤销逾期费用,也没有详细说明在评估责任期间如何处理争议款项。答复也没有披露涉及先买后付服务提供商的欺诈投诉或执法案件数量。
财政部表示,将继续监测行业发展和消费者保护措施的成效。已公布的下一个监管日期是2026年11月30日,即现有服务提供商提交申请的截止日期。这是提交申请的期限,并非所有执照审批都必须完成的日期。
要点
- 2026年上半年,30岁及以下消费者进行了6590万笔先买后付交易,金额达54亿令吉。
- 他们占全国交易笔数的37.9%,占交易金额的36.7%。
- 截至6月30日,他们的未偿融资余额达24亿令吉,其中9680万令吉,即4.0%,被列为不良或未偿。
- 服务提供商在批准融资前,必须考虑消费者在银行、其他贷款机构以及新增信贷申请中的债务承诺。
- 对交易提出异议不会自动暂停付款要求、逾期费用或债务催收。
- 服务提供商必须提供账户冻结功能,并公平、及时地调查投诉。
- 现有先买后付服务提供商须在2026年11月30日前向消费者信贷委员会提交执照申请。