千亿美元市场机遇仍需商业项目落地
据国家创新中心(NIC)与全球绿色增长研究所(GGGI)讨论的一份市场评估草案,越南每年生产约50万吨氢气,但没有一吨来自商业化绿氢或蓝氢项目。评估预计,到2035年潜在市场规模可达1,000亿美元,同时指出电力成本、确定的买家、融资和许可审批,是这一机遇转化为运营工厂所面临的障碍。
目录
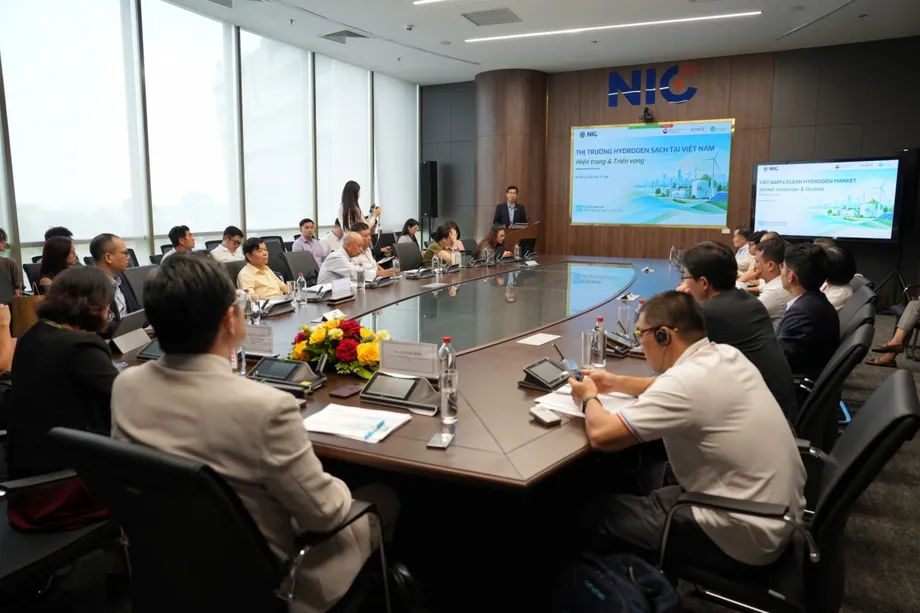
10月2日在河内举行的磋商是2026年国家创新日活动的一部分,恰逢NIC成立七周年。政府机构、行业协会、企业、研究人员和高校代表审议了《越南清洁氢能市场》报告草案,包括评估哪些项目有望推进至投资阶段。
核心结论是,越南需要的不只是更多项目公告。大多数项目仍处于筹备阶段,或仍在落实推进项目所需的技术、财务和监管条件。近期看来,只有少数项目已具备推进实施的条件。
此次研讨会以2024年2月7日获批的第165/QD-TTg号决定为基础。该决定确立了越南到2030年、展望至2050年的氢能发展战略。此次磋商也承接了第21/2026/QD-TTg号决定中优先发展氢能技术的方向。
NIC副主任杜进盛呼吁监管机构、企业、投资者和研究机构加强协调,将战略转化为运转中的市场。GGGI驻越南代表金柱宪表示,下一步要找出具有商业可行性的机遇、优先客户,以及有助于项目吸引投资的条件。这一区别至关重要:可再生资源可以支持氢气生产,但并不能保证客户会以足以支撑工厂融资的价格购买氢气。
现有工业需求提供起步基础
评估草案显示,越南目前的氢气使用量中,约36%用于炼油和石化,64%用于化肥生产。按年产量50万吨计算,这两个行业分别约使用18万吨和32万吨。
另一份实施情况说明称,越南工贸部2025年3月5日发布的第1638/BCT-DKT号文件记录,化肥行业年用氢量为31.6万吨,榕桔炼油厂为3.9万吨,宜山炼油厂为13.9万吨。上述数字合计49.4万吨,与全国约50万吨的估算大致相符。其他工业用途约占国内需求的0.5%。
德国国际合作机构(GIZ)的工业氢能分析指出,市场主要由生产设施内部自产自用构成,尚未形成广泛的配送或交易。这使现有工业客户成为切实可行的起点:项目可以替代生产中已经使用的氢气供应,而不必先开辟全新的应用场景。
不同的氢能名称反映了不同的生产方式。灰氢通常由天然气制取,且不捕集由此产生的二氧化碳;棕氢由煤炭制取。蓝氢以化石燃料为原料,并结合碳捕集与封存。绿氢则利用可再生电力,通过电解将水分解为氢气和氧气。
杜进盛认为,蓝氢可以成为迈向大规模绿氢发展的过渡步骤。不过,2024年的一项学术评估指出,天然气供应有限是蓝氢发展的制约因素。拟议中依据碳强度界定清洁氢的定义,将根据生产排放评判氢气,而不只依赖颜色标签。
目标衡量的是更清洁的供应,而非当前总产量
越南战略提出,到2030年,利用可再生能源及其他配备碳捕集的工艺,年产能达到10万至50万吨;到2050年,目标提高至每年1,000万至2,000万吨。因此,不能将目前约50万吨的常规氢气产量视为已经达到清洁氢能生产目标。
2050年的目标相当于当前氢气产量的20至40倍。这既要求替代现有供应,也要求在工业、交通、电力生产和出口领域发展规模大得多的市场。
亚洲国家研究局于2024年5月29日发表的一篇氢能战略评论中,阮德全预测,到2050年越南潜在氢气需求可能达到每年2,200万吨。阮德全是河内科学技术大学副教授,也是芝浦工业大学客座副教授。
他的需求情景比越南国家战略的最高产量目标高出200万吨,但两者衡量的内容不同,不能据此认定越南需要进口。该评论还估算,2050年市场规模可能达到1.2万亿美元,并提到潜在的减排和就业效益:
通过以氢能取代化石燃料,越南可减少5.4%的二氧化碳排放,并每年创造6.2万至9.2万个就业岗位。
这些是情景估算,并非已实现的成果。同样,草案预计的2035年1,000亿美元市场规模,并不代表已签订的合同或已承诺的投资。草案引用的全球市场规模数据为2025年的2,295.3亿美元和2034年的4,069.5亿美元,意味着约77%的增长。由于统计年份不同且估值范围未明确,不能据此直接比较越南的市场份额。
化肥、炼油和钢铁的发展前景各不相同
炼油和化肥生产行业已经消耗氢气,因此有望成为早期客户。GIZ估算,若以绿氢替代满足化肥行业预计氨需求所需的氢气供应,可能需要每年约37万吨绿氢。该估算基于2035年氨需求预计约为208万吨。
不同评估对各设施的估算并不相同。GIZ估计宜山的年需求约为18万吨,而2025年3月实施文件的说明中记录为13.9万吨。GIZ还根据每吨原油加工所需氢气的国际基准,计算出榕桔和宜山炼油厂的潜在需求分别约为16.25万吨和25万吨。这些基准测算不应与报告的当前消耗量混为一谈。
钢铁行业长期来看蕴藏着更大的潜在市场。GIZ估计,若在传统炼钢过程中部分替代燃料、在直接还原工艺中替代天然气,并用于轧钢厂加热,技术需求每年约为165万吨。直接还原工艺无需使用传统高炉,即可去除铁矿石中的氧。
这一钢铁行业估算约为越南当前氢气产量的3.3倍,但前提是进行广泛替代,并不代表已有确定需求。GIZ还指出,电子、玻璃和轧钢领域存在规模较小的应用机会;在客户附近生产可以降低运输成本,并为试行商业安排创造机会。
电力成本决定经济性
估计通过电解生产氢气的平准化成本中,电力占60%至70%。平准化成本是指按项目运营周期计算生产成本,并与氢气产量相比较。因此,能否获得价格合理、供应稳定的可再生电力,是经济性的关键。
GIZ在2025年的测算显示,不同应用场景的商业前景为何存在差异。两个模型系统的年产氢量均为45吨,成本分别为每公斤9.66美元和9.81美元。一个年产450吨的较大系统,成本为每公斤7.49美元,投资额为3,823万美元;相比之下,较小系统的投资额分别为481万美元和396万美元。
较大系统的模型内部收益率为12.4%,这是衡量投资表现的指标;两个较小系统的内部收益率分别为10.7%和10.6%。三个系统的净现值均为正,意味着计入资金时间价值后,预计收入仍高于成本。
这项比较取决于所采用的假设。GIZ以每公斤10.22美元作为灰氢基准价格,计算期限为25年,并计入通胀和价格上涨因素。该机构另行记录了当前供应商通过压缩气罐交付氢气的平均价格,为每公斤6.47美元。两者都不应被视为炼油厂或化肥厂内部制氢的成本。
在同一项分析中,氨的经济性更差。模型中的绿氨成本为每公斤1.71至2.31美元,而传统氨的基准成本为0.89美元。三个氨项目案例的净现值均为负,每公斤融资缺口为0.82至1.42美元。因此,某个氢能模型前景良好,并不意味着化肥项目或出口燃料项目就具备商业可行性。
阮德全在2024年的评论中引用了GIZ支持的一项独立预测,预计到2050年氢气成本将从该评估当时的每公斤2.76至4.60欧元降至1.25至1.50欧元。这些长期预测与2025年的案例采用了不同的货币、时间和建模依据,不能将价格直接比较。
可再生能源潜力不等于现成电力供应
草案估计,越南专属经济区内海上风电技术潜力约为1,068吉瓦,并称其为东盟国家中最大。GIZ引用的潜力估算也超过1,000吉瓦。技术潜力是指在特定条件下可开发的资源估算,并非已装机容量,也不代表电解槽目前可立即使用的电力。
可再生能源资源丰富地区仍面临输电限制。项目还需要供水、处理设施、储能,以及可靠的氢气交付安排。
GIZ指出,2023年5月获批的《第八个电力发展规划》提出,可再生能源发电占比到2030年达到30.9%至39.2%,到2050年达到67.5%至71.5%。2030年47%的条件性目标则取决于能否通过公正能源转型伙伴关系(JETP)获得支持。这些是该分析讨论的规划数据,并非实测电力占比。
越南工贸部于2023年3月3日发布的绿氢评估提醒,不应认为电网无法消纳的可再生电力就能轻易成为廉价氢气来源。越南能源研究院的研究发现,将这类电力收集并输送至电解设施将面临困难且成本高昂的问题,可生产的氢气也不多。
该评估转而指出,南中部沿海地区和西南地区丰富的可再生资源,可用于供应附近工业。评估称JETP是一项规模为155亿美元的伙伴关系,但这笔资金并非专门用于氢能。GIZ的模型还依赖当地可再生能源资源状况,以及氧气和富余电力销售带来的补充收入,因此其结果不能简单套用于所有地区。
四条走廊有望连接生产与客户
此次磋商指出,越南正在形成四条区域走廊,各自具有不同的能源和工业优势。这些目前仍是发展构想,尚未形成成熟的氢能交易网络。
- 广治和顺化:利用风能资源支持氢气生产。
- 宁顺和平顺:具备太阳能资源和潜在出口活动。
- 茶荣和槟椥:能源来源多样,包括湄公河三角洲的生物质能。
- 巴地和头顿:可依托现有油气基础设施发展潜在蓝氢项目。
不同报告对第一条走廊的拼写说法不一:一份说明写作广特和顺化,另一份则列为广治和顺化。后者也与2024年学术评论中提及的广治项目地点相符。
2025年3月实施文件的说明列出茶荣、槟椥、薄辽和前江正在开发的四个绿氢项目,规划总产能约为每年12万吨。若这些项目如期建成,其产能将相当于国家战略2030年最低目标的120%,或最高目标的24%。
规划产能不等于实际运营产量。同一份实施情况说明称,大多数项目仍处于筹备或研究阶段。文件还列出平定省一个年产2万吨、隆安省一个年产249吨的提案,以及其他若干地点的项目提案。截至该报告发布时,越南没有氢气出口。
阮德全在2024年5月的评论中预计,槟椥绿氢工厂将在2024年投运。然而,2025年3月的实施情况说明和之后的磋商均称,项目仍在开发中,且尚无商业化绿氢或蓝氢生产。因此,不能把早前预计的投产日期视为工厂已经开业的证据。
买家与许可审批制约投资
草案引用越南工贸部的一项调查显示,超过58%的企业认为氢能很重要,约68%的企业则尚未在该领域开展实质性活动。这是两项不同的调查结果,并非可以相加的比例,反映出市场兴趣颇高,但实际参与有限。
草案将这一落差归因于缺乏采购机制、价格支持和长期融资。承购协议是客户承诺购买项目产出的合同,通常会约定购买量和定价安排。这类协议有助于贷款方判断项目能否获得足够收入来偿还借款。
金柱宪表示,清洁氢能在越南尚不具备商业可行性,现成的技术需要与适当的政策和确定的买家相匹配。GIZ对部分氢能模型得出的积极结果,并不一定与这一判断矛盾:模型中条件有利的案例,与整体运转的商业市场并非一回事;而其氨能模型在缺乏支持的情况下仍缺乏竞争力。
草案称,工业氢能项目目前的投资审批和许可需要12至36个月。多个部委和机构分担审批职责,增加了项目筹备的不确定性。GIZ还指出,认证和采购协议规则尚待完善,专用基础设施和国内设备产能也有限。
八项拟议行动与分阶段时间表
草案提出八组优先行动,内容包括:建立包含碳强度定义和单一许可渠道的法律框架;加强机构间协调;采取措施创造需求;建立金融工具和来源认证制度;开展受控监管试点;支持优先项目;提前建设共享基础设施;以及开展有针对性的国际合作。
这些是磋商建议,并非已获采纳的措施。GIZ指出,越南已有《电力法》第61/2024/QH15号等基础,其中包含有关绿氢和氨的条款,以及涉及税收、信贷和土地或海域使用费的激励措施。项目开发商仍需要更详细的规则,才能让这些条款切实发挥作用。
在研讨会上,副教授范黄良建议开展试点,将可再生能源发电与生产现场的氢气消费结合起来。他还提出提供投资支持、制定技术标准、试行采购合同,并通过官方发展援助、优惠融资和JETP为项目筹备提供资金,同时与日本、韩国、德国和澳大利亚开展合作。
政策沿革和拟议步骤区分了已完成的里程碑与未来目标:
- 2022年10月至11月:越南举办氢能研究研讨会并进行技术介绍。
- 2023年3月3日:工贸部发布可再生氢能生产潜力评估。
- 2024年2月7日:第165/QD-TTg号决定批准国家氢能战略。
- 2025年3月5日:实施文件记录了在开发项目和现有工业用途。
- 2026年至2028年:范黄良建议开展试点和示范项目,制定技术标准并提供融资支持。
- 2028年至2040年:拟议阶段侧重于扩大市场、电网、储能、物流和工业中心。
- 2040年至2050年:拟议规划包括建设氢气、清洁氨和甲醇出口走廊。
GGGI和NIC在韩国绿色新政信托基金支持下,正推动政策、金融、技术和产业参与方建立联系。专家团队将汇总研讨会反馈,再完成市场报告。磋商相关说明未公布报告的发布时间或项目投资决策日期。
要点
- 越南每年生产约50万吨常规氢气,主要用于化肥生产和炼油。
- 国家战略提出,到2030年清洁氢能年产能达到10万至50万吨,到2050年达到1,000万至2,000万吨。
- 四个在开发项目的规划总产能约为每年12万吨,但规划产能不等于实际运营产量。
- 电力占电解制氢成本的60%至70%;氢气与氨的商业前景差异显著。
- 确定的买家、融资、认证、基础设施和许可审批,仍是项目具备投资条件的关键。
- 草案提出八组行动建议,最终报告仍需纳入磋商反馈。