泰国下一轮借款的空间所剩不多
2026年9月29日,泰国内阁批准了1.26万亿泰铢的新公共借款计划。与此同时,政府不同部门的预测显示,公共债务可能接近、甚至短暂突破国内生产总值70%的上限。财政部估计,到2027年9月,债务将占国内生产总值的69.7%,仅比上限低0.3个百分点。
目录
公共债务管理办公室(PDMO)预计,债务比率将在2028财年触及峰值,但仍处于上限以内。然而,国家经济与社会发展委员会(NESDC)的另一项研究预测,当年债务比率峰值将达到70.05%。这微小的数值差异至关重要,因为它决定了泰国是符合现行财政框架,还是预计会突破上限。
财政压力使多项增收提案受到关注,包括调整汽车消费税、征收1,000泰铢离境税,以及可能取消对四家公共机构的专项税收拨款。政府还在考虑另行向外国游客收取450泰铢费用。这些拟议的旅游相关收费均尚未开始征收。
在这项借款计划出台前,据报道,泰国的信用评级展望已从负面调整为稳定,惠誉评级于9月宣布了这一调整。展望改善并不意味着评级上调,也无法消除为持续财政赤字融资所面临的挑战。
核心问题不只是债务上限。政府收入相对于经济规模有所下降,法定支出占预算的比重不断上升,预计福利支出也将增长得快于其资金来源。新税种或许能缓解部分压力,但各项提案的规模、设计和审批状态差异很大。
1.26万亿泰铢计划的资金用途
2027财年计划包括约1.18万亿泰铢政府借款、814.65亿泰铢国有企业借款,以及8.5亿泰铢其他公共机构借款。2027财年从2026年10月1日开始,至2027年9月30日结束。
政府借款中最大的一项是7,880亿泰铢,用于弥补2027财年预算赤字。另有600亿泰铢用于弥补与结转至下一年度的支出相关的2026财年赤字,123.59亿泰铢用于经济和社会发展项目。这些政府直接用途合计约8,603.59亿泰铢。
政府还计划借款630.38亿泰铢用于转贷,主要面向铁路机构;另有2,000亿泰铢来自紧急能源借款法令,以及568.2亿泰铢用于财政部流动性管理。政府各项详细拨款合计约1.18万亿泰铢,与概述中的四舍五入数字一致。
新借款只是债务管理计划的一部分。计划还包括约1.9万亿泰铢的存量债务管理或重组;另一个统计口径给出的精确数字为1.91万亿泰铢。此外还有5,800亿泰铢偿债资金,其中4,620亿泰铢将来自2027财年支出预算,1,180亿泰铢来自其他来源。
这些金额不应简单相加后统称为新增债务。债务重组可能以新债务替换现有债务,而偿债则会减少债务。获批的借款金额是一项融资计划,并不直接反映未偿债务总额将增加多少。
债务预测为何不同
PDMO总干事金达拉特·维里亚塔威库尔表示,2026财年末债务约占国内生产总值的68%,2027财年末略高于69%。她称,债务将在2028财年达到峰值,之后逐步下降。
预计到2027财年末,公共债务比率将略高于69%,并于2028财年达到峰值。
2027至2030年财政框架给出的更精确估计是:2026财年末为68.17%,2028财年末达到峰值69.78%。这一峰值仅比上限低0.22个百分点。
NESDC的研究《从债务动态角度审视泰国财政风险格局》预测,债务比率将在2026财年达到67.97%,2027年升至69.34%,2028年升至70.05%,之后到2032年降至65.74%。其2028年预测比财政框架估计高0.27个百分点,也比上限高0.05个百分点。
财政部对2027年9月债务比率的估计为69.7%,也高于NESDC的69.34%。这些数字是预测,并非实际结果,不应视为可以互换。NESDC另一项福利评估预测,2030年债务比率为68.2%,但没有提供与债务动态研究相同的逐年预测路径。
当前降低借款成本,日后仍须再融资
随着债券市场融资成本上升,PDMO正在调整筹资方式。其优先考虑的工具包括国库券、本票和定期贷款,从而推迟部分长期债券发行,等待市场条件改善。
金达拉特表示,现有债务组合中约89%为长期借款,政府平均借款成本约为2.6%。这一结构限制了市场利率变化对现有债务成本产生影响的速度,但并不能保证新增借款的成本也能维持在同样低的水平。
泰国债券市场协会数据显示,截至2026年9月29日,三年期政府债券收益率为1.53%,十年期收益率为2.41%,相差0.88个百分点。据报道,十年期收益率达到四个月来的最高水平。PDMO还指出,美国十年期国债收益率上升也带来了压力。
采用期限较短的融资方式,可以避免长期锁定当前成本,但会使还款或再融资日期提前。因此,这一策略在一定程度上取决于日后能否以可接受的条件置换相关借款。据报道,定期贷款期限约为三至五年,短于长期债券,不过并非所有贷款都需要立即偿还。
另一笔融资交易表明,长期借款并未完全停止。PDMO为邻国经济发展合作局安排了一笔10亿泰铢社会债券,期限为10年,固定年利率为3.13%。这笔债券通过泰国政府储蓄银行面向机构投资者全额发行,用于重组与老挝11号公路以及泰老第五友谊大桥(连接汶干府和博利坎赛省)相关的债务。
能源借款用途和期限明确
2027财年的2,000亿泰铢能源拨款,是4,000亿泰铢紧急借款计划的后半部分。划入2026财年的前半部分几乎已经用完,仅剩数十亿泰铢。
PDMO称,近期为“泰国携手援助Plus”计划安排了约300亿至400亿泰铢的一轮融资。该计划的追加阶段原定于2026年10月1日启动。
第二笔2,000亿泰铢拨款计划用于能源转型项目,包括家庭安装太阳能设备、电动公共交通、电动摩托车以及劳动力培训。相关筛选标准已进入考虑阶段,但具体项目仍待下一次筛选委员会会议审议。
项目提案须在2026年9月30日前提交,获批项目可在2027年12月31日前支用资金。借款将根据项目进展和实际拨款需求进行,而非一次性自动借足全部额度。
该法令列明了资金用途,并附有经议会批准的项目清单。金达拉特表示,这一安排可防止资金被简单挪作其他用途,包括用于拟议中的洪灾应对。若油价上涨导致石油燃料基金需要更多借款或担保,则会在现有计划之外进一步加大压力。
铁路项目分享转贷资金
政府计划转贷的630.38亿泰铢中,约106.53亿泰铢拨给泰国大众捷运局,523.85亿泰铢拨给泰国国家铁路局。
轨道交通拨款中,105亿泰铢主要用于陶潘至叻武拉纳紫线以及甘加纳披色环线。较小金额则用于泰国文化中心至民武里橙线、延伸至库库特的绿线,以及现有蓝线和紫线区段。
泰国国家铁路局的拨款用于继续推进多个项目,包括曼谷至呵叻高速铁路一期的65亿泰铢、登猜至清莱和清孔线路的120亿泰铢,以及佛统至春蓬复线铁路的33.1亿泰铢。红线延伸项目也包括在内。
项目明细存在明显矛盾:其中将班派至那空拍侬铁路的拨款列为仅1.6万泰铢,而且没有完整列出所述八个泰国国家铁路局项目的金额。未经澄清,不能可靠地将这一数字视为可用的项目拨款。该机构总计523.85亿泰铢是更明确的融资数字。
旅游税有望增加收入,但估算差异很大
税务局提出的离境税将首先按每次航空离境征收1,000泰铢,适用于符合条件的所有国籍旅客。航空公司或票务代理将随票价一并代收。陆路和海路离境初期将不征税,拟议法律规定每次离境的最高税额为5,000泰铢。
公众咨询将持续至2026年10月29日。拟议法律将在《皇家公报》公布180天后生效;生效日前购买的机票不征此税,即使行程发生在生效日之后。其他拟议豁免对象包括两岁及以下儿童、过境旅客、运输人员以及从事特定公务活动的人士。
收入估算差异显著。一项估算认为年收入为120亿泰铢。另一项示例性计算则将1,306万泰国人出境人次与2025年3,297万外国游客入境人次相加,假设外国游客离境人数相近,再乘以每人1,000泰铢,得出约460亿泰铢。
较高的数字并非实际征收收入的估算。它没有考虑仅对航空出行征税、各类豁免或旅行行为变化等因素。因此,不应将这两个数字视为同等成熟的预测。
旅游与体育部另行提出的450泰铢外国游客费,初期将适用于符合条件的航空入境旅客。扣除征收和保险成本后,该费用每年目标筹集约80亿泰铢,用于旅游业发展。其拟定于2027年第一季度启动,但仍须就征收方式、豁免、保险和内阁批准作出决定。
同时符合两项收费条件的外国游客,每次入境和离境合计将多支付1,450泰铢。游客费将用于保险和旅游业改善项目,离境税则用于增加政府收入。不能假设两项收入可以自由调剂使用。
其他税制调整影响的不只是旅客
副总理兼财政部长埃克尼提·尼提探帕表示,关于汽车消费税的讨论预计将在他发表上述讲话后的一至两周内得出结论。讨论内容包括保护国内汽车生产商,但据报道,相关提案尚未确定最终税率或详细收入估算。
另一项提案拟取消对泰国公共电视台、泰国健康促进基金会、国家体育发展基金和老年人基金的专项税收拨款。这些专项税款会直接拨给指定机构,而非纳入中央财政部。
根据该提案所附估算,若改为通过年度预算拨款,每年可将至少100亿泰铢收入转入财政部。但这不一定会等额改善政府财政状况:如果这些机构继续获得预算支持,相关部分或全部支出仍须另行筹资。
作为规模参照,估算为120亿泰铢的离境税收入与100亿泰铢的专项税收收入合计220亿泰铢,约为计划中7,880亿泰铢赤字借款的2.8%。这一比较依据所列数字,并不代表净节省,尤其是四家机构的替代资金来源尚未明确。
民主党副党魁、国会议员、前财政部长功·查提卡瓦尼警告称,支出上升而税收收入增长缓慢,可能使泰国受到财政纪律规则和债务上限的制约。NESDC的评估指出,更广泛的问题在于政府收入:财政框架预计将提高增值税,但是否实施仍高度不确定。
收入疲软与支出承诺上升并存
NESDC发现,2023至2025财年,政府净收入平均相当于国内生产总值的15%,低于2011至2016财年的16.5%,下降了1.5个百分点。过去十个财年,政府收入平均比支出少约相当于国内生产总值4%的金额。
近期现金收入有所增长:2026财年前11个月,政府净收入约为2.61万亿泰铢,同比增长4%。然而,以泰铢计的收入增长本身并不能扭转政府收入相对于经济规模长期下滑的趋势。
法定支出承诺占2026财年预算的76.2%,高于2016财年的71.7%,上升4.5个百分点,意味着可重新调配的支出空间进一步缩小。养老金、人员成本、医疗和福利支出难以在短期内削减,因为其中许多属于法定权益。
主预算之外的义务同样重要。根据《2018年国家财政和金融纪律法》第28条,政府待偿还的垫款从2018财年的8,394.62亿泰铢增至2025财年的1.134万亿泰铢,增加约2,942.89亿泰铢,增幅为35.1%。
NESDC提醒,债务本身不足以判断公共财政是否可持续。政府吸收冲击的能力还取决于收入能力、偿债义务、借款成本和经济增长。其基准情景假设经济增速高于实际借款成本,从而有助于降低债务比率;与此同时,持续的财政赤字会推高债务。
福利成本将使财政压力延续至下一个十年
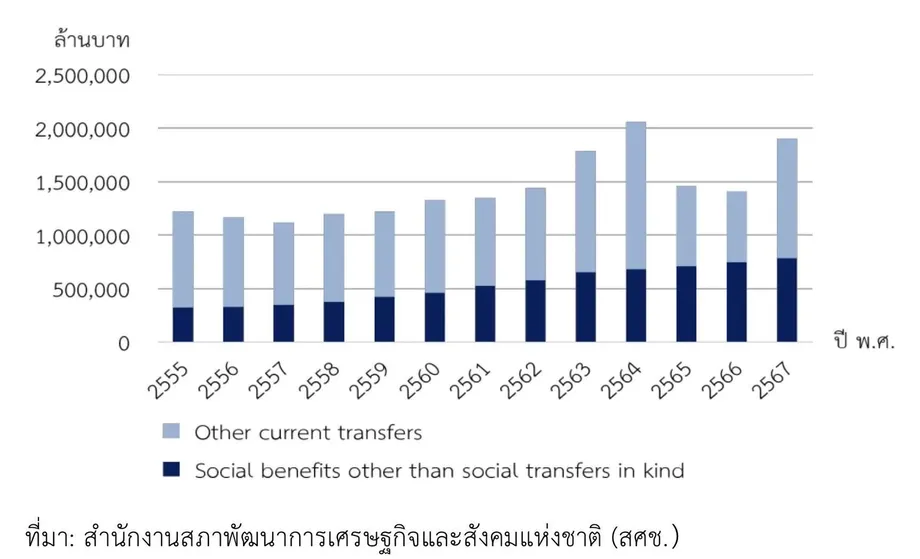
NESDC另一项社会预算评估预测,在基准情景下,福利支出将于2031年超过收入。社会保障支出从2012年的6,100亿泰铢增至2024年的1.40万亿泰铢,年均复合增长率为7.3%。收入增速较慢,为6.6%,增至1.57万亿泰铢。
政府补贴占福利收入的72.8%。计入政府对基金的缴款后,政府承担的比例升至78.6%;参保成员和雇主缴款占13.6%。退休和身故福利占支出的41.29%,医疗保健占32.64%,两者合计为73.93%。
人口老龄化进一步推高成本。2023年,60岁及以上人口占总人口的20.17%,预计到2034年将升至28.09%。预计15至59岁的劳动年龄人口占比将从67%降至2040年的55.83%。
对于2040年,该评估预测基准情景下收入为1.92万亿泰铢,各情景下支出为2.37万亿至2.76万亿泰铢。模型将政府补贴增幅限制在1%。因此,这些数字反映的是特定假设下的结果,并非已经确定的资金安排。
NESDC建议扩大缴费型保障的覆盖范围,纳入非正规就业者、零工从业者和自雇人士;审视税基、控制医疗成本,并将福利记录与收入及税务信息关联起来。这些措施所针对的压力规模,远大于个别旅游收费。
近期时间表显示,已作出的决定与仍待审议的提案各不相同:
- 2026年9月29日:内阁批准2027财年债务管理计划。
- 2026年9月30日前:能源转型项目须提交筛选。
- 2026年10月1日:2027财年开始,“泰国携手援助Plus”计划追加阶段按计划启动。
- 2026年10月29日:离境税公众咨询结束。
- 2027年第一季度:外国游客费拟定的启动时间,仍须获得批准。
- 2027年12月31日:获批能源项目的资金支用期限。
- 2028财年:两项债务评估均预测债务达到峰值,但对是否超过70%意见不一。
要点
- 泰国批准了约1.26万亿泰铢的2027财年新增公共借款。
- 财政框架预测债务比率将在2028年达到69.78%的峰值;NESDC的预测为70.05%。
- 现有平均借款成本仍约为2.6%,PDMO正倾向采用期限较短的融资方式。
- 1,000泰铢离境税和450泰铢游客费仍是提案,尚未开始征收。
- 取消专项税收拨款可能增加财政部收入,但净节省取决于替代预算安排。
- 收入占国内生产总值的比重下降、福利支出承诺增加,意味着财政挑战远不止任何单一税收提案。