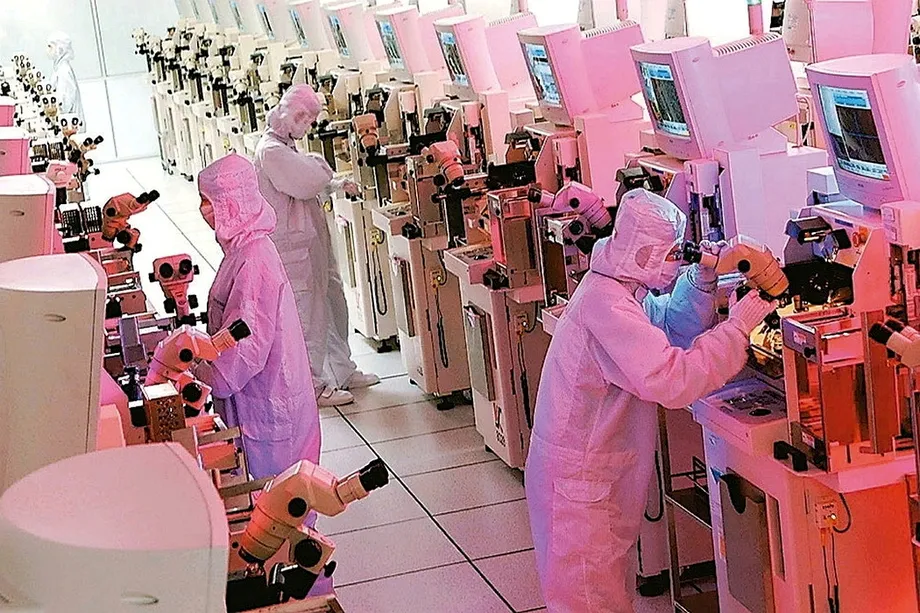
测试时间延长,AI需求推高价格
随着日益复杂的AI芯片占用测试设备的时间更长,云计算公司也推出更多定制处理器,台湾半导体封装与测试公司正上调价格。业内消息称,涨幅为10%至30%,部分小客户的紧急订单价格甚至翻倍。另据报道,日月光投控已将部分先进封装报价上调逾20%,但该公司拒绝评论这一市场传闻。
目录
承压的不只是图形处理器。企业级存储、光通信和专用集成电路(ASIC)也为规模较小的公司带来订单,因为大型供应商正将更多产能分配给要求更高的AI产品。被认为将从中受益的公司包括日月光、京元电子(KYEC)、力成科技和欣铨科技,以及硅品精密工业和其他台湾中小型封装测试企业。
硅品精密工业(简称SPIL)是日月光旗下子公司。专注于硅片测试的京元电子是一家独立公司,其数据详细展现了需求激增的情况。该公司第三季度营收达新台币61.72亿元,同比增长27%;前九个月营收达新台币173.46亿元,同比增长21.2%。京元电子大多数客户都签订了至少为期一年的产能保障协议。
核心瓶颈在于时间,而不仅仅是芯片数量。如果每颗处理器都需要更长的测试时间,同一批设备在一定时期内就能处理更少的芯片。客户因此必须预订更多设备工时,才能维持出货。设备工时需求上升,加上材料成本上涨和大规模工厂投资,增强了封装测试供应商的议价能力。
不同价格估算反映市场不同部分
报道中的涨幅不应被视为全行业统一的费率。这些数据涉及不同服务、客户和时期。10%至30%的涨幅指更广泛的封装测试议价情况,而价格翻倍则适用于部分小客户的紧急订单。据报道,日月光逾20%的涨幅涉及先进封装报价,包括晶圆基板芯片封装(CoWoS)和扇出型基板芯片封装(FoCoS)。
摩根士丹利于2025年10月29日发布的预测预计,2026年先进封装价格将上涨5%至10%。该机构称,这可能是半导体行业自疫情期间芯片短缺以来首次进入涨价周期,背后动力包括AI需求、产能受限,以及金、铜和BT载板成本上涨。BT载板是一种绝缘材料,用于在封装内部支撑和连接芯片。
同样援引摩根士丹利数据的Axtek日月光定价评估给出的封装涨价区间更宽,为5%至20%,预计于2026年初实施。该评估认为,日月光2025年的产能利用率约为90%,并指出英伟达、AMD和博通是推动先进封装需求的主要客户。这是Axtek的评估,并非日月光发布的定价公告。
这些不同数据可能反映议价情况变化或产品组合不同,但目前没有公开的合同明细能够解释其中差异。日月光拒绝评论最新传闻,也意味着不能将所谓逾20%的涨幅描述为已确认适用于所有客户的价格调整。
复杂度更高的芯片为何需要更多测试
芯片售价并不能直接决定其测试所需时间。AI处理器通常拥有更多计算核心、电气连接更多、功耗要求更高,数据接口也更复杂。这些特点增加了验证芯片能否在预期条件下正常运行所需的检查项目。
测试也能保护其他昂贵组件。如果有缺陷的处理器进入先进封装环节,造成的损失可能不止处理器本身,还可能浪费封装材料和配套的高带宽内存(HBM)。因此,客户有理由在封装前测试、压力测试和成品检查上投入更多。
有两类业务从中受益。京元电子和KYEC等服务供应商出售测试产能。欣铨科技(简称CHT)等供应商则提供探针卡、负载板和其他接口设备,用于连接芯片与测试机。要求更高的芯片既可能需要更多机器工时,也可能需要重新设计接口。因此,这些企业营收增长反映的是不同业务,而非一种可以互换的AI机遇。
京元电子客户付费锁定设备工时
京元电子已确认测试价格正在上涨。存储器客户也表示愿意支付更高费用预留产能,这表明短缺正从AI处理器扩展至其他领域。存储器约占京元电子营收的10%。据报道,该业务增幅约为30%,另有数据显示第三季度增幅为32%。
今年上半年,AI、中央处理器、图形处理器、ASIC和硅光子业务合计占京元电子营收的24%,上一年同期为20%,提高了4个百分点。公司目标是次年将这一比例提升至30%以上。这一业务分类涵盖范围大于单纯的AI芯片,因此不应将其描述为纯AI营收占比。
京元电子第三季度来自AI、高性能计算和高速互连芯片的营收同比增长约40%。除签订至少为期一年的协议外,部分客户还通过专用设备锁定产能。这些安排将眼前的短缺转化为更长期的承诺,但相关价格和详细合同条款尚未披露。
需求还包括先进智能手机处理器、卫星芯片、高速网络产品和硅电容器。多元化的需求为京元电子带来多个订单来源,但也意味着扩产决策必须兼顾彼此竞争的需求,而不是简单地为某一类AI处理器增添同型号设备。
扩产计划揭示需求与交付风险
京元电子于2月购入第二座湖口厂,并于7月开始量产。有关约40%产能何时到位的报道并不一致:一则称这一节点在8月达到,另一则称截至10月约40%的产能已投入运营。公司预计该厂次年达到满产,客户安排已覆盖计划产量。
京元电子于5月将年度资本支出计划增加新台币28.22亿元,总额升至新台币88亿元,较原计划高出约48%。其子公司京元电子UTC另增加新台币20亿元投资,以扩大面向美国CPU和GPU客户的测试产能。如果与其他大型客户的谈判带来紧急需求,公司仍可能进一步增加投资。
集团旗下的台湾星科(STAr Technologies)体现了另一种制约因素。由于客户采用2纳米和3纳米制程的晶圆延迟到货,该公司第三季度营收下滑。原定第三季度出货的产品推迟至第四季度。即使测试公司设备就绪,未到货的晶圆仍无法进行测试。
有关台湾星科投资金额的报道存在差异。一则摘要称,其资本支出从新台币56亿元增至77亿元。详细报道则称,公司在9月新增新台币77亿元投资,叠加此前已批准的56亿元,总额将达到133亿元。两者相差显著,现有报道无法核实具体投资金额。
高性能计算约占台湾星科营收的一半。该公司已完成N2产品认证,并开始生产55×55扇出型球栅阵列封装以及硅光子凸块工艺。认证意味着工艺已通过客户产品所需的检查,但这本身并不能说明未来出货的规模或时间。
存储与光互连拓宽订单增长范围
力成科技(简称OSE)、菱生精密和京元电子正在企业级固态硬盘、光通信和ASIC领域获得订单。力成科技的半导体业务以NAND闪存封装测试为主。随着AI推理应用扩展,企业级存储需求正成为新的业务来源;大型供应商将产能转向先进AI产品也带来了新的机会。
据报道,力成科技的价格调整从第三季度起开始产生贡献。公司还在开发将引线键合与倒装芯片连接相结合的混合封装,以及系统级封装技术,即将多个组件集成在同一封装内。这些技术拓宽了公司能够承接的产品范围。
光通信则提供了另一个可量化的增长机会。京元电子总经理叶赞连表示,公司在高速传输技术领域投资已逾20年,预计光通信营收将在2027年实现数倍增长。其服务涵盖电子集成电路、光子集成电路、光引擎和激光光源,并拥有100多台设备用于电子和光子芯片测试。
硅光子技术利用光信号传输数据,相关连接也涉及电子组件。在集团内,台湾星科负责凸块和封装,京元电子则承担晶圆光学及电气测试、光引擎测试和模块测试。这种分工表明,AI扩张带来的业务不仅涉及计算,也包括数据传输。
KYEC与接口供应商布局不同机遇
KYEC报告称,8月营收为新台币40.8亿元,同比增长31.6%;前八个月营收为新台币294.04亿元,同比增长35.5%。公司年度投资预算从新台币393.72亿元上调至500亿元,增幅约27%,主要用于测试设备和工厂产能。
一则日期为2026年10月6日的报道援引市场预期称,KYEC的AI相关业务在2026年可能占营收逾70%。这只是预期,并非已确认的营收结果。KYEC的业务涉及GPU、AI ASIC和高性能计算芯片,因此设备供应情况和测试时长是其承接更多订单的关键。
欣铨科技服务于测试产业链的不同环节。其9月营收达新台币2.47亿元,同比增长33.6%;第三季度营收达新台币7.11亿元,同比增长27.9%。公司计划将总产能至少提高50%,新的ASIC项目预计于2027年进入量产。硅光子探针卡已出货给美国客户。
对欣铨科技而言,客户项目进度和接口规格是主要变量。对KYEC和京元电子而言,设备利用率和新设备折旧成本则是更直接的考量。三家公司营收都在增长,并不意味着它们的利润率会同步变化。
日月光为2026年后的需求扩产
日月光的支出计划表明,公司并不认为短缺能很快得到解决。其2025年资本支出为53亿美元,2026年预算为85亿美元,增幅约60%。日月光与硅品目前有约15个工厂项目在建,以应对预计从2029年至2030年及以后出现的需求。
日月光首席运营官吴田玉表示,AI是扩产的驱动力,相关需求正从数据中心延伸至汽车电子和人形机器人。谈及集团的扩产力度时,他说:
全力以赴
市场估算显示,尽管台湾积体电路制造公司(台积电)正在扩产,CoWoS供应缺口仍为15%至20%。日月光正在承接更多基板封装和芯片探针测试业务,并建设FoCoS产能。这些服务处于生产的不同环节,因此外包业务增加并不意味着每家供应商都提供相同的完整封装流程。
据报道,日月光相关月产能预计到2026年底约为2万片晶圆,到2027年底将达到4万至6万片。上下限估算意味着产能将达到2026年水平的两至三倍。其领先先进封装平台(LEAP)的营收预计将在2027年翻倍,超过70亿美元。这些仍是预测,并非已经完成的扩产成果。
检验涨价预期的关键节点
以下时间线区分了较早的预测、后续运营报告和投资目标,也说明为何评估涨价预期时,还须关注设备交付、客户出货和工厂投产进度。
- 2025年第三季度:据摩根士丹利分析报告,日月光产能利用率达到约90%。
- 2025年10月29日:据报道,摩根士丹利预测2026年先进封装价格将上涨5%至10%。
- 2026年初:Axtek援引摩根士丹利数据,预计日月光封装价格将上涨5%至20%。
- 2026年10月6日:一则测试行业报道详述了营收增长、KYEC投资和ASIC项目预期。
- 2026年底:日月光相关月产能预计将达到约2万片晶圆。
- 2027年:京元电子预计光通信业务大幅增长,欣铨科技预计新的ASIC项目进入量产,日月光LEAP营收预计超过70亿美元。
- 2029年至2030年及以后:日月光和硅品的工厂项目旨在满足预期需求。
尚未解决的问题是,涨价能带来多少额外利润。材料、电力、新建厂房和设备折旧成本也在上升。即使客户有产能需求,晶圆延迟到货也可能推迟营收确认。目前没有公开完整的客户价格表,也没有经过独立核实并统一口径的行业产能数据,因此所谓“史上最大涨价潮”仍是业内说法,而非经统计数据证实的结论。
要点
- 据报道,封装测试价格涨幅为10%至30%,部分小客户的紧急订单价格翻倍。
- 据报道,日月光已将部分先进封装报价上调逾20%,但拒绝评论这一传闻。
- AI芯片测试时间延长,降低了现有设备能够处理的芯片数量。
- 京元电子客户正通过至少为期一年的协议预订产能,部分客户还锁定了专用设备。
- 存储、光通信和定制处理器正使需求从大型AI加速器供应商扩展至更多领域。
- 日月光2026年投资预算为85亿美元,高于2025年的53亿美元。
- 未来利润取决于设备投产、客户交付进度,以及涨价能否覆盖不断上升的成本。