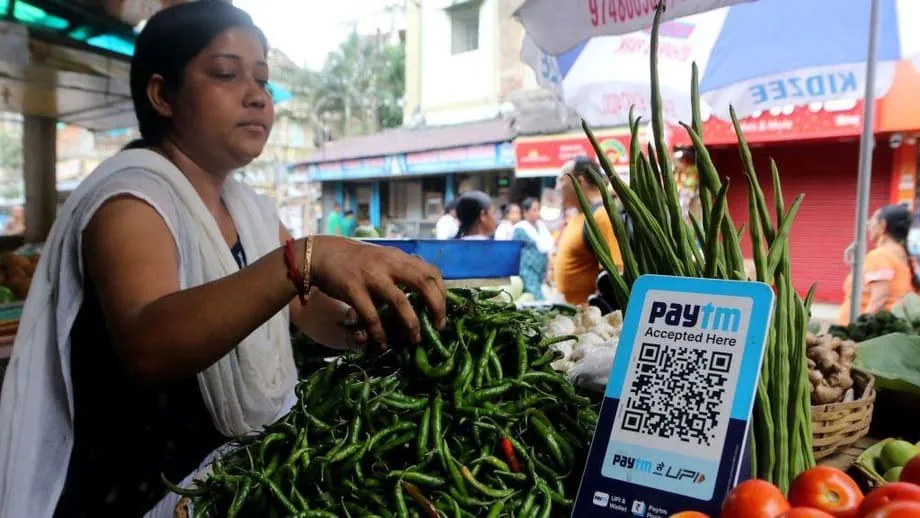
部分 UPI 支付将新增费用
印度将对通过统一支付接口(UPI)进行的部分支付收取商户折扣率(MDR)。UPI 是一个即时支付网络,数亿人都在使用。自 2026 年 10 月 15 日起,消费者使用 UPI 支付指定商户交易且金额超过 2,000 卢比(约合 21 美元)时,商家需支付 0.4% 的费用。
目录
每笔交易的费用上限为 300 卢比。按标准费率计算,2,000 卢比的支付将产生约 8 卢比费用,10,000 卢比的支付则会让商家承担 40 卢比费用。交易金额达到或超过 75,000 卢比时,才会触及 300 卢比的费用上限。
消费者不会被直接收费,商家也不得将 MDR 另行加到账单上。这笔费用将由银行、支付服务提供商、商户收单机构和运营 UPI 的印度国家支付公司共同分配。
这项政策标志着该系统发生重大变化。多年来,UPI 一直被宣传为免费、即时且人人可用的支付方式。此举也引发了更广泛的讨论:印度数字支付快速发展背后的基础设施费用究竟应由谁承担。
哪些支付仍将免费?
新规并不适用于所有 UPI 交易。无论转账金额多少,个人之间的转账仍将免费。金额不超过 2,000 卢比的商户支付也将继续免费,适用小商户零 MDR 机制的支付同样如此。
在农村和半城市地区向小商户支付的二维码交易不会被收费。据行业报道,NPCI 在新框架中将小商户定义为每月通过 UPI 二维码收款不超过 1 万卢比的商家。
政府表示,约 96% 的个人对商户交易不会受到影响。这一比例包括低于门槛的支付,以及受到零费率安排保护的商户所进行的交易。
部分行业适用固定费用,而非 0.4% 的费率。金额超过 2,000 卢比的燃油、铁路、电信服务、保险和农业投入品支付,将收取 5 卢比固定费用。据报道,资本市场交易的费率则低得多,为 0.02%,这反映出该类交易金额往往较高。
为何在 UPI 免费多年后引入 MDR?
UPI 于 2016 年推出,并迅速成为印度日常商业活动的重要组成部分。消费者可以扫描二维码或在手机应用中选择联系人付款,资金几乎能即时在银行账户之间转移。
这一网络已支持街边摊、出租车、超市、医院和线上商家的收款。它还帮助更多交易进入正规经济体系;与现金销售相比,这些交易更容易记录和核对。
迄今为止,维护和扩展这一网络的许多成本一直由银行、科技公司和政府承担。政府还利用公共资金提供激励措施,鼓励银行和支付公司继续为小额 UPI 支付免收费用。
官员表示,新的 MDR 将有助于保障网络的财务可持续性。财政部称,这项收费是对支付处理服务的收费,而非政府征收的税款。预计所得资金将用于支持支付基础设施、可靠性、创新和网络安全方面的投资。
UPI 指导委员会将费率定为 40 个基点,即 0.4%。行业估算显示,这项收费每年可能为支付网络参与方带来最多 1.6 万亿卢比收入,不过实际金额将取决于交易量和豁免情况。
零售商担心现金支付卷土重来
零售业团体表示,对利润空间狭窄的企业而言,实际财务负担可能比表面费率所显示的更重。商家售出一件高价商品时,即使这笔交易几乎没有利润,也可能需要支付费用。
印度零售商协会首席执行官库马尔·拉贾戈帕兰表示,这项政策可能削弱数字支付普及多年来取得的进展。
节日期间,很大一部分交易金额会超过 2,000 卢比;数字支付一旦开始收费,现金就会成为最省事的选择。
零售商尤其担心收费时机。这项费用计划在排灯节前不久开始征收,而排灯节是印度最繁忙的购物季之一。服装、电子产品、珠宝和家居用品的消费金额往往会超过新门槛,商家届时可能需要为大量交易支付 MDR。
一些商贩表示,可能会要求消费者对较大金额的购物使用现金。另一些商家可能会限制接受 UPI 支付,或通过其他方式调整价格,尽管正式规则禁止他们将这项收费作为单独费用转嫁给消费者。
信贷渠道有限、难以消化新增支出的小企业面临的风险更大。现金支付也能避开支付处理费用,但会带来自身风险,包括现金管理成本、盗窃风险以及交易记录不完善。
燃油零售商要求特别豁免
汽油泵经销商提出了最强烈的行业异议之一。全印度石油经销商协会已要求联邦财政部长取消燃油零售网点所有 UPI 支付的 MDR,不论交易金额大小。
燃油经销商表示,他们的收入按每升固定利润计算,而不是按销售总额的比例计算。因此,消费者购买的燃油量越大,交易金额就越高,但经销商的利润并不会按比例增加。
该协会称,自 2017 年 10 月以来,经销商佣金一直没有调整,而电费、工资和合规成本都在上升。对于每天处理数千笔数字支付的网点而言,即使每笔固定收取 5 卢比,累积起来也会成为一笔不小的经常性支出。0.4% 的费用则会带来更大成本。
经销商要求完全豁免,或至少豁免金额超过 2,000 卢比的燃油支付。他们认为,无论消费者使用现金、银行卡还是 UPI 付款,获得的燃油都一样,因此支付方式不应减少经销商的固定利润。
投资平台警告另一类问题
线上经纪商、共同基金平台和投资顾问表示,这些规则可能带来特殊成本,因为转入投资账户的资金并不总会立即促成交易或产生收费活动。
例如,投资者可能向经纪账户转入 1 万卢比,但不使用这笔钱。如果经纪商必须对这笔转账支付 0.02% 或其他适用 MDR,就会产生费用,却没有从交易中获得佣金。
Zerodha 创始人尼廷·卡马特认为,转入客户本人经纪账户的款项更像个人之间的支付,而非普通商户购物。他还指出,监管规定要求经纪商定期退还客户账户中未使用的资金。客户之后可能再通过 UPI 把钱转回来,从而反复产生费用,却没有带来新的业务。
CapitalMind 创始人迪帕克·谢诺伊警告称,按比例收取的费用对低成本共同基金尤其不利。年管理费率极低的基金,仅因通过 UPI 注入的一笔短期投资,就可能支付比其收入更高的支付费用。
行业代表建议采用更低费率并设置较低上限,或对投资交易收取不超过 2 卢比的固定费用。他们表示,这种模式既能保护低利润产品,也能让支付服务提供商获得一定收入。
政府称消费者无需承担费用
财政部强调,消费者使用 UPI 仍然免费。该部表示,MDR 仅适用于一小部分商户交易,而且商家不得直接将费用转嫁给消费者。
财政部还驳斥了有关这一决定受外国施压推动的说法。该部在一份官方声明中表示,印度正在独立制定 UPI 政策,以建设可持续、包容且经济实惠的数字支付网络。
政策支持者表示,目前的安排掩盖了 UPI 的真实成本。当公共资金用于支付相关激励时,纳税人实际上是在为一项大型企业和小商店都大量使用的服务买单。他们认为,与市场挂钩的支付模式可以让从数字交易中获益最多的企业承担更多成本。
MobiKwik 首席执行官比平·普里特·辛格表示,从公共补贴转向定价模式,可以减轻纳税人的负担,同时让支付成本与受益企业挂钩。
政府为 UPI 补贴提供资金时,这笔钱来自纳税人的口袋。转向与市场挂钩的定价机制,可以免去这项纳税负担,并让受益于 UPI 的大型企业直接承担相关成本。
反对党质疑最终由谁买单
政治层面的批评主要聚焦于正式规定与其在市场上的实际影响之间的差距。国大党领袖拉胡尔·甘地认为,即使消费者没有被单独收取 UPI 费用,商家最终也可能通过涨价收回成本。
甘地还指出,高金额交易在支付总笔数中占比不大,但在 UPI 流动资金总额中的占比要高得多。他认为,即使只涉及一小部分交易,也仍可能影响重要行业的价格。
政府不认同这种解读,并表示费用向商家收取,而非向普通用户收取。政府还称,这项政策多年前就已考虑,不会撤回。
因此,这场争论已不再局限于 MDR 的技术问题,而是转向数字支付基础设施究竟应被视为公共服务、商业网络,还是两者兼具。
交易数据揭示了什么
UPI 的规模说明了为什么即使是小额收费也引发了如此强烈的关注。根据 NPCI 数据,该网络 8 月处理了创纪录的 245.1 亿笔交易,金额达 29.82 万亿卢比。
其中大多数支付金额较小,仍将免费。不过,较大金额商户支付所涉资金规模不容小觑。对于此前谈妥固定费用的企业而言,大额交易只需按较低比例收费,费用也可能迅速超过传统支付安排的成本。
新体系还可能以难以衡量的方式改变行为。消费者可能会把购物款拆分成多笔,以低于收费门槛;商家可能鼓励顾客使用银行转账或现金;投资平台则可能引导用户转向网上银行或定期支付授权。
支付服务提供商认为,保障网络可靠、监测欺诈和维护网络安全都需要持续投入。零售商则反驳称,数字支付的普及已经让银行、平台和政府获益,而小企业却被要求为下一阶段的扩张买单。
接下来会发生什么?
首个考验将在节日购物季收费开始后到来。加油站、零售商、投资平台以及其他受影响企业都必须决定,是自行承担支出、调整支付方式,还是争取豁免。
预计行业团体将推动根据企业利润空间和支付用途制定不同规则。固定费用可能适用于燃油和保险,而投资平台可能要求降低费用上限。政府承诺不直接向消费者收费能否兑现,也取决于执法情况,以及商家是否通过其他方式涨价。
由于大多数日常交易仍将免费,UPI 不太可能失去其在印度支付体系中的核心地位。不过,新的 MDR 仍可能影响企业处理大额购物的方式,以及这一网络的资金来源。收费能否成功,取决于它能否在鼓励商家或消费者回归现金支付之前,为系统带来足够收入以维持运营。
要点
- 自 2026 年 10 月 15 日起,指定的 UPI 商户支付金额超过 2,000 卢比时,将收取 0.4% 的 MDR。
- 每笔交易的费用上限为 300 卢比,由商家支付,消费者不会被直接收费。
- 个人之间的转账和大多数小商户支付仍将免费。
- 金额超过门槛的燃油、铁路、电信、保险和农业投入品支付,通常将收取 5 卢比固定费用。
- 零售商和汽油泵经销商担心费用会压缩利润空间,并促使消费者使用现金。
- 经纪商和投资平台表示,客户转入资金却不进行交易时,MDR 仍可能带来成本。
- 政府表示,这些收入将用于支持 UPI 的运营、基础设施、创新和网络安全。