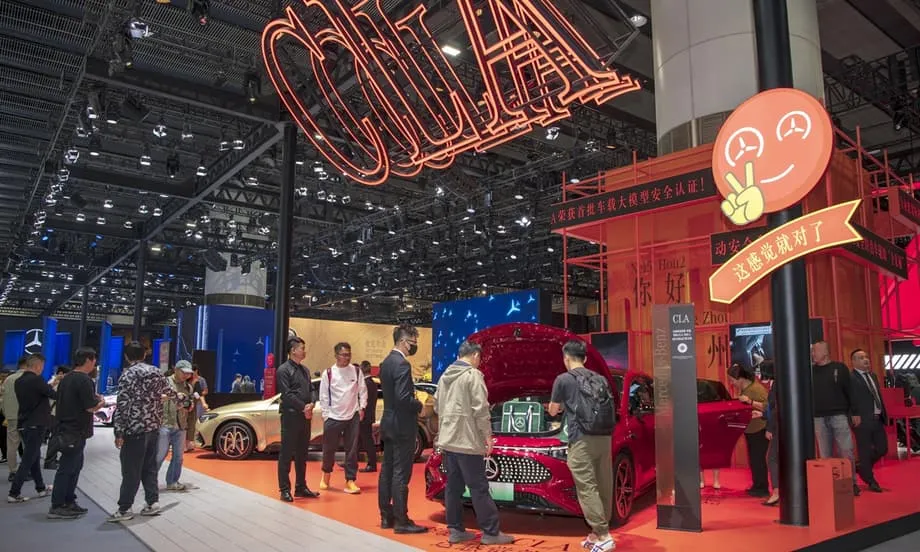
总理亲自试驾
梅赛德斯-奔驰集团董事长康林松至今记得自己2017年首次与曹旭东会面的情景。当时,这位Momenta创始人在北京经营着一家规模不大的自动驾驶初创公司,在中国以外几乎无人知晓。康林松回忆说:“谈过之后,我想:‘这支团队确实很不错。我们投资吧。’”这一决定标志着这家德国汽车制造商首次投资中国自动驾驶公司。不到十年后,双方合作开发的智能辅助驾驶系统表现出色,以至于德国总理弗里德里希·默茨于2026年2月26日在北京试乘时称其“令人惊叹”。默茨称赞德国制造商与中国科技企业的合作,并表示:“这是未来出行技术之一。”
这项合作的意义不止于技术伙伴关系,也反映出跨国公司看待中国的方式发生了深刻转变。中国不再只是“世界工厂”或全球最大的消费市场,而已成为全球创新枢纽,外国企业在这里开发面向全球市场的技术。康林松解释说:“我们希望借助这个充满活力的创新市场,推动我们在中国乃至全球的业务发展。”
汽车合作推动转型
汽车行业引领着从“中国制造”迈向“中国创造”的转型。2026年3月13日,大众汽车集团与中国电动汽车制造商小鹏汽车联合开发的首款车型下线,成为这家德国汽车巨头深化本土合作的重要里程碑。大众进一步加大投入,在安徽合肥开设首个海外全功能测试车间。这座占地10万平方米的设施使公司能够在德国以外开发全新汽车平台和关键技术,在其历史上尚属首次。
效率提升十分显著。大众表示,与传统流程相比,其软件定义汽车开发流程可将整车开发周期缩短30%,在特定重点项目中最高可降低40%的成本。据公司报告,如今大众在中国制造一款电动汽车的成本仅为在其他地区生产的一半。
丰田在江苏常熟的研发中心也采取了类似策略。当地工程师采用中国设计的零部件,开发了bZ3X紧凑型SUV和bZ7轿车。这些车型融入公司的全球电动汽车战略,表明源自中国的创新如今正影响全球产品布局。德国供应商博世集团承诺在五年内投入约100亿元人民币,在苏州开展智能驾驶控制创新项目,重点开发全栈式智能辅助驾驶解决方案。
制药与工业巨头纷纷跟进
这一趋势远不止于汽车制造业。法国制药巨头赛诺菲在成都设立首个中国创新运营中心,负责研发、临床试验和供应链服务等业务。该中心计划在2026年底前招聘600多名专业人员。与此同时,赛诺菲正在上海静安区建设新的转化医学中心。该中心将成为公司在中国规模最大的同类设施,并与另外六个全球中心建立联动。
瑞士制药企业诺华计划投资超过33亿元人民币,扩大其在华研发、生产能力和运营规模。阿斯利康宣布,到2030年将在中国投资超过1000亿元人民币,拓展药品生产和研发能力。到2023年,源自中国的创新已占拜耳消费者健康业务全球创新组合的15%,是所有单一市场中占比最高的。
工业领域也不例外。德国胶粘剂技术集团汉高在上海张江高科技园区开设了一座投资5亿元人民币的创新中心,这是其全球第二大创新中心。丹麦工业巨头丹佛斯宣布追加投资27亿元人民币,在浙江嘉兴建设第二座园区。这是一座集研发、测试和生产于一体的先进零碳产业园,也是公司过去二十年来第十次在华增资。特斯拉也扩大了基础设施布局,在重庆开设55座超级充电站;按服务区充电站建设规模计算,这是其在中国开展的最大单项项目。
创新生态系统优势
市场规模、人才密度和运营效率共同构成了难以在其他地区复制的优势,吸引外国企业来到中国。中国拥有全球规模最大的科学家和工程师群体,研发人员全时当量位居世界第一。中国还具备一种更难量化的优势:速度。康林松指出:“你能想到的任何停车场景,在中国很可能都能找到。如果你能在这里解决辅助泊车问题,这项技术就可以推向全球市场。”
这种速度转化成了可衡量的商业优势。学术研究证实,地方政府支持能够正向调节外国企业研发投入对其在华创新绩效的影响,尤其是对成立国际合资企业的公司而言。深圳—香港—广州走廊、北京、上海—苏州和南京等产业集群高度集中,有利于快速迭代。行业调查显示,在中国,创新想法最常见的来源是销售团队的意见、竞争对手对标和客户访谈,反映出产品开发以市场需求为导向。
成本结构也有利于在中国开展研发。一项研究估算,每投入10万美元研发经费,中国企业可雇用2.3名研究人员,是美国的两倍多。加上完善的供应链,这种效率使企业能够比在其他市场更快地从概念走向商业应用。例如,特斯拉已将60多家中国供应商纳入其全球采购体系,并将上海超级工厂的成本效益归功于中国本土的智能制造能力。
地缘政治悖论
具有讽刺意味的是,限制中国技术进步的努力反而加快了中国创新能力的发展。美国自2022年起对先进半导体实施出口管制,意在减缓中国在人工智能和高端芯片领域的发展。但这些限制激发了国内创新浪潮。哈佛商学院的研究显示,受到直接影响的中国企业研发支出增加了49%,专利产出比未受限制的企业高出41%。
2025年1月DeepSeek人工智能取得突破,就是这一意外后果的例证。这家中国初创公司推出的生成式人工智能程序可与ChatGPT媲美,所需算力只有后者的一半,开发成本也低得多,并引发英伟达市值单日蒸发6000亿美元。一位风险投资家称,这是“人工智能领域的斯普特尼克时刻”。
半导体领域也出现了类似变化。中国本土设备供应商的市场份额从出口管制出台前的10%至15%,升至2024至2025年的25%至35%,超过了“中国制造2025”设定的目标。中国芯片制造商正逐步摆脱对美国设备的依赖,加快实现自给自足。一些分析人士指出,遭到美国出口管制和制裁压制后,企业逐渐认识到,从长远看,摆脱这一“卡脖子”局面比取得任何短期进展都更加重要。
战略风险与复杂性
尽管机遇众多,外国企业仍面临显著的战略风险。默克尔中国研究所(MERICS)的分析指出,参与中国创新生态的欧洲企业越来越面临“不进则退”的局面。北京会根据外国企业能提供的价值调整政策。拥有先进半导体等战略技术的企业会获得丰厚激励,以吸引其投资并实现本土化,但一旦中国竞争对手迎头赶上,这些企业就可能失去市场份额。汽车或消费品等战略性较低行业的企业获得的激励较少,但作为就业和投资的提供者,更有可能长期获得接纳。
知识产权问题仍然突出,尤其是在北京寻求掌握技术能力的战略领域。欧洲中小企业尤其谨慎,因为失去一两项核心知识产权就可能使企业陷入困境。如今,许多企业采取防护性本土化策略,通过在岸布局、大幅提高本地员工比例,以及建立独立的数据和IT系统,将中国业务与全球总部隔离开来。这种策略虽有保护作用,但也带来不利影响,例如中国团队与总部之间出现沟通不畅,导致运营放缓或不得不缩减规模。
中国的产业政策也会导致产能过剩和利润率下滑,削弱外国企业投入研发和保持技术领先的能力。在汽车行业,95%的外国企业表示受到本土竞争对手的价格压力,66%表示面临销售和服务速度方面的压力。随着中国企业拓展全球市场,外国竞争者面临的风险不仅是在中国被挤出市场,还可能在第三方市场乃至本土市场遭遇同样局面。
政策环境与未来走向
中国政府已建立支持创新转型的制度环境。涵盖2026年至2030年的第十五个五年规划将企业定位为创新主体,并强调培育新质生产力。规划提出推进“人工智能+”行动,构建人工智能驱动的新型经济模式。2025年,中国首次成为欧洲专利局专利申请来源地前三名之一,超过日本,申请量同比增长9.7%。
商务部数据显示,2026年前两个月,全国新设外商投资企业8631家,同比增长14%。同期,高技术产业实际使用外资632.1亿元人民币,同比增长20.4%,占全国外商直接投资总额的39.2%。商务部发言人何咏前表示:“对跨国企业而言,在中国投资已从自主选择转变为战略必需。”
根据毕马威《2025年跨国企业中国展望报告》,75%的跨国企业计划在2025年维持或增加在华投资,83%已实现或计划推动中国业务关键环节本土化,尤其是制造、供应链和研发。这与德勤中国首席执行官刘明华的观察一致:企业正将中国升级为全球战略中的研发和产业链协作枢纽,从“在中国,为中国”转向“在中国,为世界”。
要点
- 外国跨国企业正将中国从制造基地转变为全球研发枢纽,在此开发面向全球市场而非仅供本地消费的创新成果。
- 梅赛德斯-奔驰、大众和丰田等汽车行业领军企业正借助中国技术伙伴和本地工程团队,开发面向全球市场的电动汽车和自动驾驶系统。
- 赛诺菲、诺华和阿斯利康等制药巨头正在中国扩建研发中心;中国如今贡献了拜耳全球消费者健康业务创新成果的15%。
- 美国对半导体和人工智能技术实施出口管制,反而加速了中国创新;受影响企业的国内研发支出增加49%,DeepSeek等突破也对西方在人工智能领域的主导地位发起挑战。
- 外国企业面临知识产权风险、“不进则退”的竞争局面,以及来自中国本土竞争者的压力,因此必须谨慎平衡本土化与核心技术保护。
- 2026年初,中国高技术产业外商直接投资同比增长20.4%,83%的跨国企业计划将研发和供应链业务本土化。