旗舰列车遭遇资产负债表现实
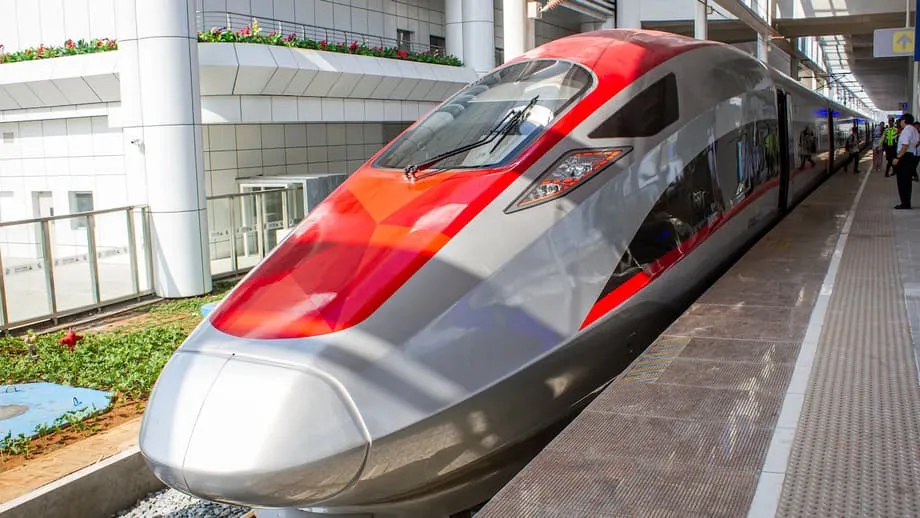
印尼首条高速铁路——雅加达至万隆线“Whoosh”,是东南亚的一项技术里程碑。它将行程时间大幅缩短至约40至45分钟,取代了时间难以预测的公路出行,也展示了中国铁路技术在印尼落地应用。这项成就毋庸置疑,财务压力也同样真实。由于成本高于预期,加上从中国国家开发银行获得贷款,该项目背负的债务如今给持有多数股权的印尼国有企业带来沉重压力。未来几个月有关债务重组、补贴和治理的决策,将决定Whoosh究竟能成为持久的交通骨干,还是长期的财政难题。
目录
相关数字勾勒出这一挑战。项目建设成本从最初估算的约61亿美元上升至约72亿至73亿美元,超支约12亿美元。约四分之三的资金来自中国国家开发银行贷款,初始贷款期限为40年,宽限期为10年,贷款本金利率为2%。用于弥补超支的额外借款利率更高,据报约为3.4%。这一变化叠加客流量低于预期,已令亏损落在印尼财团及其最大成员——印尼铁路公司(PT Kereta Api Indonesia,简称KAI)身上。
政治层面的利害关系同样重大。印尼政府坚持称,Whoosh采用的是企业对企业项目架构,并非主权债务。然而,国有企业代表国家持有多数股权,国家旗舰企业出现亏损时,公众压力也很大。法律形式与经济现实之间的张力,正是当前争论的核心。官员正在权衡多种方案,包括与中国重新协商贷款、为日常运营提供预算支持,以及调整运营方与国家之间的资产和责任划分。
财务压力为何不断加大
Whoosh于2023年10月开始商业运营,此前曾因土地征收、土建工程和疫情而延误。到2025年年中,该线路已运送数百万名乘客,周末需求稳定。工作日平均客流量徘徊在每天近两万人次,周末则更高。这远低于早期预测的日均数万人次。票务收入低于预期,遇上高昂的运营成本和不断上升的利息支出,压力随之显现。
运营Whoosh的合资企业KCIC在2024年及2025年上半年均报告亏损。当地母公司财团PSBI在同期录得数万亿印尼盾亏损。作为PSBI最大股东,KAI承担了最大份额的损失。该公司新任领导层罕见地坦率谈及Whoosh对公司财务构成的风险。
在近期一次议会听证会上,KAI总裁董事博比·拉西丁(Bobby Rasyidin)警告议员,形势十分严峻。他形容,若不加以管理,KAI和运营方面临的财务压力将成为爆炸性风险。
我们正在研究KCIC的问题,这就像一颗定时炸弹。
这一警告引起共鸣,因为投资者和分析人士早已从数字中看到了问题。在宽限期内,原始贷款的利息支付尚可应对;宽限期将持续至2028年。但要偿还利率更高的额外借款,并为宽限期结束后的本金偿还做准备,成本压力正在上升。若没有更强劲的收入来源,现金流压力就会逐年加剧。
融资结构如何运作
Whoosh由印中高铁公司(PT Kereta Cepat Indonesia China,简称KCIC)拥有并运营。KCIC是一家合资企业,印尼方面持股60%,中方持股40%。印尼方面由PSBI联合多家国有企业组成,其中KAI持股最大。中方参与者包括铁路建设企业、轨道车辆制造商,以及信号和通信企业。该线路的高速铁路技术全部来自中国,涵盖CR400AF“雅万”列车、信号系统和电气化设施。
项目资金主要来自债务。中国国家开发银行通过长期贷款提供了约75%的项目资金。路透社报道称,首批贷款期限为40年,宽限期为10年,利率为2%。成本超支需要额外借款,中国方面提出的利率更高,处于3%中段。印尼此前曾抵制政府担保,但在2023年年底接受了对新贷款提供有限担保。KAI也从中国国家开发银行直接借入部分资金以弥补超支,据报利率为3.7%至3.8%。
这些细节之所以重要,是因为它们决定了KCIC及其股东必须承担的现金流义务。宽限期只是推迟偿还本金,并不免除利息支付。开始摊还本金后,年度偿债额将上升,尤其是部分债务利率较高。因此,政策制定者正聚焦两项举措:改善项目运营表现,并调整债务条款,使其符合更现实的收入预期。
成本超支及其原因
成本上涨是当前困境的核心。该线路每公里成本估计约为5200万美元,高于中国和欧洲的相关数字。项目发起方将成本较高归因于西爪哇的地质条件、隧道施工、复杂的土建工程以及艰难的土地征收。疫情期间,工期和物流也受到影响,进一步推高了支出。
这些现实因素并不能改变一个事实:印尼接受的融资成本高于其曾考虑的其他方案。项目在2015年首次授予时,日本方案包含利率极低的融资,据报接近0.1%。印尼选择了中国方案,后者强调交付速度、合资合作和技术转让。北京支持的贷款属于商业贷款,并非优惠贷款。这是一项战略选择,而如今运营现金流紧张,资本成本也显得更加沉重。
印尼在项目超支阶段接受对额外贷款提供政府担保,标志着政策立场发生变化。该项目最初被向公众描述为由财团承担风险的企业项目。有限担保则承认,债权人在拨付更多资金前希望获得额外保障。至少在一定程度上,这也模糊了企业责任与主权责任之间的界限。
客流量、票价与商业模式
任何高速铁路面临的核心问题,都是能否以可持续的票价吸引足够多的乘客,从而覆盖运营成本并为偿债作出贡献。对于重视时间和出行可预测性的旅客而言,Whoosh优势明显。它较少受到交通拥堵和天气影响,也提供现代化车站和配套设施。不过,雅加达至万隆走廊原本已有常规铁路,每天有数十趟列车,公路快线也在价格上展开激烈竞争。
票价必须在两难之间取得平衡。票价过高会影响客流;票价过低则会扩大收入缺口。早期数据显示,初期运营阶段日均客流量约为1.3万人次,此后在2024年和2025年持续增长。工作日平均客流量约为1.6万至1.8万人次,周末更高,说明市场仍在发展。公司已推广接驳巴士并改善“最后一公里”连接,但车站通达性以及与城市交通的衔接仍有待完善。
从全球经验看,仅靠票务收入很少能负担高速铁路的全部成本。这类模式还依赖车站周边开发、商业租赁和土地增值。印尼官员和开发商已开始规划哈利姆、帕达拉朗和德加卢阿尔车站周边的交通导向型开发。这一策略长期来看可能带来帮助,但需要统筹规划土地用途、交通连接和私人资本。短期内,在非票务收入成熟之前,KCIC仍必须弥补资金缺口。
谁来承担风险,企业与主权责任的界限何在
按照设计,Whoosh原本应独立于国家预算之外。设立财团是为了在由国有企业牵头的同时隔离纳税人的风险。但现实更加复杂。KAI报告称,其在财团中的角色导致亏损。包括建筑和收费公路公司在内的其他印尼成员也遭受损失。与此同时,政府新设的国有资产控股实体Danantara也参与了监督和寻找解决方案。
财政部长普尔巴亚·尤迪·萨德瓦(Purbaya Yudhi Sadewa)在公开讲话中明确阐述了政府立场。他拒绝动用国家预算偿还Whoosh债务,并主张在国有企业体系内寻找解决方案。
我们不会动用国家预算来偿还这笔债务。
这一立场反映了全球大型项目带来的一条沉重教训:一旦政府直接承担陷入困境资产的财政责任,负担可能不断扩大。然而,如果关键国有企业面临流动性或偿付能力压力,袖手旁观也不可行。印尼已开始分担部分运营负担,在协商长期重组方案的同时,通过预算支持稳定日常服务。政策制定者正试图在几方面取得平衡:维持资产运营、保护核心国有企业,并避免将企业负债转化为主权债务。
印尼目前正在考虑什么
官员和企业领导人已提出多种方案,每种方案都有利有弊。
与中国国家开发银行重新谈判
最可行的途径是争取延长贷款期限、降低利率加点,或采用更灵活的还款安排。延长期限并平滑宽限期结束后的分期还款,有助于减轻年度偿债负担。印尼还探讨了多币种还款方案,以匹配现金流并限制汇率风险。
将基础设施与运营拆分
一种方案是正式拆分责任,由国家或指定机构负责轨道和车站,而KCIC或KAI专注于列车和客户服务。运营方支付线路使用费,基础设施则可能像其他公共资产一样获得预算支持。这种模式在欧洲部分地区已有采用,有助于明确问责关系。
注资或引入新投资者
新增股本可以降低杠杆率和利息成本。但这很可能需要政府支持印尼股东,与限制财政风险的目标相冲突。引入新投资者也面临地缘政治因素和维持运营协调一致等复杂问题。尽管如此,如果能找到可信的合作伙伴,这仍是一个理论上的选项。
改善运营并增加非票务收入
客流增长至关重要。改善车站通达性、与通勤服务实现票务整合,以及实行有针对性的定价,都能在不侵蚀收入的情况下提高载客率。车站周边项目可带来租赁收入和一次性土地变现收益。这些措施需要时间,但对长期商业模式至关重要。
与“债务陷阱”叙事有何不同
公众讨论经常提及斯里兰卡的汉班托塔港,该港口在债务困境后以长期租赁方式交由他方运营。这一比较具有政治影响力,但两者结构不同。Whoosh是由合资企业运营的国内铁路服务,印尼通过多数股权掌握控制权。其债务由与国有企业相关的企业集团承担,而非国库。中国是贷款方和技术伙伴,并非战略港口的特许经营方。
其他地区的案例更具借鉴意义。马来西亚重新谈判了东海岸铁路项目合同,以降低成本并重新界定责任。肯尼亚则调整了标准轨铁路的还款条款,以减轻压力。两个案例都没有通过重组消除债务,但使还款更易管理,也明确了运营控制权。印尼似乎正寻求类似的解决路径。
中国官员已表示愿意合作稳定Whoosh,承认该项目作为“一带一路”示范项目受到广泛关注。北京没有太大动力把合作伙伴推入困境。印尼也希望获得建设性结果,以维持铁路服务、保护国有企业,并避免不必要的财政风险。
治理与透明度问题
财务争论同时伴随着治理方面的担忧。印尼反腐败委员会于2025年就建设成本虚高和土地征收违规指控启动初步调查。调查人员尚未宣布正式起诉。此次审查反映出项目采购规模大、情况复杂,公众也关心项目管理方式。
每公里成本高于国际基准,需要得到清楚解释。隧道施工和地形条件确实可能推高成本,工程延误迫使承包商重新进场并重新谈判,也会造成额外支出。公开披露变更指令、土地补偿和承包商索赔,有助于恢复信心。KCIC公布经审计的财务报表,也能让公众讨论从估算数据转向经核实的数据。
延长线路能否改善经济效益
印尼和中国正准备讨论将线路从雅加达向泗水延伸,打造横跨爪哇岛的更长铁路走廊。更长的线路、更多的车站和更广的覆盖范围,可能提升客流并推动车站周边开发。延伸线路还有望提高列车和维修设施的资产利用率。一些印尼官员认为,只有在调整现有债务结构、明确划分运营责任之后,延伸项目才有意义。
谈判人员已明确几项优先事项。治理安排必须界定运营和维护中各方的职责。融资方案应减轻KCIC和母公司的压力,同时避免将全部负担转给国家。印尼希望保留车站周边城市开发的主导权。风险管理机制则需要应对延误、技术调整和衔接方面的挑战。满足这些条件,才能让高成本铁路投资成为区域发展的催化剂,而非拖累资产负债表的包袱。
未来24个月的成功应是什么样
进展不会靠一项公告就能实现,而可能通过一系列举措逐步取得。与中国国家开发银行重组贷款,减轻近期还款压力;明确国家是否接管轨道和车站资产、运营方是否支付使用费;提供有针对性、透明且与服务义务挂钩的运营补贴;制定公布经审计财务报表的时间表;并计划以私人资本加快车站周边开发,扩大非票务收入。
每一步都能减少不确定性。综合来看,这些措施有助于稳定KCIC的现金流,并保护KAI及其他印尼股东的财务状况。与中国的战略关系仍然重要。双方都希望铁路正常运营、具备财务可持续性,既能展示技术,也能服务公众。
核心要点
- 项目总成本在超支12亿美元后达到约72亿至73亿美元,其中约75%由中国国家开发银行贷款提供。
- 中国国家开发银行首批贷款期限为40年,宽限期为10年,利率为2%;用于弥补超支的新增借款利率约为3.4%。
- 客流量和票务收入均低于早期预测,KCIC及其印尼母公司财团在2024年和2025年初报告了巨额亏损。
- 作为印尼最大股东,KAI承担了最大份额的亏损,并警告称,若财务状况得不到稳定,问题可能演变为一颗“定时炸弹”。
- 尽管项目采用企业对企业架构,印尼仍在2023年接受了对新增债务提供有限政府担保,模糊了企业责任与主权责任之间的界限。
- 政策选项包括重新谈判贷款、拆分基础设施与运营、提供有针对性的运营支持,以及加快发展非票务收入。
- 中国官员已表示愿意合作,印尼则希望在推进向泗水延伸线路的提议之前重新谈判相关条款。
- 治理审查力度有所加强,印尼反腐败委员会已就成本和土地征收做法展开初步调查,同时外界呼吁提高财务报告透明度。