一段逆袭故事再次迈向华尔街
按门店数量计算,中国最大的咖啡连锁品牌瑞幸咖啡表示,正准备在会计丑闻导致其退市五年后重返美国主要证券交易所。这家总部位于厦门的公司已向投资者和当地官员表示,正在为最终重新上市做准备。目前尚无明确时间表。高管称,现阶段的重点仍是经营业务、拓展门店网络,以及在国内外提升品牌影响力。
目录
谨慎表态的同时,公司经营势头强劲。瑞幸公布,第三季度营收同比增长50.2%,达到153亿元人民币;自营门店同店销售额增长14%。月交易客户数达到创纪录的1.1亿。该连锁品牌通过颇具竞争力的定价、季节性饮品和快速配送,吸引中国各城市注重性价比的消费者。
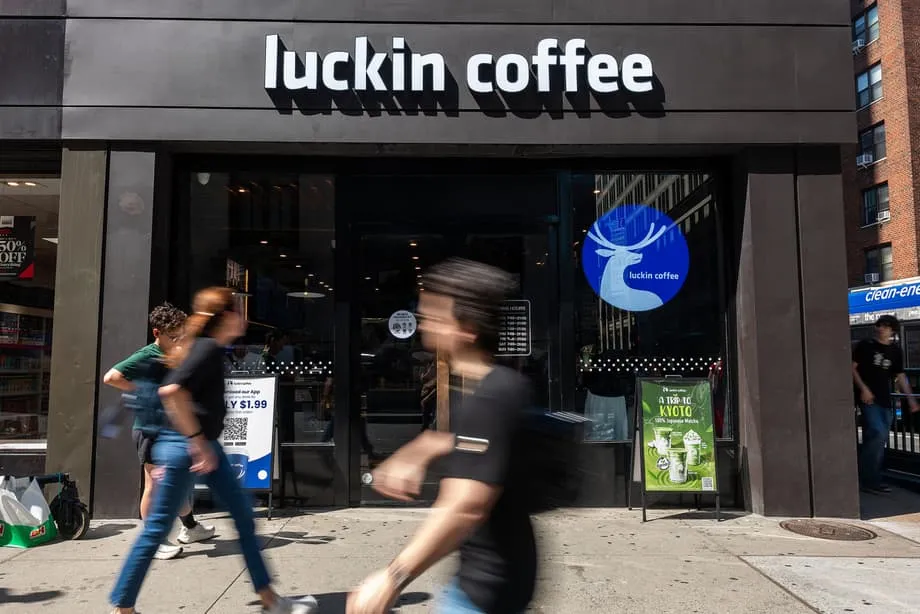
瑞幸创立于2017年,采用以应用程序为核心的经营模式,围绕快速取餐门店和配送服务展开。凭借这一模式,公司迅速扩张至全球超过2.9万家门店,在中国每家星巴克门店对应约三家瑞幸门店。公司也已进军星巴克的大本营。瑞幸于2025年7月在纽约市开出两家门店,此后又新增三家。
在厦门市政府举办的一场企业家活动上,瑞幸联合创始人兼首席执行官郭谨一阐述了公司重返美国市场的雄心。他表示,这一进程有望提升厦门的城市影响力,并助力瑞幸实现国际化目标。
在市政府的指导下,我们正积极推动在美国主板重新上市的进程。
2020年发生了什么,以及公司如何重建信任
瑞幸在快速崛起、挑战星巴克中国市场地位后,于2019年在纳斯达克上市。2020年,公司势头急转直下,内部调查发现员工虚增了2019年超过22亿元人民币的销售额,按当时汇率约合3.1亿美元。纳斯达克于2020年6月将瑞幸摘牌。此后,公司同意支付1.8亿美元民事罚款,以了结美国证券交易委员会提出的指控。瑞幸股票转至美国场外市场交易,目前仍在该市场流通。
这场丑闻引发了大规模管理层调整。时任首席执行官钱治亚和首席运营官刘剑被解职。联合创始人郭谨一接任掌舵,并在美国《破产法》第15章程序下主导财务重组,该程序于2022年结束。私募股权公司大钲资本成为最大股东,并推动公司建立新的治理架构。2025年4月,大钲资本创始人黎辉出任董事长,这一任命释放出公司正为下一阶段资本市场布局做准备的信号。
随后,公司建立了新的内部控制机制,强化门店层面的报告制度,并调整激励机制。瑞幸于2022年将原审计机构更换为BDO China,并表示在追求增长的同时,将合规置于优先位置。公司还转向更高效的门店模式,通过以取餐为主的门店和数据驱动的菜单提高单店销量,同时控制成本。
瑞幸新的增长策略
瑞幸依托科技优先的零售模式运营。订单通过自有应用程序和合作平台进入,支付采用无现金方式,大多数门店面积紧凑,以快速取餐为主。中央厨房和标准化供应链支撑着菜单快速跟随社交媒体趋势更新。公司通过每日优惠和优惠券奖励常客,这一策略引发了中国咖啡市场的价格战。由此带来了大量客流和源源不断的新客户,但单店利润率也相对较低。
数据亮眼的业绩反弹
瑞幸的复苏规模从数据中可见一斑。公司公布,截至9月30日的季度营收为153亿元人民币,同比增幅略高于50%。自营门店同店销售额增长超过14%,扭转了前一年两位数的跌幅。月交易客户数达到1.1亿。年中门店总数为26,206家,随着公司加快在低线城市和交通枢纽扩张,第三季度门店数突破2.9万家。
跟踪中国消费品牌长达20年的市场分析师肖恩·赖因称,这次复苏是近年来中国商业史上最引人注目的逆转之一。
瑞幸是中国商业史上最出色的逆转案例之一。
他指出,瑞幸的技术体系和激进定价是挤压竞争对手、扩大客户覆盖面的两大驱动力。
能否通过监管审查
重返美国主板市场所需的不只是销售势头。任何寻求在海外重新上市的中国公司,都必须根据2023年生效的规定向中国证券监督管理委员会备案。与此同时,美国市场要求公司披露详细财务信息,并由在美国公众公司会计监督委员会注册、受其监管的会计师事务所审计。审计结果必须能够接受检查,而这正是近年来跨境监管摩擦的主要焦点之一。
审计历史将受到审查。7月,美国审计监管机构永久撤销了Centurion ZD CPA的注册资格。该事务所曾为在中国开展业务的公司提供服务,撤销理由包括其在一项与瑞幸有关的2021年审计中未评估舞弊风险等缺陷。瑞幸自2022年起聘用BDO China担任审计机构。公司称合规是工作重点,但仍须证明其控制机制可靠、报告透明,能够经受检查。
重新上市可能采取的形式
瑞幸股票目前在美国场外市场交易,公司估值约为109亿美元。重新上市可能采取将美国存托股转板至纳斯达克或纽约证券交易所的形式,也可能通过新一轮公开发行重返主板。无论采取哪种方式,都可能提高股票流动性、吸引更多分析师跟踪,并为未来融资或激励计划提供股票工具。同时,公司也将置于美国交易所规则和投资者审视之下,接受日常监督。
与星巴克的竞争及美国市场布局
瑞幸于2025年年中通过曼哈顿的两家紧凑型门店进军美国零售市场。此后,品牌在纽约又开出三家门店,总数达到五家。高管表示,公司计划在2026年进一步拓展美国门店,并将根据当地口味调整菜单。其门店主打快速外带和移动点单,与美国许多街区常见的大型咖啡馆形成对比。
在中国,瑞幸目前的门店数量约为星巴克的三倍,这一领先优势来自小型门店、紧密整合的配送服务,以及积极开设新店的策略。星巴克则更侧重于高线城市的高端堂食体验和会员奖励。两家公司很少以完全相同的门店模式逐店竞争,而是主打不同的价值主张,满足一天中不同场景的需求。
在纽约,竞争的关键在于,实惠定价和数字化点单能否在咖啡馆密集、租金高昂的市场中赢得回头客。美国的劳动法规、许可审批和房地产成本与中国差异显著。这意味着每一家新开的美国门店都必须证明,即使没有大量补贴,也能保持稳定的运营效率和利润率。
中国咖啡市场现状
东亚咖啡店市场增长迅速。行业统计数据显示,过去一年品牌门店数量增长18%,达到约18万家;仅中国就净增超过2万家门店。本土连锁品牌在各省会城市和大学区迅速扩张,低门槛的门店模式以及日益壮大的消费者群体为此提供了助力。越来越多消费者将咖啡视为日常习惯,而非偶尔享用的饮品。
快速增长也加剧了竞争。中国咖啡品牌通过大幅折扣和配送套餐吸引首次购买者,这种做法虽然能提高交易量,却加大了盈利压力。近几个季度生咖啡豆价格大幅波动,牛奶和杯具成本也有所上升。对于拥有数千家门店的连锁品牌而言,规模效应可以抵消部分成本挤压,但持续打折仍会压低门店利润率。在这样的市场背景下,瑞幸需要在维持客户增长的同时保护现金流。
重返美国上市将释放什么信号
成功重返美国交易所,将标志着瑞幸重建声誉的进程取得重要进展。这将表明审计机构和监管部门认可公司在内控和信息披露方面的进步。重新上市也会拓宽投资者群体,摆脱仅在场外市场交易的局面,并有望降低公司在中国和海外扩张的资本成本。
对投资者而言,近期有两个关键问题:如果价格战持续,中国市场的单店经济效益能否维持;以及美国试点能否扩展为一种可在曼哈顿以外复制的门店模式。答案将决定市场是把重新上市视为公司扭转局面的最后一步,还是视为新一轮公开考验的开始。
要点
- 瑞幸咖啡表示正准备在美国重新上市,但尚未确定具体时间表。
- 第三季度营收增长50.2%,达到153亿元人民币;自营门店同店销售额增长14%。
- 瑞幸目前在全球运营超过2.9万家门店,在中国的门店数量约为星巴克的三倍。
- 2020年的会计丑闻导致公司被处以1.8亿美元的美国证券交易委员会罚款,并引发管理层调整及股票转至场外市场交易。
- 私募股权公司大钲资本是最大股东,其创始人黎辉于2025年4月出任董事长。
- 瑞幸聘用BDO China担任审计机构,重新上市须满足中国和美国的上市要求。
- 瑞幸在纽约市开有五家门店,并计划于2026年继续拓展美国市场。
- 中国市场激烈的价格竞争推动客户增长,但也压缩了利润率,这是投资者关注的关键因素。