半导体推动出口创纪录,其他行业增势放缓
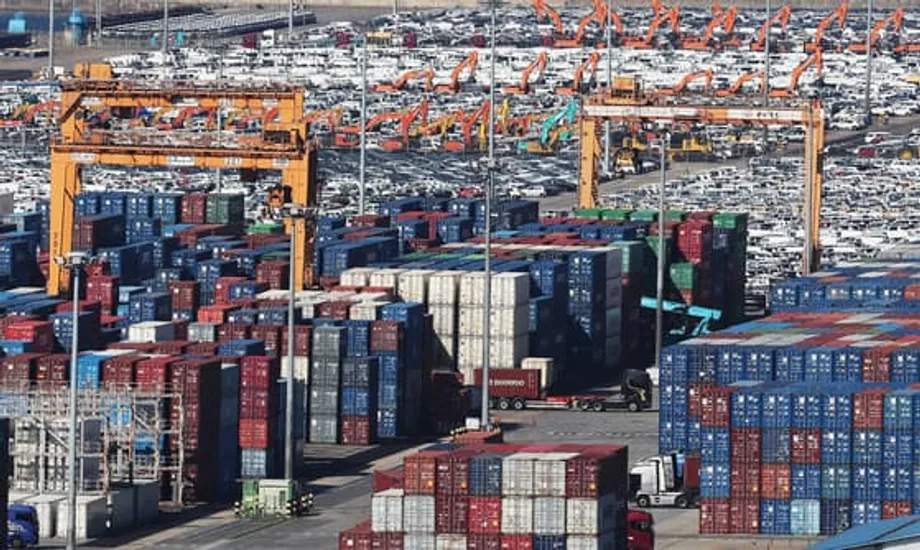
韩国即将实现一项历史性的出口里程碑。今年1月至11月,韩国出口额达6402亿美元,同比增长2.9%,创同期历史新高。如果12月出口额与去年同期持平,全年出口额将首次突破7000亿美元。年末出口势头进一步增强,11月出口额达610.4亿美元,创当月纪录。尽管少了一个工作日,11月日均出口额仍增长13.3%;进口额小幅增长1.2%,达到513亿美元,贸易顺差扩大至97.3亿美元。
目录
亮眼数据背后有一个强劲的现实:出口激增主要集中在半导体领域。11月芯片出口额升至172.6亿美元,同比增长38.6%,占出口总额的28.3%,为今年以来最高。前11个月,剔除半导体后的出口额同比下降1.5%,至4876亿美元,反映出广泛行业面临疲软。一些品类今年有所增长,包括汽车、船舶、生物健康产品和计算机;许多其他品类则出现萎缩,包括机械、石油产品、石化产品、钢铁、汽车零部件、显示器、家电和二次电池。
出口集中度引发了战略层面的疑问,不过官员强调,考虑到全球贸易摩擦不断、周期性商品需求走弱的大环境,韩国更广泛的出口基础展现出韧性。产业通商资源部通商投资室副室长姜甘灿表示,半导体以外出口小幅下降,说明基本面保持稳定;随着人工智能和数据中心扩大产能,芯片需求应能维持强劲。
“出口虽然高度依赖半导体,但剔除半导体后的出口仅下降1.5%,这一结果相当稳健。随着人工智能和数据中心持续发展,预计半导体强劲需求将延续至明年。”姜甘灿说。
芯片出口激增的背后
芯片行业的上行周期受到技术变革、价格走势和战略性库存调整的共同推动。数据中心运营商正在采购高价值存储器,以运行更大型的人工智能模型并加快云服务发展。设备制造商则围绕新一代标准更新产品周期。大型买家还增加了缓冲库存,以防范政策冲击和供应紧张。
人工智能和数据中心引领增长
面向人工智能和服务器市场的存储器出口引领了复苏。与先进GPU配套使用的高带宽存储器,以及DDR5服务器DRAM需求旺盛。年中出货量的跃升显示,这些趋势如何反映在出口数据中:主要芯片枢纽的买家增加了服务器存储器和逻辑芯片订单,以配合人工智能基础设施建设。出货量增加与单价上涨相结合,推动近几个月出口额增长。
行业数据表明,明年半导体行业有望再迎强劲增长。全球芯片销售额预计在2024年达到6270亿美元,预计2025年将接近6970亿美元,增长动力来自人工智能加速器、服务器存储器,以及人工智能功能在个人电脑和智能手机上的普及。生成式人工智能芯片明年的销售额可能超过1500亿美元。不过,产能增长并不均衡。2024年上行周期中,晶圆出货落后于需求,先进封装仍是瓶颈,这有助于解释高端存储器和加速器为何具备较强定价能力。
产品组合、价格与产能
当前周期与以往的存储器复苏有所不同。HBM和服务器级DDR5的平均售价更高,且需要复杂的封装工序,能够大规模提供此类工序的工厂寥寥无几。这放大了每单位出货对营收的影响。新增供应正在到来,但主要集中在先进制程和封装领域,产能爬坡需要时间。新产能投产若有延误,价格可能继续坚挺。反之,若产能迅速扩张,或云服务商暂停下单,价格就会降温。供需的小幅变化便能显著影响市场,这是存储器周期的典型特征,也将左右每月出口数据。
贸易政策与地缘政治重塑市场
2025年的出口格局反映出政策环境正在迅速变化。今年年初,美国对多种进口商品加征关税,汽车和钢铁行业受到冲击。11月下旬达成的一项协议将汽车及零部件关税恢复至15%,减轻了对主要制造商的压力。最新月度数据显示,不同出口目的地表现不一:11月对华出口增长6.9%,对美出口大致持平,对东盟和中东出口则有所增长。
全球产业政策正在重塑韩国企业的投资地点和方式。企业在美国新增工厂并建立合作关系,以符合战略行业补贴和税收抵免的资格。在韩国国内,《K-芯片法》为半导体及其他关键技术领域的资本支出和研发提供税收优惠。对先进设备和敏感技术的出口管制,使部分韩国芯片制造商免受低成本竞争对手冲击,但也限制了其在中国老旧工厂的升级。关键矿产采购限制推高了部分电动汽车供应链的成本,促使企业在亚洲及其他地区寻找多元化供应商。韩国政府还计划到2026年将晶圆生产所用关键进口材料的关税降至零,以保持芯片制造的成本优势。
贸易官员认为,减少不确定性有助于释放投资和订单。产业通商资源部长官金正官对汽车关税减免表示欢迎,并表示政府将继续提供政策支持,助力出口额达到7000亿美元。
“下调汽车及零部件企业的关税,减轻了韩国对美出口企业面临的不确定性。政府将加强政策支持,确保出口增长势头延续,并让出口在经济复苏和增长中发挥关键作用。”金正官说。
半导体以外行业的赢家与输家
11月报告凸显出行业分化:与人工智能和交通运输相关的行业表现较好,而受大宗商品周期和重工业拖累的行业则相对疲软。11月汽车出口额增长13.7%,达到64.1亿美元,得益于内燃机车型和混合动力车型销售强劲,以及供应链逐步恢复正常。近几个月船舶订单也带来提振,秋季早些时候特种船舶销售激增,为出口增长助力。
相比之下,与能源和基础材料相关的品类今年大部分时间表现疲弱。前11个月,机械出口下降8.9%,石油产品出口下降11.1%,石化产品出口下降11.7%,钢铁出口下降8.8%。汽车零部件、显示器和家电出口也较为疲软,分别下降6.3%、10.3%和9.4%。同期,二次电池出口下降11.8%,反映出电子产品和交通运输领域的库存调整,以及主要市场电动汽车需求不均。11月,无线设备和电池出口出现小幅月度改善,显示部分品类趋于稳定,但芯片以外的整体趋势依然疲软。
地区出口数据凸显出行业趋势与贸易政策之间的相互影响。作为韩国芯片最大单一市场的中国,随着半导体和精炼产品订单增加,出口有所回升。对东盟出口也伴随芯片出货反弹。此前汽车和钢铁关税限制了对美出口,不过年末达成的降税协议有望带来帮助。欧洲表现不一,钢铁和船舶需求有所降温。能源进口成本下降,有助于改善整体贸易收支,尽管与资本品和零部件相关的非能源进口价格走强。
韩国对芯片行业下行有多敏感
芯片出口占比已从2002年至2010年间的约10%,升至2025年11月的28.3%。行业周期景气时,这种集中度会带来意外收益,却也可能掩盖其他领域的疲软。官方统计显示,制造业整体正承受压力。制造业企业数量在2022年达到58.6万家的峰值,2024年降至50.4万家。2022年至2025年9月,制造业就业人数下降约4%,其中大部分降幅来自中小企业。过去十年,大型企业产量有所增长,小型企业产出则不断下降。制造业投入品的进口依赖度从2020年的约四分之一上升至2025年年中的约30%,其中来自中国的份额也有所提高,因为中国零部件制造商正沿价值链向上发展。
出口目的地的集中度也在上升。2025年前9个月,美国和中国合计占韩国出口的约36%,高于2020年的约26%。行业和目的地双重集中,使出口商更容易受到少数市场政策或需求变化的影响。一些分析人士警告,2027年前后存储器行业若进入周期性下行,这些失衡可能暴露出来。届时,实力较弱的企业可能难以维持运营,无法用营业利润支付利息的企业数量也可能进一步增加。
政策可以降低这种风险。国际机构建议韩国实现出口目的地和供应链多元化,扩大服务贸易,并尽可能采取对各行业一视同仁的支持措施。相关建议包括加强竞争政策、降低监管负担,以及推进有助于提升劳动力流动性和培训水平的劳动力市场改革。扩大和升级贸易协定能够拓宽市场准入。对产业而言,新的出口增长点可以包括与制造业相关的软件和云服务、国防装备以及先进食品加工。这些举措并非要削弱芯片行业,而是有助于让半导体行业的收益带动更广泛的产业发展。
2026年关注重点
短期指标显示,芯片行业有望继续保持强劲。云服务商仍优先推进人工智能基础设施建设。HBM和服务器级存储器供应紧张。新产能正在投产,但达到大规模出货水平仍需时日。存储器价格走势将取决于数据中心订单增长速度和新产线投产时间。大型科技买家明年初的资本支出计划将是重要信号。如果加速器和服务器存储器订单保持高位,第一季度芯片出口可能仍处高位。
政策风险仍是最大变数。任何再次针对汽车、钢铁或电子产品加征关税的举措,都将波及出口结构。考虑到当前出口集中度,芯片关税或出口管制的潜在变化尤其重要。深化供应链多元化的努力,包括确保关键矿产和化学品供应,以及将进口晶圆材料关税降至零的计划,都将关系到成本竞争力。在国内,应关注《K-芯片法》下税收优惠和许可审批的进展,以及非芯片行业是否趋于稳定。定期发布的日度出口数据和剔除半导体后的出口走势,将显示复苏是否正扩大至更多领域。
要点
- 1月至11月出口额达到6402亿美元,同比增长2.9%,全年出口额有望达到7000亿美元。
- 半导体是出口增长的主要动力,11月芯片出口额为172.6亿美元,占出口总额的28.3%。
- 前11个月,剔除半导体后的出口额同比下降1.5%,至4876亿美元。
- 汽车、船舶、生物健康产品和计算机出口有所改善;机械、石化产品、石油产品、钢铁、汽车零部件、显示器、家电和二次电池出口则出现下滑。
- 年末达成的协议将美国汽车及零部件关税恢复至15%,缓解了此前对汽车制造商造成的压力。
- 全球芯片销售额预计2025年将接近6970亿美元,增长主要由人工智能硬件、HBM和DDR5存储器带动。
- 制造业对芯片的依赖加深,投入品进口占比上升;自2022年以来,中小制造企业数量和就业岗位减少。
- 政策重点包括实现市场和供应链多元化、促进服务出口,并采取行业中性的支持措施,推动芯片以外领域扩大增长。