创纪录的新低差距反映贸易平衡正在变化
2025年,韩国出口额几乎追平日本,年末冲刺有望创造历史。官方海关统计数据显示,1月至10月,韩国出口额为5791亿美元,日本为6061亿美元。270亿美元的差距是历年同期最小值。此前,全球市场波动冲击销售,2024年两国出口差距曾大幅扩大。还有两个月的数据尚未公布,谁能在年末领先仍有悬念。
目录
大趋势显而易见。年度出口差距已从2020年的1288亿美元缩小至2023年的851亿美元。据贸易促进机构和海关部门的数据,韩国今年迄今在全球出口国中排名第六,仅次于排名第五的日本。汇率可能令月度比较变得复杂,但整体走势十分明确。
审阅韩国国际贸易协会(KITA)、日本关税协会和国际货币基金组织(IMF)数据的行业人士表示,秋季中期数据凸显出两国差距缩小之快。
一名行业人士表示:“这一阶段的数据尤其值得关注,差距创下新低,而距离年末还有两个月,后续走势值得关注。”
另一名行业人士强调,随着订单簿在年末收尾、主要品类价格趋稳,最后一段时间至关重要。
另一名行业人士表示:“在这种情况下,韩国有望首次实现这一里程碑,甚至超过日本;年末冲刺将是关键。”
出口增长由什么推动
半导体是韩国出口增长的核心动力。强劲的人工智能周期推高了存储芯片的出货量和价格,而存储芯片是韩国最大的单一出口品类。数据中心和设备制造商竞相部署更多算力,以支持大型语言模型和生成式应用。这一转变需要将先进图形处理器与高带宽内存堆栈配套使用,同时还需要大量传统DRAM和高速存储产品。11月,半导体出口额同比增长38.6%,达到创纪录的172.6亿美元,超过9月创下的此前高点。这一表现既反映出平均售价上涨,也体现出高端存储芯片供应紧张。
这轮上行带动了更广泛的电子产业链,从晶圆制造到先进封装均受益。韩国存储芯片龙头企业已调整生产线,增加HBM和服务器级DRAM产能;与此同时,晶圆代工厂和设备供应商表示,用于制造和组装人工智能服务器芯片的相关设备订单更加充足。其带动效应还扩展至物流、测试和材料领域,帮助提升出口收入,尽管部分消费电子品类表现仍不均衡。
半导体领跑
HBM需求如今已成为价值增长的核心驱动力。人工智能模型的训练和运行受制于内存带宽与容量,因此买家优先采购能在加速器和内存堆栈之间快速传输数据的芯片。这些规格的产品价格更高,而新建人工智能服务器的势头表明,高需求还将持续。与此同时,经历2023年的深度低迷后,主流DRAM和NAND出货受益于库存恢复正常。这些品类的价格回升推动营收增长,而出货量并未同比例增加,从而进一步拉动出口总额。
汽车出口保持强劲
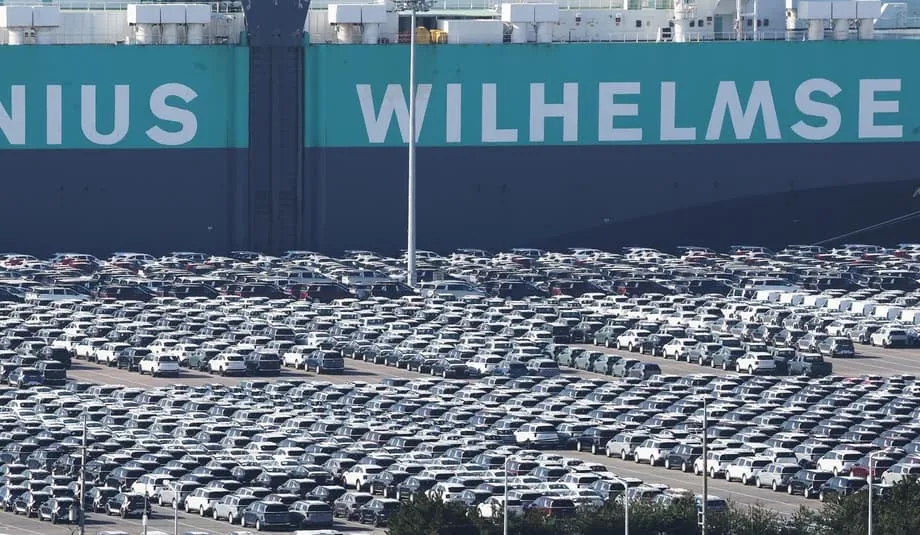
汽车出口为今年的表现增添了第二个增长引擎。11月,内燃机汽车和混合动力汽车出口量增长13.7%,出口额达到64.1亿美元。产品结构表现良好,欧洲和中东对SUV及电动化动力系统需求稳定,汽车零部件出口也持续强劲。安全性和设计方面的品牌形象提升,以及核心细分市场推出新车型,都有所助益。关税不确定性给该行业在北美的表现带来挑战,但其他地区的销售抵消了部分市场的疲软。
据KITA数据,电脑、化妆品和药品也为缩小差距作出了贡献。这些品类受益于主要市场消费需求回暖,以及韩国品牌在东南亚持续扩张。
日本出口表现与日元贬值的局限
日本仍是出口大国,但一些结构性变化削弱了日元贬值带来的提振作用。当日本制造商将生产转移到东南亚、北美或欧洲,越来越多的货物会被统计为这些地区的出口,而不是日本制造的商品。这降低了日元贬值对官方出口数据的直接拉动作用。与此同时,中国和韩国在汽车、船舶及中间产品领域的竞争日益激烈。
同样的力量也会影响韩国。韩国制造商正在美国、中国、欧洲和东盟投资建厂,以控制关税风险、满足本地成分规则并管理劳动力成本。这一策略有助于保障市场准入和利润率,但也意味着更多汽车和电子产品会被统计为海外生产,而非韩国出口。韩元走弱有助于提升价格竞争力,但也会推高进口投入品成本,在最终售价调整之前挤压供应商利润。
关税与地缘政治可能左右年末走势
美国在两国出口格局中都至关重要,而政策仍存在变数。首尔和华盛顿就关税条款进行的谈判已有进展,但汽车和芯片的关键税率尚未正式敲定。目前,进入美国市场的日本汽车适用15%的较低关税。韩国汽车仍面临25%的税率,相关法律文本仍在完善中,这限制了韩国汽车制造商今年在美国的定价空间。数月来,韩国对美汽车出货量同比下降,给利润和库存带来压力。汽车制造商通过拓展其他地区市场、加快本地生产计划予以应对。
行业专家表示,如果关税减免延迟,迅速调整生产线将十分重要。大德大学汽车工程学教授李浩根表示,韩国汽车制造商应抓住时机,在美国生产更多汽车。
李浩根表示:“对现代汽车集团来说,最现实的应对措施之一就是增加在当地生产的车型数量。”
政策支持也在考虑之列。大林大学汽车技术教授金弼洙认为,在企业调整生产布局和产品策略期间,暂时减免关税有助于抵消冲击。
金弼洙表示:“政府不宜让汽车制造商长期暴露在关税冲击之下,因为汽车产业是韩国出口的关键支柱。”
首尔官员承认,与华盛顿的谈判因多项议题交织而变得复杂,其中包括投资基金、农产品市场准入和防务费用分担。谈判延误增加了汽车、芯片和药品行业的规划难度。如果汽车和半导体的关税上限确定为15%,将消除2026年预算中的一个重要变数。在此之前,企业正针对价格、产品结构和本地成分制定多种情景方案,以保护其在美国的市场份额。
人工智能与自动化如何重塑亚洲贸易
机器人和人工智能正在重塑亚洲的生产版图。中国、日本和韩国在工厂机器人应用方面领先于本地区,韩国的机器人密度位居全球前列。亚太地区企业的人工智能应用迅速增长,私人投资持续流向规模最大的市场,为人工智能硬件和软件建设提供资金。这一技术浪潮正在改变各国的国内生产结构以及从邻国进口的商品种类。
自动化可能提升国内产能,从而减少部分行业的进口需求;但它也可能推高对中间投入品和资本品的需求,带动这些产品跨境流动。短期证据显示,自动化更可能促使企业将生产转移至海外,而非迁回本土,因为企业仍在寻求成本优势和贴近客户。长期走势则尚不明朗。如果大规模自动化投资足以显著缩小劳动力成本差距,可能会推动生产回迁至核心市场。除非低收入出口国通过在本国工厂采用自动化来提升价值链地位,或转向机器难以复制的服务业,否则将受到冲击。
新的服务模式正在降低先进制造业的门槛。机器人即服务(RaaS)让中小企业可以订阅自动化服务,而不必直接购买设备,从而降低前期成本。这一趋势为非领先国家的供应商提供了提升能力并进入全球供应链的途径。韩国的“数字新政”聚焦数字基础设施和人工智能发展,旨在提高生产力并扩大韩国在科技硬件领域的优势。对韩国而言,这轮浪潮强化了芯片出口引擎,同时也在改变国内生产与从合作伙伴处进口的零部件和工具的构成。
哪些因素可能令2025年的增长势头降温
贸易团体提醒,即使韩国继续紧追日本,2025年的出口增速也可能放缓。KITA预测,明年出口增幅约为1%至3%。这一谨慎判断有几方面原因。汽车出口在2024年和2025年强劲增长后可能回落,尤其是随着更多汽车从海外装配线上下线。石化产品价格承压,即使出口量保持稳定,出口收入也会减少。一些统计数据显示,深秋时出口增长已经放缓,对美和对华出货走弱,提醒人们外部需求可能迅速转弱。
美国关税政策也是一个变数。新一轮贸易安排缩小了各国之间的差距,但制造商仍面临较高关税和复杂的本地成分规则。韩国企业通过在北美增设本地工厂,并为欧洲和东南亚市场制定应急计划予以应对。这些举措有助于维持市场准入和享受相关优惠,但也会使部分销售额不再计入韩国出口数据。
国内制约因素也值得关注。韩国人口老龄化速度快于其他同类国家,生育率全球最低。这一趋势将在中期给制造业劳动力和投资计划带来压力。汇率波动也增加了规划风险。今年韩元走弱,虽然有助于提升以美元计价的出口竞争力,却推高了进口能源和零部件成本。私人机构预测显示,央行可能会将政策利率维持在2.5%左右直至2026年;随着全球利率趋稳,韩元升值也将是渐进的。财政政策将支持生产力提升和私人投资,即使贸易在几个季度内降温,也应能为经济提供缓冲。
目前,韩国与日本出口几乎持平,反映出一种结构性变化。韩国在全球买家青睐的商品领域不断提升,尤其是芯片和高品质汽车。韩国能否首次超过日本,将取决于最后两个月的订单、主要产品的价格变动,以及美国关税政策决策的进度。从更长远来看,两国在创新、速度和供应链灵活性至关重要的行业中,竞争将更加激烈。
要点
- 截至2025年10月,韩国出口额为5791亿美元,日本为6061亿美元,差距为270亿美元,是历年同期最小值。
- 11月半导体出口额创月度纪录,达到172.6亿美元,同比增长38.6%。
- 11月汽车出口额增长13.7%,达到64.1亿美元,混合动力汽车和SUV需求强劲是主要助力。
- 韩国今年迄今在全球出口国中排名第六,紧随排名第五的日本。
- 由于许多工厂已将生产转移至海外,日元走弱未能充分提振日本出口;汽车和中间产品领域的竞争也日益激烈。
- 美国关税不确定性给韩国汽车制造商带来压力。日本汽车适用15%的税率,而韩国汽车在法律细节敲定期间仍面临25%的税率。
- 韩国企业正在扩大在北美、欧洲和东南亚的生产,以应对关税和供应链风险,但这可能减少统计为韩国出口的商品。
- 贸易团体预计韩国2025年出口将增长约1%至3%;汽车和石化产品可能走弱,信息技术产品和芯片的强势表现则有望抵消部分影响。
- 人工智能和自动化正在重塑亚洲贸易,在推动韩国芯片出口的同时,也改变着商品的生产地点和供应链的形成方式。