人工智能如何使电力成为新的瓶颈
人工智能正走出实验室,进入被称为数据中心的大型计算机集群。模型训练和人工智能查询服务将数千枚高性能芯片集中在同一地点。这些设备耗电量大,产生的热量也需要工业级制冷来处理。在许多地方,电力而非算法已成为制约发展的关键因素。
目录
能源机构估计,2024年数据中心的耗电量已达约415太瓦时,约占全球总量的1.5%。国际能源署在基准情景中预计,到2030年这一数字可能大致翻番,达到约945太瓦时。美国、中国和欧洲目前是最大的用电地区。仅美国和中国就将占到2030年前用电增量的近80%。负荷集中给地方电网带来挑战,也需要进行成本高昂的升级改造。
人工智能服务器依赖高性能图形处理器,其每个机架的耗电量高于传统计算设备。功率密度上升,推高了对变压器、开关设备、电缆、故障保护装置和制冷设备的需求。许多公用事业企业还要求数据中心配备现场备用电源和储能设备,以确保其快速扩容时的供电可靠性。因此,为电厂到服务器机房输送电力的设备制造商订单迅速增加。
中国设备制造商为何备受青睐
人工智能相关建设浪潮正与地缘政治限制及较长的交货周期相碰撞。美国大型科技公司仍继续向日本和韩国的盟友采购,而非向中国大陆供应商采购。这些公司的订单已排到数年之后,促使其他市场的买家转向中国,以求更快交货和更低成本。
花旗环球市场中国股票策略师、亚洲公用事业及清洁能源研究主管Pierre Lau一直在跟踪这一转变如何影响设备供应链。
由于地缘政治紧张局势,美国转而从日本和韩国采购产品,而不是从中国采购。如今,日本和韩国企业的订单已排到三年后,因此新兴市场的企业转向中国大陆供应商。
他还表示,只要白宫继续支持大型云服务和电信投资者大举建设人工智能基础设施,中国大陆供应商当前的景气周期就可能持续。
只要特朗普仍然掌权,[这一上行周期就会持续]。
出口数据反映出这波增长。今年前十个月,中国出口了约73亿美元的变压器和约43亿美元的高压气体绝缘开关设备,同比分别增长37.8%和28.5%。相比之下,出口总额增长了5.3%。
增长背后的数据
北美面临的压力最为突出。行业估算显示,如果发电、输电和配电未能及时扩容,到2028年数据中心项目可能导致电力短缺,缺口最高可达20%。大型云服务商大幅增加资本支出计划,分析师预计本十年电网投资将以每年约5%的速度增长。一些研究人员预测,到2026年,人工智能相关电力需求可能增长一个数量级,从而进一步拉动变压器和开关设备需求。
预测机构也在上调对中国的预期。瑞银目前预计,2028年至2030年中国电力需求将以每年约8%的速度增长。该机构的研究认为,其中约2.3个百分点来自人工智能数据中心,1.4个百分点来自出口导向型制造业,1.2个百分点来自交通和工业电气化。中国计划在未来三年新增约5至6吉瓦的人工智能数据中心容量,远低于目前美国在建项目储备中的40至45吉瓦,显示未来仍有进一步增长空间。瑞银预计,“十五五”期间将开启新一轮资本支出周期,电力投资年增幅接近12%,投资领域包括核电项目审批、风电新增装机、电网扩建和储能。
这股热潮也蔓延至股市。电气元件制造商特变电工的股价在11月一个表现突出的交易周内上涨近30%,太阳能设备制造商天合光能同期涨幅超过40%。投资者正从芯片设计和纯人工智能软件转向支撑算力的基础设施,包括电力、金属、制冷和储能。
从变压器到开关设备:买家当前需要什么
在新闻标题背后,一座大型人工智能设施的采购清单几乎涵盖整座变电站,甚至更多。许多场址需要专属的高压接入和现场设备,规模如同一座小型电网。
- 电力变压器:这类设备可升高输电电压,并降低供服务器使用的电压。由于铁芯采用取向电工钢,且设备必须通过严格测试,交货周期可能长达数月。
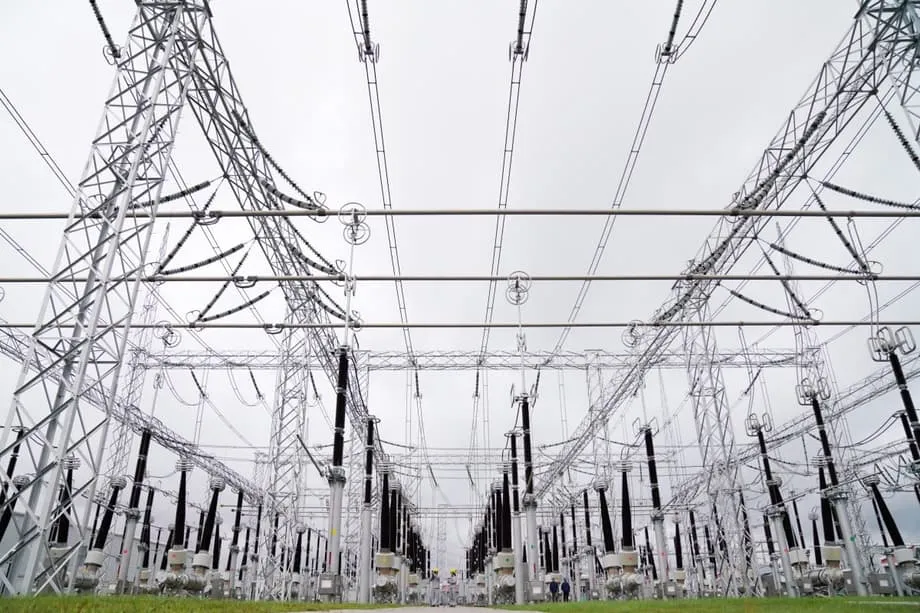
- 气体绝缘开关设备(GIS):密封外壳节省空间,并能提升高密度城市场址或恶劣气候条件下的可靠性。它们可管理较大的故障电流,并支持安全切换大负荷。
- 高压直流(HVDC):随着数据中心枢纽不断扩大,一些电网采用高压直流输送来自远距离电源的大批电力。这需要变流器、控制系统和专用变压器。
- 中压设备和配电单元:这些设备在建筑物内及各机架之间安全分配电力,并通过协调保护机制防止停电。
- 制冷与热管理:随着功率密度上升,冷水机组、蒸发式系统和液冷设备可让芯片保持在安全温度范围内。
- 储能系统:电池组可吸收短时需求峰值、快速响应,并在电网波动期间帮助维持正常运行。
- 电缆和导线:大截面铜缆和铝缆用于连接设施内部设备及电网。电网建设增加也推高了对电缆用铝的需求。
中国制造商在这些产品的许多领域都具备竞争力。其成本结构、规模优势以及大型国内电网项目经验,使其能够积极报价,尤其是在其他供应商交货排期漫长、买家面临等待时。
订单来自哪些地区
北美是最显著的需求中心。分析师预计,公用事业企业短期内将依靠燃气轮机快速增加供电能力;长期新增电源则包括燃气发电厂和核电厂,以及大规模电网升级。随着老旧燃煤和燃气电厂退役,且并网申请排队时间延长,变压器供应缺口不断扩大。
新兴市场带来了另一波需求。拉丁美洲、中东和东南亚国家正在建设发电设施、升级输电网络,以支持工业增长和新建数据中心。许多市场对价格敏感且时间紧迫,为中国大陆出口商创造了机会。
数据中心开发商通常会聚集在电价低、接入可靠且审批便利的地区。因此,项目纷纷落户拥有水电、核电或大规模可再生能源装机的地方。中国企业常作为国际承包商的零部件供应商,或直接出口产品,填补变压器、气体绝缘开关设备和大电流电缆方面的缺口。
对投资者和市场意味着什么
这一转变也带来投资机会。在纯人工智能概念股经历强劲上涨、市场热情有所降温后,越来越多投资者开始寻找与电力供应链相关的公司,包括电网设备制造商、储能供应商,以及铜和铝的生产商。
中国提供了多个上市投资标的。特变电工和天合光能股价上涨的那一周凸显了这一主题。如果电网支出如期落地,变压器和开关设备制造商的订单可见度可能持续数年。在交货周期长、质量要求严格的细分领域,企业的定价能力可能增强。
但限制因素依然存在。公用事业企业和云服务运营商的时间表并不一致。大型电厂和输电线路需要数年才能获批并建成,而数据中心团队的推进周期以月计。股价也会受到大宗商品价格波动,以及主要消费地区出口政策变化的影响。
风险、政策变化与质量把关
贸易壁垒可能改变市场格局。更高关税、本地采购规定或新的安全审查,都可能限制产品销往某些市场。各国政府对关键基础设施中设备的原产地十分敏感。
质量和标准与价格同样重要。买家会要求产品符合IEC或IEEE标准,通常还坚持进行工厂检查、型式试验和现场调试支持。对于必须运行数十年的高压设备而言,可靠的质保和服务网络至关重要。
投入成本是另一个变数。铜、铝和取向电工钢是变压器和电缆的关键材料。如果这些材料价格大幅上涨,即便订单充足,利润率也可能收窄。可再生能源项目和电动汽车增长同样需要这些材料,可能进一步收紧供应。
供应能否跟上人工智能建设步伐
人工智能快速普及与能源基础设施建设缓慢之间的错配真实存在。大型变压器从下单到制造完成可能需要12至24个月,之后运输和安装还要耗费更多时间。扩建工厂则需要添置新设备、培训焊工,并确保钢材供应稳定。
提升效率有助于缓解压力。提高数据中心的电能使用效率,以及采用效率更高的加速器,都能降低单位算力的能耗。国际能源署在基准情景中仍预计,到2030年数据中心用电量的增长速度将超过其他行业,其中大部分增量来自美国和中国。这一预测凸显了持续投资电网和做好采购规划的必要性。
临时解决方案已开始投入使用。开发商将数据中心与电池储能配套,以平抑负荷波动并确保备用电力;在政策允许的地方,他们会增设燃气轮机或固体氧化物燃料电池等现场发电设施,并签订合同采购新建风电场和太阳能电站的电力。输电规划部门正扩大高压直流输电的应用,将大批电力输送至新的计算枢纽。美国新增核电容量不太可能在2028至2030年之前投产,因此变压器和开关设备面临的压力未来数年仍将居高不下。
要点一览
- 人工智能数据中心正在重塑电力需求,推动全球变压器和开关设备需求上升。
- 前十个月,中国变压器和气体绝缘开关设备出口分别增长37.8%和28.5%,高于出口总额5.3%的增幅。
- 分析师表示,美国买家偏好日本和韩国供应商,但这些企业的订单已排到数年之后,促使新兴市场转向中国大陆供应商。
- 国际能源署预计,到2030年数据中心用电量可能大致翻番,增量主要来自美国和中国。
- 行业估算显示,如果电力供应滞后,到2028年数据中心可能导致美国电力短缺,缺口最高达20%。
- 瑞银目前预计,2028年至2030年中国电力需求将以每年约8%的速度增长,其中2.3个百分点来自人工智能数据中心。
- 投资者正转向电力设备、储能和金属行业,中国企业也在受益之列。
- 风险包括关税和安全审查、制造交货周期较长,以及铜、铝和电工钢成本波动。