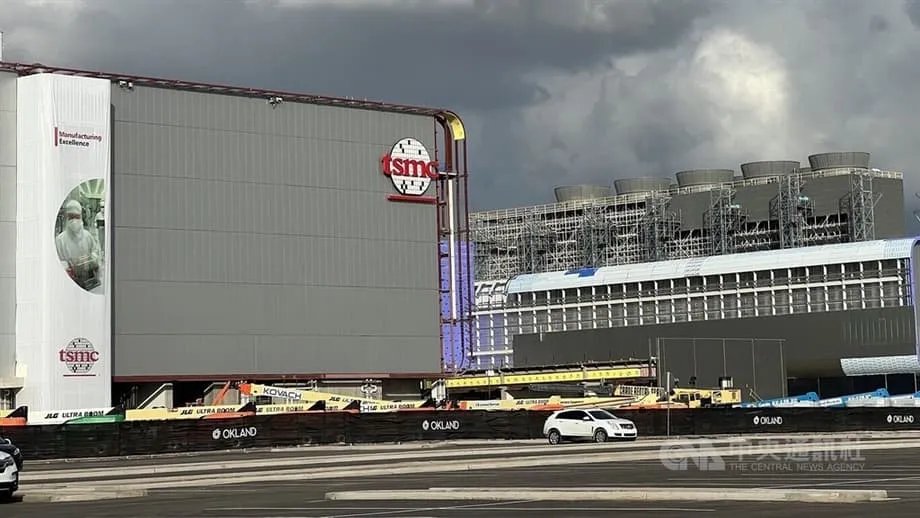
补贴助力台积电迅速扩大海外布局
2024年至2025年前三季度,台湾积体电路制造股份有限公司(台积电)获得约新台币1,470亿元公共补助,约合47.1亿美元。资金来自美国、日本、德国和中国政府。公司披露显示,2025年第三季度计入补助新台币47.7亿元,使2025年前三季度补助总额达到新台币719亿元。加上2024年的新台币751.6亿元,总额接近新台币1,470亿元。
目录
这些补助通过台积电在各地重大项目相关的子公司拨付,涉及美国台积电亚利桑那州公司、德累斯顿的欧洲半导体制造公司、熊本的日本先进半导体制造公司以及中国的台积电南京。资金主要用于购买土地、厂房设施和设备,以及支付新生产基地爬坡阶段的运营成本和其他相关费用。各子公司均与当地政府签署协议,约定建设进度和投资条件。在亚利桑那州,台积电符合条件的部分投资还可获得额外支持,额度约为相关投资的25%。
台积电正投资650亿美元在凤凰城建设三座先进晶圆厂,其中第一座已于2024年末进入量产。公司还宣布计划在美国追加投资1,000亿美元,用于再建三座晶圆厂、两座先进封装设施和一座大型研发中心,使其在美国的总投资承诺增至1,650亿美元。台积电称,这是美国历史上规模最大的单笔外国直接投资,也将帮助美国建立先进人工智能芯片的本土供应链。公司预计,建设和长期运营将显著增加就业岗位。台积电在此处介绍了扩建计划:台积电美国投资最新进展。
这一布局反映了全球政策方向的转变。各国政府正投入巨资发展芯片制造,以增强供应链韧性,并满足激增的算力需求。美国《芯片与科学法案》为符合条件的半导体资产提供补助、贷款和25%的投资税收抵免。欧盟《芯片法案》将调动数百亿欧元资金。日本加大激励力度,吸引芯片生产。中国则继续支持本土制造业和下游数据基础设施。市场需求是另一大因素。国际数据公司(IDC)预计,人工智能和高性能计算将推动全球半导体市场在2025年增长约15%;2纳米技术将迎来关键发展年份,先进封装产能也将大幅提升。
台积电扩建项目为各国带来的收益
在美国,亚利桑那州的大规模扩建旨在建立完整的本地先进逻辑芯片和先进封装生态系统。台积电表示,扩建后的园区将服务包括苹果、英伟达、AMD、博通和高通在内的客户。公司预计,随着项目推进,芯片制造和研发领域将新增数万个高薪岗位,未来四年还将创造约4万个建筑业岗位。投资带来的乘数效应显著。台积电估计,未来十年,随着供应商和服务提供商围绕晶圆厂发展,亚利桑那州及美国其他地区将产生超过2,000亿美元的间接经济产出。此次投资还将先进封装能力首次引入台积电在美国的业务,这对依赖高带宽内存和高速芯片间互连的人工智能系统至关重要。
亚利桑那州的技术与产能
凤凰城第一座晶圆厂于2024年末开始批量出货,生产重点是美国主要客户所需的先进制程。新厂要达到全面量产规模,需要谨慎爬坡。每种产品都必须在新厂重新认证,以达到良率和性能目标。行业分析人士预计,随着员工队伍扩大、供应商逐步本地化,美国生产线初期产能将低于台湾。经验表明,随着团队积累生产经验、设备组合趋于稳定,产量和良率会逐步提升。
围绕凤凰城建设产业生态
晶圆厂之外,周边产业生态也在扩展。台积电表示,公司在华盛顿州卡马斯运营一座晶圆厂,并在奥斯汀和圣何塞设有设计服务中心,为美国客户提供支持。亚利桑那州的先进封装业务也通过多个项目持续扩大。用于先进封装和测试的公共资金,旨在缩短产品周期,并提高芯片制造商及其客户的灵活性。
熊本的JASM项目
在日本,台积电位于熊本的首座晶圆厂于2024年底实现商业化生产,第二座厂房正在建设中。该项目旨在为日本电子产品制造商和汽车厂商稳定供应产品,这些企业需要可靠地获取高质量逻辑芯片和特殊制程产品。日本扩大了激励措施,以保障本土生产,并鼓励盟友企业在日本布局战略产能。地方政府也支持基础设施和劳动力培训项目,使其与项目进度相匹配。
熊本产业集群也服务于政策目标。日本正努力降低对外部冲击的脆弱性,同时提升其在半导体产业链高附加值环节的地位。培训项目、供应商发展以及长期电力和水资源规划,都是这项工作的组成部分。台积电的进驻为日本提供了一个核心支点,吸引中小型供应商和研究机构聚集发展。
德累斯顿与欧洲布局
在德国,台积电旗下的欧洲半导体制造公司正在德累斯顿建设一座晶圆厂。公司表示,量产时间将取决于客户需求和市场状况。德累斯顿项目符合欧盟《芯片法案》和德国在欧洲扎根更多半导体产能的战略。当地汽车和工业领域长期需要稳定获得逻辑芯片和混合信号制程产品。在主要客户附近布局产能,有助于加强协调、降低物流风险并支持本地研发。
欧洲芯片项目既有进展,也遭遇挫折。一些备受关注的项目延期或取消,凸显了稳固的公私合作关系和切实可行的建设进度安排的重要性。台积电将产能爬坡速度与经核实的客户需求挂钩,有助于降低超前建设的风险。随着设备交付和人才培养渠道逐步成熟,德累斯顿有望成为欧洲产业的重要节点。
南京与中国市场
在中国大陆,台积电运营着一座12英寸晶圆厂,并于2022年在南京厂导入成熟的28纳米制程。该厂满足汽车、工业和消费应用领域对成熟制程的需求。台积电持续根据全球法规和出口管制调整南京厂的运营;这些规定限制了可在中国提供的制程技术。即使人工智能推动其他地区对尖端制程的需求,成熟制程对许多产品仍至关重要。
中国成熟制程市场竞争激烈。据行业报告,本土晶圆代工厂积极扩产,导致供过于求和价格承压,并波及台湾及其他地区的生产商。这种局面促使晶圆代工厂着力发展差异化制程、提升服务质量,并与客户签订长期协议以维持利润率。全球布局均衡有助于台积电在市场状况变化时调整产品组合和产能利用率。
中国还在向人工智能基础设施和国产芯片投入大量资源。一些省份为部署国产处理器的数据中心提供优惠电价,以弥补其与受限外国设备之间的效率差距。中国正快速扩大可再生能源和核电产能,以满足不断增长的算力需求,但电网限制和地方债务负担也带来权衡。这些政策凸显了中国提高算力自主能力的决心,即使短期成本较高也在所不惜。
补贴为何影响成本与产能
现代晶圆厂造价高达数百亿美元,建设周期长达数年。政府支持可降低前期资本需求,并分担私人投资者可能不愿独自承担的风险。在美国,补助、贷款、州级激励措施和25%的投资税收抵免共同缩小了美国与成熟产业集群之间的成本差距。欧洲和日本的类似计划则使国家优先事项与产业需求相协调。由此形成的半导体网络地域分布更加多元,抵御冲击的能力也更强。
2024年的经验表明,缺乏有力资金保障的项目可能停滞。设备交付周期、熟练劳动力供应以及公用设施升级都会影响进度。对先进封装和研发设施的公共支持,有助于打通价值链上的瓶颈。合资结构十分常见,企业借此分担资本负担并协调产品路线图。激励措施与合作伙伴关系相结合,是建设产能、支持国家科技和安全战略的有效途径。
先进封装是重点领域,因为人工智能芯片需要在计算裸片和内存之间实现极高速连接。台积电的CoWoS等先进技术以及大尺寸面板封装正在快速扩产。IDC预计,2025年先进封装产能将大幅增加。这对高端人工智能加速器以及突破功耗和带宽限制的新型服务器设计至关重要。前端晶圆厂与封装产能同步扩张,有助于提升吞吐量并降低物流风险。
2025年和2026年值得关注的进展
若干关键节点将反映台积电扩建项目的进展。市场将重点关注亚利桑那州第二、第三座晶圆厂及其设备安装进度,以及先进封装的产能爬坡情况。德累斯顿项目将关注设备到货和员工培训。在日本,焦点将转向熊本第二座晶圆厂的时间表及其与本地供应商的协作。南京厂则将继续成为成熟制程需求的风向标,也体现台积电如何在产能利用率和定价之间取得平衡。
需求方面,人工智能和高性能计算预计将推动订单增长。数据中心运营商正在加大对加速器及其所需内存的投入。IDC预计,明年内存行业增速将快于整个芯片市场,高带宽内存将实现强劲增长。智能手机和个人电脑市场趋于稳定,为部分成熟制程的复苏提供支撑。汽车电子的单车价值持续增长,维持了对多种制程技术的需求。
政策变化可能影响项目进度和成本。除税收抵免外,《芯片与科学法案》的最终拨款、州级劳动力项目和审批改革都会影响美国项目。欧盟和德国的政策框架将决定资金多快能够拨付至德累斯顿项目。出口管制变化可能影响产品组合和跨境物流。随着晶圆厂和数据中心争用基础设施,能源和水资源规划,尤其是干旱地区的相关规划,仍是值得关注的制约因素。
财务状况与市场反应
台积电稳健的财务状况为推进这些项目提供了灵活性。公司将第三季度现金股息提高20%,达到每股新台币6元,并批准了一项约149.8亿美元的资本扩张计划。今年以来,公司股价因人工智能需求前景乐观及其在先进制程领域的领先地位而大幅上涨。资本预算增加与客户预订单和长期协议相匹配,为晶圆厂产能利用率提供支撑。新资产的折旧额将会上升,因此保持高良率和稳定产量对保护利润率至关重要。
补贴降低了各项目的资本成本,改善了在台湾以外地区建厂的经济效益。即使获得支持,工资、建设成本和供应商配套能力等当地因素仍可能推高盈亏平衡点,使其高于台湾成熟厂区。半导体资产使用年限长,回报需要多年才能实现。企业决定在哪里建设下一条生产线时,政策可预期性、电力稳定和物流可靠,与补助同样重要。
要点
- 2024年至2025年前三季度,台积电从美国、日本、德国和中国获得约新台币1,470亿元补贴,约合47.1亿美元。
- 补助投向亚利桑那州、德累斯顿、熊本和南京四个厂区,用于设备、设施以及生产爬坡相关运营成本。
- 亚利桑那州项目是台积电规模最大的海外投资,1,650亿美元的美国投资计划涵盖六座晶圆厂、先进封装和一座研发中心。
- 日本熊本首座晶圆厂于2024年末投产,第二座正在建设中,将加强电子和汽车产业的本地供应。
- 台积电德累斯顿项目将根据客户需求安排量产时间,与欧盟本地化关键芯片产能的努力相契合。
- 南京厂专注于成熟制程,而中国整体加大成熟制程扩产,已导致该领域供过于求、价格承压。
- 人工智能需求和先进封装是2025年的主要增长动力,IDC预计半导体市场将增长约15%。
- 补贴、税收抵免和合资企业有助于抵消台湾以外地区较高的建设和运营成本,并降低项目风险。