核能兴趣升温,计划细节仍不明朗
新加坡发出谨慎信号:尽管东南亚各地接连发布相关消息,但新加坡无法确认邻国核电计划的成熟程度。主管能源与科技事务的部长陈诗龙告诉国会,官员正与国际原子能机构等国际伙伴合作,对有限的公开数据进行交叉核验。该地区各国政府已提出在2030年代发展核电,但具体技术选择和时间安排仍不多见。
目录
相关利害日益凸显。随着经济扩张、数字基础设施不断扩大,到2050年东盟电力需求预计将增至目前的三倍。2022年,煤炭和天然气约占该地区发电量的三分之二,可再生能源约占三分之一。如今,许多政府都希望减少排放、增强能源安全。这些因素正推动核电进入政策讨论,并得到《东盟能源合作行动计划》下区域倡议的支持。
各国时间表仍显雄心勃勃。近期表态提出了多个目标:菲律宾力争在2032年前后实现核能发电;印度尼西亚计划在2030年代初至中期启用首座核电站;马来西亚最早可能于2031年将核电纳入能源结构;越南则计划在2030年至2035年间重启核电规划。然而,在缺乏详细项目披露的情况下,投资者和邻国难以了解具体将建设什么、在哪里建设以及何时建设。
新加坡的表态及其重要性
在回应议员提问时,陈诗龙博士表示,政府无法核实邻国目前的规划进展。公开信息十分有限。新加坡正将现有数据与国际机构提供的信息进行比对,以形成更清晰的判断并监测风险。他补充说,一些国家已提出潜在选址,包括印度尼西亚偏远地区的地点,但尚未公布确定的时间表。
新加坡尚未决定发展核电,而是将其作为低碳战略的一部分进行研究。能源市场管理局正在评估先进核能技术,国家环境局则重点关注安全与保障措施。英国工程咨询公司莫特麦克唐纳开展的一项技术研究,正在评估水冷小型模块化反应堆(SMR)和多种第四代核能设计。陈博士表示,如果邻国选择先进设计,新加坡的准备程度很可能与它们相当。
东盟各国目前的进展
该地区各国的进展差异很大。多个国家拥有用于医学、材料科学和培训的研究反应堆,包括马来西亚的Triga Puspati反应堆、印度尼西亚在Serpong、Bandung和Yogyakarta的设施,以及越南的大叻反应堆。建设核电站则是一段更漫长的历程。国际原子能机构的“里程碑方法”将发展过程划分为五个阶段,从初步考虑到规模扩张,并要求各国政府设立核能计划实施组织,处理十九个基础设施领域的问题。考虑阶段通常需要两至三年,准备阶段需要三至五年,实施阶段则需要七至八年。
印度尼西亚
印度尼西亚讨论的首座核电站计划在2030年代初至中期投运。一项方案提出建设总计500兆瓦的首期项目,分布在两座电站,并考虑适合群岛地理条件的小型模块化反应堆和浮动核电站等选项。国有电力公司已探索与美国和日本合作伙伴开展合作。独立开发商提出了熔盐反应堆设计和浮动机组方案,其中一家开发商的目标是在2032年前后投入运营。印度尼西亚还报告称,潜在选址名单不断扩大,并拥有数十年运营研究反应堆的经验。该国目前大部分电力仍依赖化石燃料,发展核电旨在满足需求增长,同时增加稳定的低碳电力供应。
菲律宾
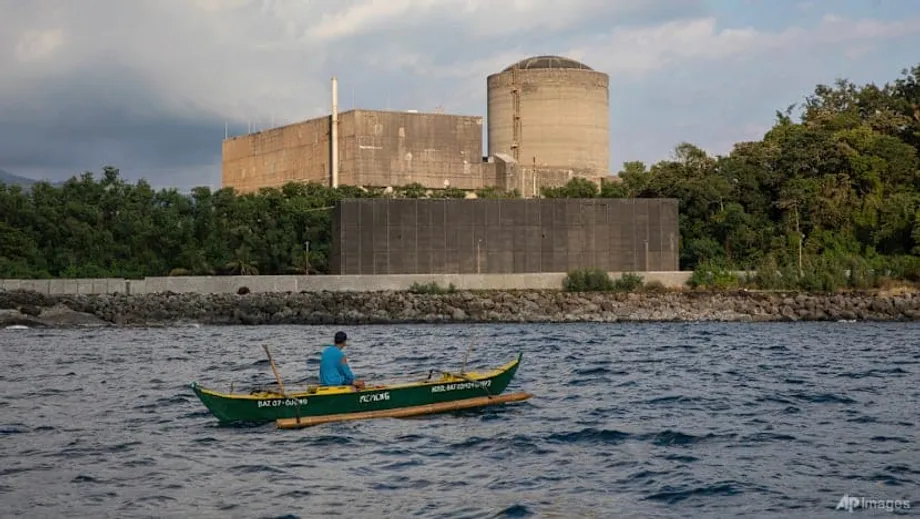
菲律宾已着手制定首座核电站所需政策,并将核电初步目标设定在2032年前后。一项长期规划提出,到本世纪中叶建成数吉瓦的装机容量。立法者已推动建立独立监管机构的框架,官员也已与小型模块化反应堆、微型反应堆和可服务偏远地区的浮动机组供应商接洽。马尼拉还在考虑重新利用已停运的巴丹核电站。马兰帕亚气田产量下降,天然气供应风险因此增加了发展核电的紧迫性。能源部已提出相关措施,为早期项目明确市场准入和定价规则,以便获得融资。
越南
越南曾暂停早期核电计划,随后随着寻求在2030年代以核能替代煤炭,重新启动相关讨论。当前规划提出在2030年至2035年间建设宁顺1号和2号核电站,装机容量达数千兆瓦,之后再逐步扩建至2050年。官员正为2026年开展综合核基础设施评估做准备,并与来自亚洲、欧洲和北美的经验丰富的合作伙伴接洽。越南的目标是在决定开工建设前加强机构建设和人才培养。
马来西亚
马来西亚正研究发展核电,以配合其2050年实现净零排放的目标,并为工业和不断扩大的数据中心行业提供可靠电力。政策制定者讨论过最早于2031年将核电纳入能源结构。目前的工作重点是前期可行性评估、法律框架和公众参与。政府正为国际对标做准备,并加强监管能力。支持者认为,稳定的低碳电力十分必要,小型模块化反应堆也有望降低前期风险。批评者则指出废物管理、安全和成本问题,主张采取审慎措施并确保高度透明。
泰国
泰国正在探索于2030年代末部署小型模块化反应堆。能源规划提出,这类机组可提供约600兆瓦电力,作为更广泛实现碳中和转型的一部分。曼谷已加入国际合作项目,并在保持时间安排灵活的同时加强监管能力。
新加坡及其他国家
新加坡正在研究小型模块化反应堆这一选项;在满足安全和成本要求的前提下,到2050年,这类反应堆可能提供约10%的电力。柬埔寨和缅甸目前仅采取了初步行动。在东盟各国,部长们已讨论建立区域准备度框架,以分享最佳实践并协调保障措施。
备选技术路线
讨论主要围绕两条路线展开。大型传统水冷反应堆能够稳定提供大规模电力,且在许多国家有长期运行经验。先进设计则寻求在实现同等或更高安全水平的同时,提供更大灵活性并采用不同的燃料循环。只要项目能够控制成本并按期推进,两条路线都能支持气候目标。
传统反应堆与先进设计
传统反应堆采用加压水或沸水系统,并配有冗余安全层。它们经过验证,但建设过程复杂。先进设计包括第四代核能概念,如高温气冷、熔盐、钠冷和铅冷系统。许多设计增加了非能动安全功能,依靠重力和对流等自然力量,而非水泵。一些设计旨在实现更高温度,除了发电外,还可用于工业供热和制氢。
小型模块化反应堆
小型模块化反应堆的单机容量通常为50至300兆瓦。这类反应堆旨在工厂制造,再运至现场组装。其优势在于建设周期较短、单机融资需求较低,也更容易接入中等规模电网。随着需求增长,还可分阶段增加多个模块。不过,这类设计仍面临首堆风险。美国一项小型模块化反应堆计划的预期电价在项目取消前,从每兆瓦时约55美元升至89美元,显示早期成本估算可能发生变化。随着经验积累和标准化推进,成本有望逐步下降。
浮动核电站与非发电用途
浮动核电站将反应堆安装在专门建造的船舶或驳船上,并停泊在近海区域。它们可为岛屿、港口和工业区供电,也可在需要加注燃料或维护时移动。开发商认为,这能缓解土地限制并加快部署。不过,监管机构仍需审查海上安全、应急规划和环境保护问题。先进反应堆还可用于海水淡化和工艺供热等非发电用途,从而改善项目经济性。
安全、废物与公众信任
安全和废物管理关乎公众信心。东盟地处地震活动频繁的区域。这并不意味着不能发展核电,但对选址和工程设计提出了更高要求。设计必须符合严格的抗震标准,并包括完善的应急规划。新型反应堆采用多层非能动系统和更简化的布局,以降低发生严重事故的可能性。
长期废物管理也是一项挑战。大多数国家采取分阶段处理方式。乏燃料先在水池中冷却,随后转移至现场干式贮存容器中存放数十年。最终,乏燃料会被集中存放在安全措施完善的设施中。一些供应商提供乏燃料回收和再处理服务,可减轻当地负担。政府仍需为每个环节制定明确的法律、资金保障和公众监督机制。
人才队伍也是实际问题。核电站运营人员、监管人员和应急响应人员都需要专业技能,培训需要时间。该地区的估算显示,大规模核电项目所需人才缺口达数千人。与经验丰富的运营方建立合作、实施奖学金计划并设立区域培训中心,都有助于提升能力。
国际原子能机构能源经济学家布里安娜·拉泽维茨曾警告,投资者看待核电项目的方式不同于其他大型资产。她指出,核电项目面临多种风险,包括开发风险、周期漫长以及责任规则复杂。
与其他大型基础设施项目相比,核电项目给投资者带来的风险具有独特性。
融资挑战与大型投资者的作用
融资是决定性因素。大型反应堆需要数十亿美元投资、长期贷款期限和稳定的政策环境。即便是较小的机组,也需要确保建设成本和电力销售有保障。美国一项备受关注的小型模块化反应堆项目在取消前,预期电价从每兆瓦时约55美元升至89美元,凸显了首堆项目面临的成本不确定性。
该地区的专家正呼吁采取一揽子解决方案。相关建议包括尽早引入多边开发银行、分阶段推进项目、确保从数据中心和工业园区等大型电力用户处获得购电承诺,以及制定明确且独立的监管规则以降低感知风险。随着更多政府在净零战略中支持核电,投资者兴趣日益增长;一批全球金融机构也呼吁到2050年将核电装机容量增至三倍。
东盟能源部长也在推动区域工具建设。官员近期宣布设立“东盟核能准备度框架”,以帮助各国对照评估进展并做好机构准备。与此同时,新的跨境电网融资倡议也已启动,可通过将电力输送到需要的地方,支持核电可靠并网。
区域合作与东盟电网
东盟电力一体化进程正在加快。老挝、泰国、马来西亚、新加坡电力一体化项目证明,跨境电力贸易在实践中切实可行:老挝的水电经泰国和马来西亚输送至新加坡。部长们表示,东盟电网计划中的18条互联线路已有9条建成,输电能力超过10吉瓦,目标是到2030年达到25吉瓦。
马来西亚副首相法迪拉·尤索夫表示,老挝、泰国、马来西亚、新加坡项目提供了可在整个东盟推广的可行商业模式。他补充说,共享电网可以让邻国在需求高峰或发电量偏低时相互支援,从而提高能源安全。
这一商业模式可以在东盟电网框架下推广至所有东盟国家。
电网合作对核电发展至关重要。稳定的基荷电力可以为电力系统提供支撑,但核电站也能从更大的电力平衡区域中受益。跨境互联线路可在停电或维护期间提供帮助,并让电力系统在太阳能和风能占比不断提高的情况下灵活调度。
新加坡可能采取的路径
新加坡的选项受到自身条件限制。土地稀缺、风能资源有限,即使将屋顶太阳能开发到最大规模,也只能满足部分电力需求。进口协议有所帮助,但从长期安全角度看,新加坡需要在境内或边境附近获得稳定的低碳电力。先进小型模块化反应堆是一个候选方案,因为其占地较小、具备非能动安全功能,也有望适配新加坡的电网。
官员正在加强相关能力、推动公众参与,并与国际伙伴保持密切联系。2012年的前期可行性研究认为,老式核电站不适合人口密集的城市国家。随着新设计出现,情况已有变化。新加坡目前的评估旨在回答有关选址、应急规划、废物处理和保险的具体问题,同时研究电力进口和东盟电网的作用。
在近期访问期间,国际原子能机构总干事拉斐尔·格罗西表示,一旦新加坡作出决定,它就具备迅速推进核能发展的技术基础和制度条件。
新加坡可能是最需要核能的国家中的典型代表。
是否作出决定,将取决于核能在当地条件下的安全性、可靠性、可负担性和环境表现。政府表示将继续开展公众沟通,并定期介绍先进反应堆的利弊与风险。
要点
- 新加坡表示无法核实邻国核电计划的成熟程度,正将有限的公开数据与国际原子能机构提供的信息进行比对。
- 预计到2050年,东盟电力需求将增至三倍。煤炭和天然气目前仍提供约三分之二的电力。
- 区域目标包括:菲律宾力争在2032年前后实现核电,印度尼西亚计划在2030年代初至中期实现核电,越南计划在2030年至2035年间实现核电。马来西亚正在考虑最早于2031年将核电纳入能源结构。
- 印度尼西亚正在研究小型模块化和浮动核电选项,并讨论过多个潜在选址。菲律宾正在建立监管和政策框架,目标是到本世纪中叶实现数吉瓦的装机容量。
- 越南已重启宁顺核电站选址规划,并计划在2026年申请国际原子能机构开展基础设施评估。
- 小型模块化反应堆有望灵活部署,但存在首堆成本和许可风险。
- 安全、废物管理和人才需求仍是公众信任和监管公信力的关键。
- 融资问题复杂,相关建议包括分阶段推进项目、寻求银行支持以及与大型电力用户签订购电协议。
- 东盟正在推进电网一体化。老挝、泰国、马来西亚、新加坡项目为跨境电力贸易提供了范例。
- 新加坡正在认真研究先进核能设计,目前正开展能力建设并推动公众参与。