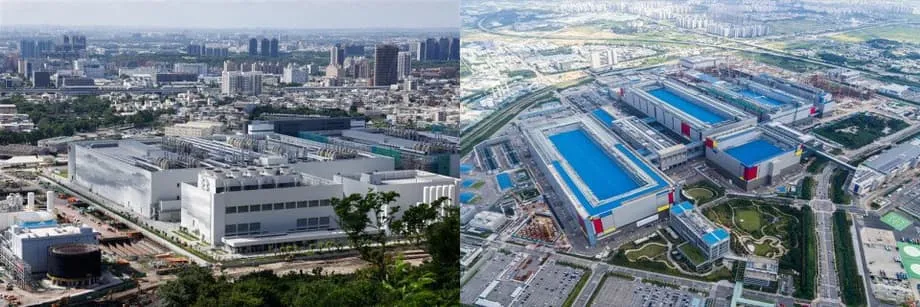
人工智能需求重塑两大芯片强国
全球人工智能热潮推高了对最先进芯片的需求。这股增长势头让台湾在亚洲增长榜上领先,而韩国经济则有所放缓,尽管两地都是芯片强国。亚洲开发银行预计,台湾今年将增长约5.1%,半导体出口大幅攀升;韩国增幅预计接近0.8%,明显落后一步,尽管三星电子和SK海力士的利润正在回升。这种分化反映了两地经济结构、政策选择和关税影响程度的不同,而不能简单归结为哪家企业卖出的芯片更多。从数据中心到智能手机,人工智能系统都需要先进的逻辑处理器和大容量存储器,带动晶圆代工和存储器领域的订单增长。
台湾的出口引擎已开足马力。8月,台湾出口额同比增长约34%,达到创纪录的近585亿美元,略高于韩国当月的584亿美元。预测还显示,两地生活水平或将出现象征性逆转。台湾人均国内生产总值预计将超过3.8万美元,20多年来首次超越韩国。韩国的经济总量仍大得多,但如果增长持续疲弱,两地差距将会缩小。
芯片在台湾经济和贸易中的占比更高。近期估算显示,半导体产业约占台湾国内生产总值的22%,是韩国约10%的两倍多。在出口方面,集成电路约占台湾出口总额的三分之一,韩国则约为五分之一。这种集中度放大了台湾从人工智能建设热潮中获得的收益;韩国的产业结构更加多元,因此更容易受到汽车、钢铁和石化行业放缓及关税压力的影响。
台湾为何领先?
全球人工智能扩张离不开台湾的晶圆代工优势。台湾积体电路制造公司为美国主要芯片设计商生产大部分最先进的逻辑芯片,这些芯片用于人工智能处理器和智能手机。台湾半导体产业的核心,是新竹科学园区及其周边密集的产业集群,人才、供应商、设备厂商和物流体系在此紧密协作。这种生态系统能够降低成本、提高良率并缩短产品上市时间。近年来,台湾加强了针对研发、设备和人才留用的税收抵免,并拨出数十亿美元,计划到2033年持续支持先进制程产能和封装环节留在岛内。在严重干旱期间,当局优先保障晶圆厂用水,以避免生产线停摆,凸显国家政策与产业需求保持一致。
台湾恰好受益于需求激增的领域。随着云服务企业和设备制造商增加人工智能相关半导体及电子产品订单,台湾对美出口大幅增长。今年部分月份对美出口额跃升逾60%,推动出口总额创下纪录。近几个季度,台湾芯片设备采购额超过韩国,显示先进逻辑芯片和高附加值封装产能正在有力扩张。行业追踪数据显示,台湾在全球芯片代工市场的份额超过60%,在最先进逻辑制程领域的份额接近或超过90%。预计近期全球人工智能芯片市场年增长率约为20%,而整个半导体市场的增速预计接近个位数高段。台湾处于产业前沿,因此能从更快的增长中获得更大收益。
芯片业回暖,为何韩国经济增长仍显乏力
韩国芯片制造商正从深度存储器行业低迷中复苏。随着人工智能训练和推理需要海量高速存储器,DRAM和NAND价格企稳后开始上涨。SK海力士受益于人工智能加速器带动的高带宽存储器需求。三星则正推进新一代DRAM制程,并扩大先进逻辑芯片晶圆代工业务。然而,这些增长与经济其他领域面临的压力并存。汽车、钢铁及零部件在主要市场遭遇更高关税。多个地区的能源密集型产业则受到成本波动和监管变化影响。因此,芯片利润尚未转化为广泛的经济提振。
政策设计也有所不同。韩国通过了一项范围广泛的半导体扶持方案,同时将优惠扩展至更多战略产业,以争取均衡增长。企业和经济学家认为,韩国支持政策的聚焦程度和落实速度仍不及台湾。围绕晶圆厂弹性工作制度、关键项目能否豁免每周工时上限、加快审批,以及简化资本支出、电力和用水激励措施的讨论仍在继续。韩国已公布一项长期规划,拟在2040年代前建成芯片产能和供应商大型集群,并投入大量公共和私人资金。这一战略有望取得成效,但扩大工厂规模、培养人才、保障电力供应和增加水库容量都需要多年。短期内,汽车和材料行业面临的关税压力正在拖累出口势头。今年以来,韩国出口仅温和增长:芯片和汽车出口上升,钢铁和石油产品出口则下滑。
出口走势与关税压力
关税政策带来了不对称压力。由于进口国希望避免损害自身科技产业,许多芯片产品基本未被纳入最严厉的关税范围。传统工业品则受到不同对待。人工智能相关订单带动台湾对美出口强劲增长;韩国在汽车零部件和钢铁等关键类别的出口则有所下滑,这些产品面临的关税已经提高。最近一个月,台湾出口额同比增长约三分之一,达到约585亿美元;韩国出口额仅增长略高于1%,达到584亿美元。韩国对美钢铁出口遭遇高额关税,汽车出货量也有所走弱。相比之下,台湾乘上了电子产品需求的浪潮,其对美贸易顺差不断扩大,反映出这种转变。经济学家警告称,大额双边失衡可能引起关注,但芯片的战略地位目前使许多产品免于被列入新的关税清单。
芯片产业结构差异
两种产业格局主导了这一领域。台湾在先进逻辑芯片代工方面领先,这些芯片是人工智能系统和智能手机的“大脑”。韩国则在存储器领域占据优势,存储器负责储存供处理器调用的数据。当前人工智能周期更有利于先进逻辑芯片、将逻辑芯片与高带宽存储器叠加的先进封装技术,以及高能效制程节点。这让台湾的晶圆代工和封装企业占据优势,同时也提振了韩国存储器供应商。逻辑芯片与存储器的差异塑造了两地的宏观经济表现。存储器市场往往随库存周期大幅波动,导致利润和投资起伏不定。与多年期人工智能路线图相关的尖端逻辑芯片代工订单则可能更加稳定。
规模和产业集群同样重要。台湾的生态系统将材料、设备、封装、测试和设计支持整合在旗舰晶圆厂周边,彼此距离很近。美国芯片设计商依靠这种能力赶上紧张的产品发布进度。产业集中也有局限。新建工厂需要更多电力和水资源,制程节点越先进,选址挑战也越大。分析人士提醒,人工智能产业扩张需要大幅增加发电量并升级电网。台湾和韩国都需要时间才能建成这些产能。台湾在干旱和用电高峰期间优先保障半导体生产用水和电力,体现了政府维护国家优势的思路。韩国也在采取措施,为芯片产业集群确保长期能源和水资源,同时推动培训项目,弥补制程工程和设备维护领域的人才缺口。
风险与韧性
先进芯片产能高度集中于台湾,带来了地缘政治和经济风险。台海发生冲突将引发严重 disruption。经济学家曾模拟极端情形:全面冲突可能使全球损失接近10万亿美元,封锁情景则可能造成数万亿美元损失。世界对台湾的依赖十分明显。台湾生产了全球大部分最先进逻辑芯片,其领先晶圆代工企业在代工市场占据主导地位。即便友好国家政府出资建设更多工厂,短期内也很难复制台湾的效率、人才储备和供应商密度。
制造业回流和友岸外包正在加速。美国、欧洲、日本和韩国已推出补贴计划和税收抵免,鼓励更多晶圆制造、封装和材料生产转移至本土。亚利桑那州、纽约州、九州和德累斯顿等地都有项目在推进。产能爬坡需要时间,成本和劳动力限制依然存在。台湾企业也参与其中,在海外建设部分产能以扩大地域布局,但最先进的生产仍集中在岛内。分析人士预计,这种格局还将持续数年。
快速增长也带来社会和财政压力。在台湾,信息通信技术和半导体行业的工资涨幅快于其他行业,扩大了收入差距。新竹等科技中心的住房紧张推高了非科技从业者的生活成本。有当地证据甚至显示,高薪科技家庭的生育率略有回升,而负担能力不足则让其他人不愿组建家庭。部分时期的通胀侵蚀了实际工资涨幅,家庭债务相对于经济产出的比例也较高。韩国同样面临人口结构和负担能力压力,大城市还普遍存在生活成本高企的问题。在增加晶圆厂和出口的同时,兼顾增长质量与增长数量正变得同样重要。
两地经济体下一步怎么做
韩国可以通过消除瓶颈和增强多元实力,把芯片业回暖转化为增长动力。行业高管呼吁实行弹性工作安排,并为工期紧迫的晶圆厂项目提供每周工时上限的定向豁免。加快电力线路、变电站和供水设施审批,有助于配合产能建设进度。为先进制程节点和先进封装提供明确、稳定的税收抵免,可以鼓励韩国本土晶圆代工业务扩张,与世界领先的存储器产业形成互补。半导体之外,政策还可支持高附加值汽车和电池、低碳钢铁及数字服务,分散出口风险。通过贸易外交缓解汽车和材料领域的关税摩擦也将有所帮助。针对设备技术人员和制程工程师的技能培训能够弥补劳动力缺口,而这些缺口往往会拖慢产能爬坡。大型产业集群战略需要及时落实能源和供水保障,并简化地方审批流程。
台湾的首要任务是在巩固领先优势的同时,拓宽增长基础。随着人工智能需求推高产能要求,水资源循环利用、电力供应可靠性和人才储备都成为战略要务。要让先进制程继续留在岛内,就需要持续的投资支持和稳定可预期的政策。将部分封装和成熟制程业务分散至盟友市场,可以降低集中度风险,同时保留核心领先优势。金融稳定也是重要支柱。要实现包容性增长,就必须应对推高人均国内生产总值数据的汇率波动,以及新竹和台北的住房负担问题。继续参与与美国、日本和欧洲的供应链合作,有助于确保获得关键设备和市场。适度扩大自由贸易协定覆盖范围,可支持半导体以外那些难以仅凭价格竞争的产业。
要点
- 预计台湾2025年经济增长约5.1%,韩国约为0.8%。
- 8月台湾出口额按月度数据超过韩国,达到约585亿美元。
- 台湾人均国内生产总值预计将约22年来首次超过韩国。
- 半导体约占台湾国内生产总值的22%、韩国的10%,塑造了人工智能周期对两地宏观经济的影响。
- 芯片约占台湾出口总额的三分之一、韩国的五分之一。
- 美国关税拖累了韩国汽车和钢铁出口,而许多芯片产品仍未被纳入最严厉的关税范围。
- 台湾在先进逻辑芯片和封装领域领先,韩国在存储器领域领先;两地都面临电力和用水扩容挑战。
- 全球正在加大力度,在台湾以外新增产能,但短期内台湾仍是生产最先进芯片的关键节点。