价格上涨、出口量扩大,出口额大幅攀升
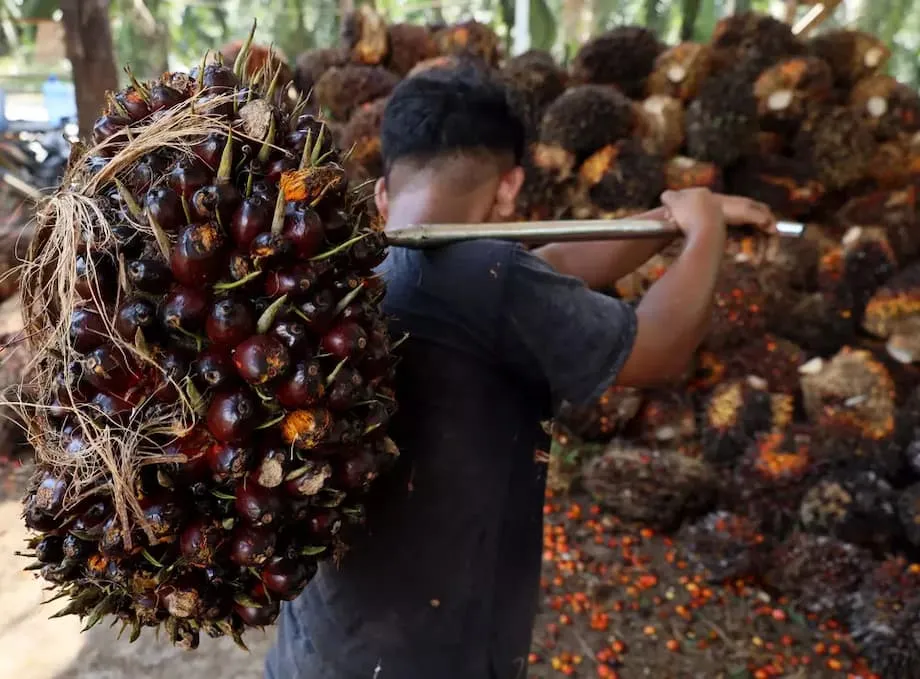
2025年,在价格上涨和出货量增加的带动下,印尼棕榈油出口收入大幅增长。印尼统计局(BPS)数据显示,1月至8月,毛棕榈油及加工产品出口额约为166.6亿美元,同比增长35.23%。这一表现使印尼贸易顺差持续期延长至自2020年5月以来的64个月,凸显棕榈油在该国外部收支中的核心作用。
目录
价格是增长的主要推动力。BPS记录的平均出口价格为每吨1,041.32美元,比去年同期高出19.91%。出口量也有所增加。出货量同比增长13.56%,达到1,620万吨,高于一年前的1,426万吨。价格走强与出口量上升共同推动出口收入大幅增长。
印尼仍是全球最大的棕榈油生产国和出口国。行业和政府评估显示,产量稳步增长,需求保持韧性。对2025至2026市场年度的预测显示,出口量将接近2,400万吨,南亚和东亚买家以及与生物柴油政策相关的国内消费将为其提供支撑。
价格和需求的驱动因素
食用油市场彼此联动。棕榈油价格会受到大豆油、葵花籽油和菜籽油供应变化、东南亚和南美洲天气、汇率波动以及主要生产国政策选择的影响。2024年和2025年初,供应受扰,加上印尼能源计划对棕榈油需求增加,导致出口供应趋紧,价格高于去年。
印尼B40生物柴油强制掺混政策是关键因素。该政策要求在柴油中掺入40%的棕榈油基燃料。提高掺混比例需要更多毛棕榈油和精炼棕榈油甲酯,从而减少可供出口的数量。马来西亚棕榈油协会首席执行官罗斯林·阿兹米·哈桑表示,提高掺混比例将消耗相当一部分印尼供应。
印尼计划在2025年将生物柴油掺混比例提高至40%,预计将额外消耗120万至170万吨毛棕榈油。
印尼还讨论过将毛棕榈油出口征费从7.5%提高至10%,以帮助为生物柴油计划提供资金。提高征费会改变出口销售的经济效益,促使更多棕榈油转向国内用途,并为价格提供额外支撑。对贸易商和分析师的市场调查显示,今年棕榈油平均价格预计略高于2024年,但来自南美洲、价格更低的竞争油品将限制涨幅。
棕榈油流向何处:主要市场与贸易变化
印度仍是关键市场。BPS数据显示,2025年前八个月,包含棕榈油在内的植物油占印尼对印度出口额约27.3亿美元,约为印尼对印度非油气出口总额的21.71%。食品需求、人口快速增长和有竞争力的价格,使印度继续位居买家名单前列。
美国和欧洲设定新规则
美国于8月7日对印尼商品征收19%的进口关税。生产商和官员一直在争取棕榈油及其衍生品获得豁免。尽管关税政策发生变化,8月对美出货仍在继续。BPS数据显示,当月约有260万吨毛棕榈油及其衍生品运往美国。
在欧盟,8月进入该市场的印尼棕榈油产品价值为1.9264亿美元,1月至8月累计为12.7亿美元。遵守欧盟《零毁林条例》已成为出口规划中越来越重要的一环。该条例要求供应链具备可追溯性且不涉及毁林。印尼业界领袖也预计,未来与欧盟达成的贸易协定可改善市场准入,前提是双方协调好技术规则和可持续性认可标准。
印尼国内政策选择重塑出口格局
扩大生物柴油使用是印尼战略的核心。B40计划于2025年3月启动。区域银行的研究估计,全面实施后,该政策每年可额外消耗200万吨棕榈油;若转向B50标准,国内需求可能增加约300万吨。扩大生物柴油产能仍面临现实制约。官员表示,要达到更高掺混比例,需要新建五座工厂,目前其中三座正在建设。在B40计划分配的1,562万千升燃料中,755万千升在政府支持下用于公共服务,另有807万千升按市场价格供应。
市场分析人士认为,这将使出口供需平衡趋紧。孟买Sunvin Group研究主管阿尼尔库马尔·巴加尼表示,国内掺混会使部分棕榈油不再经由港口出口,这一变化可能改写区域贸易份额。
印尼B40生物柴油强制掺混政策将减少可供出口的棕榈油,反过来有利于马来西亚棕榈油出口。
印尼的出口征费和关税结构也会影响贸易流向。将毛棕榈油出口征费提高至10%,可使财政资源与生物柴油计划相匹配。海峡对岸的马来西亚将8月出口关税提高至9%,这一决定显示区域竞争趋紧,也可能影响价格差。
产量前景与供需平衡
产量正以稳健步伐上升。美国农业部外国农业局的一项详细评估预计,2025至2026年度印尼棕榈油产量将达到约4,700万吨,增幅约为3%。天气预计接近常年水平。化肥成本自2022年以来有所下降,促使种植者增加施肥。种植面积维持在约1,440万公顷,其中尚未进入产期的幼树占比上升,预示未来几年单产将更加稳定地增长。
预计2025至2026年度出口仅小幅增至约2,400万吨,原因是国内工业用途增加,库存则升至约530万吨。这一供需平衡与价格走势相符:市场供应充足,但为满足能源和食品需求,留在印尼国内的棕榈油越来越多。
短期市场仍可能大幅波动。行业数据显示,2025年5月毛棕榈油产量虽有所下降,出口额却猛增近50%,达到28.2亿美元。这说明即使年度走势平稳,发货安排、税收时点和汇率变动也能左右月度表现。
可持续发展压力与下游产业发展
可持续发展和可追溯性仍是核心挑战。欧洲、北美和亚洲部分地区的买家如今要求棕榈油供应商提供详细报告并满足地理定位要求。印尼政府和业界扩大了小农户培训、认证计划和数字化追溯,以满足这些规定。
与此同时,印尼正引导投资流向下游加工,以提升产品价值并创造就业。北苏门答腊的塞芒凯特别经济区已成为棕榈油产业枢纽,吸引约6.5万亿印尼盾投资,2024年下游产品出口额约为2.7万亿印尼盾。KernelMax等新项目预计将新增约2,000万美元投资,并创造数千个就业岗位。该经济区正与瓜拉丹戎港整合,以降低物流成本,提升棕榈油基油脂化学品、特种脂肪及其他高附加值产品的竞争力。
官员表示,截至2025年上半年,全国各特别经济区已吸引超过294万亿印尼盾投资,创造约18.7万个就业岗位。更强大的下游产业基础有助于平衡毛棕榈油出口、缓冲贸易壁垒的冲击,并帮助印尼在国内获取更多价值。
未来几个月的风险
全球经济环境喜忧参半。国际货币基金组织将2025年经济增长预期下调至3%,多个大型进口经济体的增长也有所放缓。这种环境可能拖慢补库存步伐。当价差扩大时,对价格敏感的买家有时会在棕榈油、葵花籽油和豆油之间转换,尤其是在棕榈油价格于2024年末至2025年初上涨之后。
贸易政策仍存在不确定性。美国对印尼商品征收的19%关税增加了部分产品的成本。欧盟《零毁林条例》带来合规支出,也可能造成延误。如果国内食用油价格上涨,印尼政府可能调整政策优先顺序,正如2022年暂停出口期间所见。东南亚或中东发生天气事件和航运中断,也会影响价格。
要点
- 2025年1月至8月,印尼出口棕榈油及其衍生品约166.6亿美元,同比增长35.23%。
- 平均出口价格达到每吨1,041.32美元,上涨19.91%;出口量增至1,620万吨,增长13.56%。
- 印度仍是主要买家;前八个月输往欧盟的货物总值约12.7亿美元;美国于8月征收19%的进口关税。
- B40生物柴油强制掺混政策正消耗更多供应,预计将额外使用120万至170万吨毛棕榈油;B50可能再增加约300万吨需求。
- 美国农业部评估显示,2025至2026年度印尼产量接近4,700万吨,出口约2,400万吨,库存接近530万吨。
- 印尼计划对毛棕榈油征收10%的出口税费,以支持生物柴油计划;马来西亚将8月出口关税定为9%。
- 下游投资持续增长,其中塞芒凯特别经济区吸引了大量资金并创造就业岗位。
- 印尼贸易顺差已持续64个月,棕榈油是重要贡献因素。