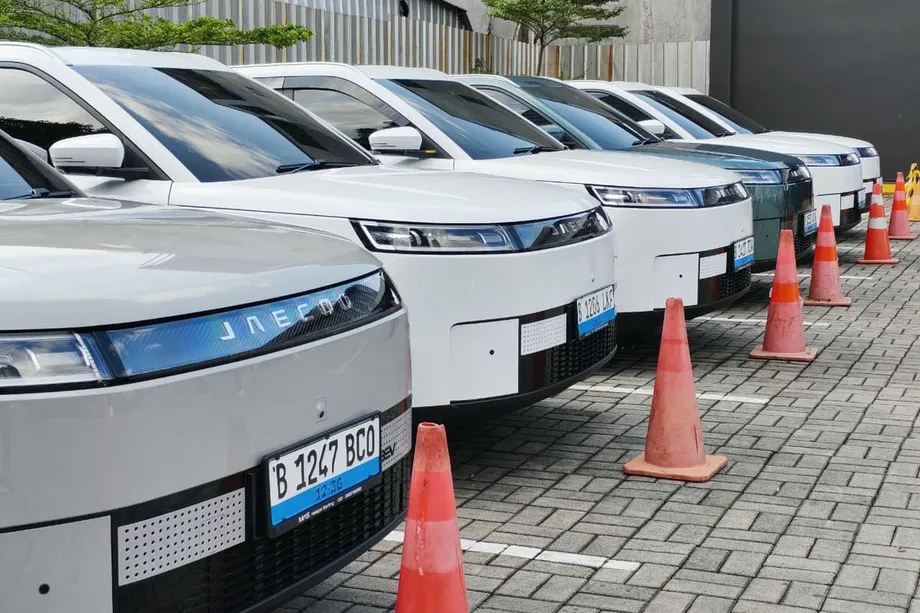
印尼车市增长,中国品牌加速扩张
据Gasgoo数据,2026年10月,中国车企在印尼售出17,272辆汽车,占70,716辆轻型车市场的24.4%。随着电动车型和新品牌吸引买家,该份额已连续数月上升,而日系制造商仍占据市场最大份额。
目录
丰田以23,551辆领跑10月品牌榜,大发以10,772辆紧随其后。比亚迪整体排名第三,销量为6,639辆,铃木为6,104辆,三菱为3,739辆。四家中国品牌进入前十:比亚迪、OMODA和JAECOO、五菱和吉利。
市场格局变化在增长数据中清晰可见。OMODA和JAECOO销量达到3,618辆,较去年同期增长1,063.3%;吉利销量为1,560辆,增长757.1%。五菱销量为2,101辆,增长48.5%。相比之下,比亚迪同比下降37.3%,这提醒人们,多个品牌的快速增长可以与某一领先品牌的急剧下滑并存。
电动车是这一转变的核心。10月,纯电动汽车(BEV)和插电式混合动力汽车(PHEV)合计占轻型车市场的26.2%。其中BEV占23.8%,PHEV占2.4%,而仅由内燃机驱动的车辆占63.3%。
为何市场总量数据不一致?
两份10月统计数据描述的是不同规模的市场。用于计算中国品牌24.4%份额的Gasgoo系列数据标注为轻型车,总数为70,716辆。另一份基于Gaikindo的全国批发统计显示,10月销量为81,482辆,较去年同期的74,051辆增长10%。批发销量指从工厂发往经销商的车辆,而不是客户直接购买的车辆。
这些数据应在各自统计口径内解读。公布的总量没有给出解释两者间10,766辆差距的明细,因此24.4%的份额适用于70,716辆的统计。品牌数据方面还存在另一差异:Gasgoo列出的OMODA和JAECOO为3,618辆,而基于Gaikindo的统计列出的Jaecoo为3,514辆。两份数据均记录比亚迪为6,639辆。
Gaikindo于11月9日发布的数据显示,10月批发销量为:丰田23,551辆、大发10,772辆、铃木6,284辆、比亚迪6,639辆、Jaecoo 3,514辆、五菱2,101辆。另一份涵盖17个中国品牌的统计显示,这些品牌10月合计批发销量为18,415辆,占全国总量的22.6%。这些统计中的品牌包括比亚迪、Jaecoo、吉利、五菱、奇瑞、埃安、MG、Danza、小鹏、捷途、GWM、iCAR、DFSK、长安、北汽、Lepas和Maxus。这与下文引用的17,714辆中国品牌数据不同;现有数据没有解释覆盖范围差异,也没有提供与Gasgoo轻型车统计的官方核对。
基于Gaikindo的中国品牌批发销量数据为17,714辆,据报道较2025年10月增长13.67%。17,272辆和17,714辆这两个中国品牌总量来自不同统计,不应合并。全国市场整体增长也为汽车制造商提供了更大的潜在买家池,但持续获益取决于符合家庭预算的车型。
日系品牌仍主导市场体量
10月,丰田和大发合计售出34,323辆,接近70,716辆轻型车总量的一半。它们的领先地位反映了熟悉的燃油车型拥有强大基础,而中国制造商在电动车和小型SUV领域获得的进展最为明显。
早期数据显示,成熟领先者远远领先于较新的电动车品牌。在Gaikindo的2025年品牌销量表中,Gaikindo记录2025年1月至10月丰田批发销量为202,376辆,大发销量为107,090辆。同期比亚迪记录为30,670辆。这些数字不能与2026年单月销量直接比较,但它们显示各品牌起点规模差异巨大。
更广泛的2026年市场也不再只是最大日系集团之间的较量。1月至10月国内批发销量达到760,476辆,较去年同期增长19.7%。包含丰田和大发的Astra集团销量为372,721辆,占市场的49%。非Astra品牌合计销量为387,755辆,约占51%。
仅10月,非Astra品牌售出43,748辆,比Astra的37,734辆多6,014辆。该群体既包括老牌制造商,也包括中国公司,因此这些数字并不代表仅是中国品牌。它们确实显示,买家正在更广泛制造商范围内分散购买。
小型电动车和SUV让攻势更明显
两款车型说明了中国品牌如何争取日常驾驶者。比亚迪Dolphin Surf 10月售出4,329辆,在所有车型中排名第二,尽管其份额正受到其他小型电动车的挑战。Jaecoo的J5 EV售出3,366辆,领跑纯电动SUV细分市场。
这些车型在价格敏感的市场中竞争,紧凑尺寸和使用成本可能与品牌历史同样重要。纯电动汽车使用电池和电动机,而不是汽油发动机。对通勤者而言,较小的电动车可以让转向电池驱动感觉更易实现;紧凑型电动SUV则提供更高车身和更多空间,同时面向类似的广泛受众。
Jaecoo的10月总量说明,一个快速增长品牌可能高度依赖一款车型。在基于Gaikindo的统计中,其3,514辆销量中有3,366辆为J5车型。1月至10月,Jaecoo售出30,748辆,其中30,001辆为J5。这10个月里,J5还为该品牌带来印尼纯电动车市场22.3%的份额,落后于比亚迪的32.8%,领先于吉利的11.9%。
Jaecoo印尼产品负责人Ryan Ferdiean Tirto表示,J5仍是公司销量的主要贡献车型。他还指出,新车型众多是一个挑战。他的评论既描述了优势,也描述了风险:一款热门车型可以快速建立品牌销量,但依赖单一车型会使销量在新竞争对手到来时暴露于风险。
目前,Jaecoo J5仍是我们印尼销量的主要贡献车型。
比亚迪下滑说明仅靠热门车型还不够
按Gasgoo统计,比亚迪仍是10月最大的中国品牌,但其6,639辆销量同比下降37.3%。Dolphin Surf的强劲表现并未阻止品牌总量下滑,这显示一家公司完整产品线的销量可能与单一车型的结果走势不同。
吉利和五菱正在从不同起点扩张。吉利销量为1,560辆,增长757.1%,不过其EX2较此前高点有所回落,并在相近价格区间面临Dolphin Surf和J5 EV的激烈竞争。五菱Air EV和Bingo瞄准超低价微型电动车市场,价格是该市场吸引力的重要组成部分。
Gasgoo数据显示,OMODA和JAECOO是10月增长最快的中国品牌组合。其销量为3,618辆,是去年同期的10倍以上。MG依靠其S5电动SUV,而ZS混动销量有所增长。同时销售内燃机和插电式混合动力车型的捷途销量为428辆,较上年增长超过300%。
Gaikindo市场开发主席Jongkie D. Sugiarto将中国汽车销量增长归因于产品设计和价格可负担性。他说,未来增长将取决于汽车制造商能否让车辆保持在当地买家的承受范围内。
许多车型,包括中国品牌,都以出色的设计和实惠的价格推出。
他的观点指向制造商的现实考验:只有买家能够负担并找到适合其需求的车辆,一长串车型清单才有意义。10月销量数据显示出浓厚兴趣,也显示中国品牌在类似细分市场和价格区间销售车辆之间的竞争。
插电式混合动力车型增长,但单一车型领先优势明显
插电式混合动力汽车将电池和电动机与内燃机结合。它们可在部分行程中以电力行驶,同时发动机提供另一种动力来源。印尼10月插电式混合动力汽车批发销量从9月的1,294辆升至1,725辆。1月至10月,报道销量达到11,990辆,较2025年同期的3,798辆增长215.7%。
在一份10月畅销插电式混合动力车型排名中,中国品牌占据了全部10个席位。比亚迪M6 DM以1,142辆领先,约占当月1,725辆总量的三分之二。捷途T2 i-DM以148辆排名第二,随后是Jaecoo的J7 SHS,为110辆;奇瑞的Tiggo 8 CSH为76辆。
领先者与其他车型之间的差距很大:M6 DM销量几乎是排名第二的捷途车型的8倍。1月至10月,Jaecoo的J7和J8插电式混合动力车型合计销量为747辆,而同期其纯电动J5车型销量为30,001辆。中国品牌已在插电式混合动力领域站稳脚跟,但这些数字显示,Jaecoo目前从纯电动车型获得的销量要高得多。
日本制造商在混合动力汽车中仍占更强位置,这类车辆使用汽油发动机和电动机,但通常不插电充电。这意味着印尼转型中的竞争横跨不同技术路线:中国品牌在纯电动车和插电式混合动力早期增长中拥有稳固立足点,而日本制造商仍拥有广泛的内燃机销量和稳固的混合动力汽车市场地位。
本地生产随销量增长
中国车企也在印尼建立制造布局。2026年1月至10月,中国品牌车辆本地产量达到130,751辆,较2025年同期的39,430辆增长231.6%。这相当于印尼汽车总产量1,110,919辆的11.77%。
比亚迪本地生产39,774辆,在中国品牌中最高,在印尼所有制造商中排名第六。Jaecoo使用PT Handal Indonesia Motor运营的组装设施生产了30,480辆。吉利生产18,015辆,五菱生产17,609辆,奇瑞生产13,772辆。
本地组装可使生产更贴近企业希望服务的客户,并支持更广泛的经销商和服务网络。这还让汽车制造商能够在进口车辆之外建立长期布局。对买家而言,现实问题仍是购买价格、服务获取和所需车型的供应。
销量和生产数据显示两项相互关联的变化:中国品牌在展厅中的可见度提升,其工厂也在本地生产更多车辆。轻型车统计中10月24.4%的份额是一个实质性立足点,而11.77%的生产份额显示本地化仍有增长空间。
下一阶段竞争取决于什么
中国车企已通过小型纯电动车和电动SUV找到机会,但相同价格区间内的竞争正在加剧。EX2、Dolphin Surf和J5 EV都面临在成本、尺寸和配置之间权衡的买家。一系列近乎替代的车型不仅会在品牌之间分流需求,也会在企业自身车型之间分流需求。
扩展产品范围可帮助汽车制造商服务不止一类客户。通勤者可能想要小型电动车,家庭可能需要更大的SUV,企业可能寻找商用车。插电式混合动力汽车可吸引那些希望在部分行程中使用电力驱动、但在其他行程中重视内燃机的买家。只要最终车辆价格可负担,本地组装和更广泛的分销可以支持这些选择。
市场增长为新进入者提供了空间,但并未消除成熟品牌的优势。丰田和大发的销量仍远高于任何一家中国车企,内燃机车辆占10月轻型车销量的63.3%。中国车企的任务是将电动汽车兴趣和快速的生产增长转化为更广泛客户的重复购买。
要点
- 据Gasgoo数据,10月中国品牌售出17,272辆,占70,716辆轻型车市场的24.4%。
- 丰田和大发仍是前两大品牌。比亚迪排名第三,共有四家中国品牌进入前十。
- 纯电动车和插电式混合动力车合计占10月轻型车市场的26.2%;内燃机车辆占63.3%。
- 比亚迪M6 DM以1,142辆领先10月插电式混合动力车销量,同时中国品牌占据一份畅销车型榜的全部10个席位。
- 2026年1月至10月,中国品牌在印尼的汽车产量同比增长231.6%,达到130,751辆。