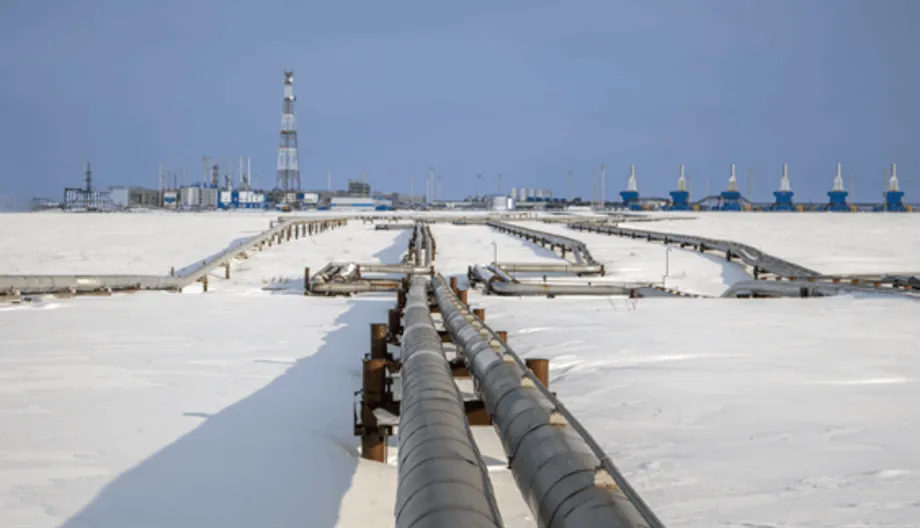
管道为何此时至关重要
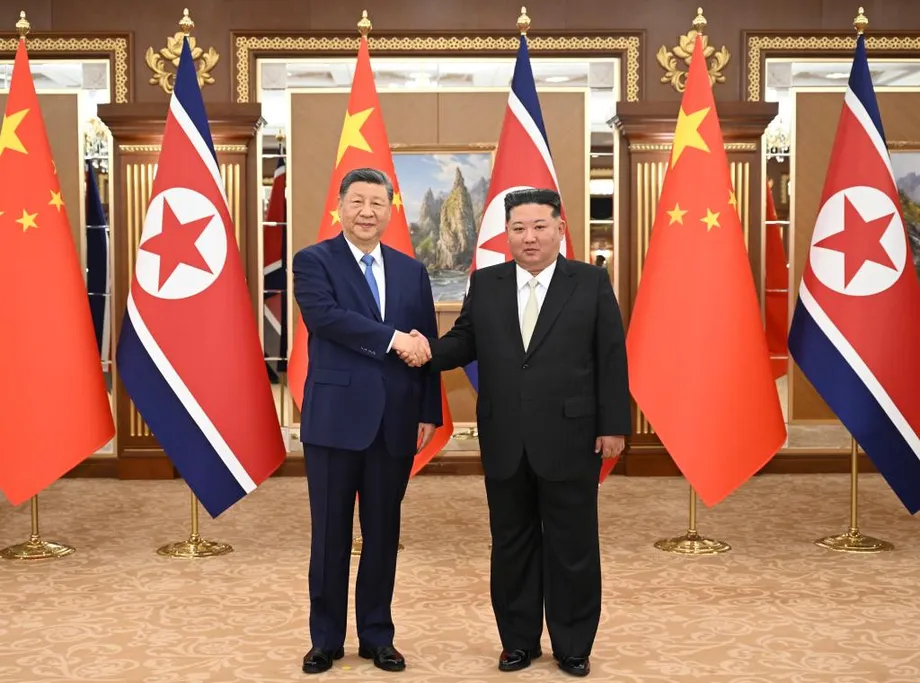
俄罗斯和中国宣布在建设天然气联通管道方面迈出新一步,这一项目可能重塑全球能源版图的部分格局。“西伯利亚力量2号”项目(常简称为PoS2)计划每年将多达500亿立方米天然气从俄罗斯气田经蒙古输往中国北部。俄罗斯国有天然气巨头俄罗斯天然气工业股份公司(Gazprom)称,建设该管道的谅解备忘录具有法律约束力,并表示管道设计寿命为30年。中国尚未公布相应细节,双方仍需敲定价格、融资和施工进度。即便如此,信号已经十分明确:在欧洲于2022年俄罗斯入侵乌克兰后大幅削减采购之际,莫斯科希望将西西伯利亚滞销的天然气转向东运;北京愿意考虑增加俄罗斯管道天然气进口,很可能会争取折扣,并以符合其整体战略的条件成交。
项目的预期规模相当可观。如果PoS2在2030年代初投入运营,加上现有的“西伯利亚力量”管道和远东线路,俄罗斯对华管道供气量可能超过每年1000亿立方米。这将相当于中国同期预计天然气需求的五分之一以上。该管道将把天然气转用于中国,而这部分天然气过去曾供应欧洲;战前欧洲每年进口量最高达1800亿立方米。如今,欧洲进口的俄罗斯管道天然气仅为这一峰值的一小部分。俄罗斯对华新增一条管道,将标志着莫斯科能源战略发生持久转向,也意味着以亚洲为中心的天然气贸易开启新时代。
这一潜在转变具有重要政治意义。西方政府一直试图切断克里姆林宫的能源收入,以限制莫斯科的战争能力。通往中国、使用寿命长的新管道将为俄罗斯提供稳定的出口渠道,从而缓解这种压力。与此同时,中国买家开始接收受到制裁的北极液化天然气2号(Arctic LNG 2)项目货物,这直接挑战了美国的制裁执行。对北京而言,以优惠条件锁定管道天然气有助于保障能源安全,并增强其在液化天然气市场的议价能力。对华盛顿及其伙伴而言,该项目带来的风险是制裁力度可能减弱,同时全球液化天然气流向也会因此改变。
项目将建设什么
PoS2计划将亚马尔半岛的天然气经俄罗斯和蒙古输送至中国北部。蒙古将作为过境通道。北京此前对这一路线持谨慎态度,如今似乎已准备接受。该管道设计年输气能力为500亿立方米,接近“北溪1号”战前输往德国的水平。俄罗斯天然气工业股份公司高管曾提出,首批供气可能在2030年前后开始,但这一时间表取决于最终商业协议、施工准备以及中国批准境内下游连接管道。
这条新管道将与“西伯利亚力量1号”并行。后者于2019年末开始向中国东北供气,目前正逐步提升至年输气380亿立方米,并已商定增至440亿立方米。俄罗斯还推进了通往中国东北海岸的远东线路。这些管道合在一起,将使俄罗斯对华销售量达到与战前对单个欧洲国家管道出口相当的水平,不过总量仍低于俄罗斯天然气工业股份公司过去对整个欧盟的销售量。关键区别在于价格和盈利能力。历史上,对欧洲销售带来的回报更高。经长距离向中国输气,还要承担新的过境费用和中国境内管道成本,莫斯科最终获得的净收益可能较低。
与现有供应格局的关系
中国从多种渠道采购天然气。中国从中亚,尤其是土库曼斯坦,以及缅甸进口管道天然气;同时也是全球最大的液化天然气买家,进口来自卡塔尔、澳大利亚及其他生产国的货物。随着国有企业开发新气田并提高采收率,国内产量也在快速增长。2024年,中国国内天然气产量超过2400亿立方米,液化天然气进口量处于高位,管道气进口量也相当可观。北京的政策是统筹液化天然气、管道天然气、国内产量、煤炭和非化石能源,以控制成本并降低对单一供应方的依赖。
经蒙古的陆上线路可降低对马六甲海峡等海上咽喉要道的依赖。液化天然气货船会经过繁忙水域,面临航运风险。陆上管道则可为中国北方城市供暖和工业生产提供稳定的基础供应,而当地冬季需求会大幅攀升。不过,寒潮期间液化天然气可灵活补充供应,国内产量和煤炭仍是能源安全的重要支撑。PoS2将为中国现有的多元能源组合增加一个选项,而非彻底取代其他来源。
谁掌握议价主动权
价格是谈判的核心。俄罗斯领导人多年来一直推动建设这条管道,尤其是在对欧销售大幅下滑之后。中国则并不急于达成协议。北京的买家有很多替代选择,包括长期液化天然气合同、中亚管道以及不断增长的国内供应。这让中国有能力坚持更低价格和更灵活的条款。谈判期间的报道显示,中国希望价格接近俄罗斯受补贴的国内水平,并倾向于在需求减弱时可以少于满负荷接收。俄罗斯官员则希望获得具有约束力的“照付不议”承诺,以保障资本支出。
莫斯科面临的风险是供应过于集中。单一的大买家可以在价格审查和供气量安排中利用其市场力量。北京面临的风险则是被长期合同锁定。固定管道合同会持续数十年;如果能效提升、可再生能源、核能和储能的发展快于预期,合同期限可能超过中国天然气需求的峰值。另一个复杂因素是结算货币。俄罗斯天然气工业股份公司高管表示,目前的交易以人民币和卢布结算。如果PoS2采用同一模式,将推动能源贸易进一步脱离美元体系。这有助于两国应对制裁风险,但如果华盛顿扩大次级制裁,中国银行和企业仍可能受到金融处罚波及。
中国也很看重本国市场内的灵活调配能力。北方需求具有很强的季节性。一些地区工业增长放缓,多个沿海省份可以根据价格在天然气、煤炭和可再生能源之间切换。中国谈判人员可能会争取季节性供气灵活性,并要求在价格合适时转售液化天然气货物。俄罗斯则希望全年稳定接收,以最大限度利用管道。这一核心矛盾将左右最终合同。
制裁焦点与全球反应
西方政府正试图压低俄罗斯能源收入。战前,这些收入为莫斯科预算提供了很大一部分资金。美国已对北极液化天然气2号项目以及部分俄罗斯油轮和物流网络实施制裁。华盛顿官员还讨论过敦促七国集团伙伴对中国和印度购买俄罗斯石油征收全面关税。欧洲承诺在2027年前停止进口俄罗斯管道天然气,并已用来自美国、卡塔尔等地的液化天然气替代大部分供应。在欧洲逐步退出之际,一条通往中国的新管道可能维持莫斯科的收入。
中国近期接收北极液化天然气2号项目货物,凸显了这一摩擦。更名并更换旗籍的油轮船队进行交付,考验了制裁执行的边界。对北京而言,能源安全优先,折价的俄罗斯供应颇具吸引力;对华盛顿和欧洲各国首都而言,这些采购削弱了对克里姆林宫施加的压力。围绕PoS2的表态进一步加剧了这一考验。即使没有最终定价,谅解备忘录本身仍可释放政治信号,表明莫斯科和北京正在西方压力下继续深化能源贸易合作。
中国外交部发言人郭嘉昆将北京的立场明确表述为以国家利益为依据。
中国将从国家利益出发,采取符合中国国情的能源供应措施,坚定维护自身主权、安全和发展利益。
乌克兰总统弗拉基米尔·泽连斯基敦促买家彻底停止购买俄罗斯能源,以削弱莫斯科的战争资金来源。
如果目标是阻止俄罗斯的侵略,就应停止购买任何形式的俄罗斯能源。
政策制定者如今面临需要权衡利弊的选择。对购买俄罗斯能源的买家征收关税或实施次级制裁,可能打击相关收入,但大范围措施会推高亚洲经济体的投入成本,也有引发反噬的风险。迄今,中国没有因购买俄罗斯燃料而受到处罚,不过部分中国企业和银行因涉及俄罗斯的交易遭到制裁。PoS2协议正处于这些矛盾的交汇点。
除了制裁带来的显而易见的风险,贸易结算货币也是另一个焦点。如果未来的天然气销售主要以人民币和卢布结算,全球能源贸易中以美元计价的份额可能下降。这将影响制裁的覆盖范围、对冲成本,以及国际银行管理合规风险的方式。
对液化天然气贸易的影响
这条管道可能重塑2030年代的液化天然气市场。如果中国锁定多达500亿立方米的低价管道天然气,那么在需求平稳的年份,对额外液化天然气货物的需求可能减弱。中国已经持有大量长期液化天然气合同,并曾在国内需求疲软时转售货物。随着管道供应增加,中国企业可能成为更活跃的贸易商,将过剩货物转售至欧洲或南亚,并在价格有利时充当调节供应的卖家。
对美国出口商而言,这是一个警示信号。在近期贸易摩擦之前,中国买家曾与美国项目签署多份长期协议,这些供应量原本可能让美国在本十年末占中国液化天然气进口的份额有所上升。关税和政治紧张局势此后令这类贸易降温。如果PoS2推进,美国新的液化天然气项目可能更难作出最终投资决定,因为中国这一潜在的大买家届时所需的现货货物会减少,也可能推迟新增采购。现有美国出口终端仍可向欧洲和拉丁美洲供货,但东北亚新增需求这一支撑将更不确定。
卡塔尔也会受到影响。该国正在扩建北方气田东部和南部项目,预计在2020年代末和2030年代初有大量新增供应需要寻找买家。中国买家已经采购了卡塔尔液化天然气的很大一部分。如果俄罗斯管道气挤占其中部分增量,多哈可能不得不接受较低价格,或更积极地开拓欧洲和南亚市场。全球供应增加,加上中国某些年份需求存在余量,可能使市场向买方倾斜,让成本较高的液化天然气项目面临更激烈竞争。
价格仍会随着天气和地缘政治形势波动。如果冬季现货液化天然气价格维持在每百万英热单位约12美元以下,中国公用事业企业可能倾向于采购货物以满足峰值需求。如果价格飙升,采用固定公式定价的管道气和国内产量将发挥更大作用。PoS2增强了中国在这些选项之间调配的能力,从而提升其价格谈判筹码。
蒙古的作用与地区考量
经蒙古铺设管道既有优势,也有风险。这一通道可直接通往中国北部,减少对海上运输的依赖,避开拥堵的航道。对乌兰巴托而言,承接过境基础设施建设有望带来投资、施工岗位和稳定的过境费收入。如此规模的项目可能提振经济增长,并推动部分能源电网现代化。
蒙古奉行“第三邻国”政策,致力于发展与俄罗斯和中国以外伙伴的关系,包括民主国家和国际机构。这一做法可能使项目受到复杂政治因素影响。西方伙伴可能会就治理标准、环境保护措施或制裁合规问题向蒙古施压。据报道,谈判人员加入了一项备用条款:如果蒙古出现重大问题,可改经哈萨克斯坦输气。加入这一条款降低了北京和莫斯科面临的地缘政治风险,但无法消除当地和监管方面的挑战。沿线安全,尤其是横跨大片草原和边境地区的路段,需要投入资金并加强协调。
气候与长期需求
中国能源转型正在加速。风能和太阳能新增装机快速增长,电池储能持续扩大,核电机组也不断投产。北京承诺在2030年前实现碳排放达峰。天然气可在供暖和工业领域替代煤炭,降低当地空气污染和碳排放强度,但天然气需求总量的增长前景并不确定。在若干情景预测中,天然气需求会在2030年代达峰,随后随着电气化普及和清洁电力增长而缓慢下降。
这一前景影响着管道项目的讨论。新建大型管道意味着数十年的承诺。如果需求趋于平稳,中国要么利用该管道替代更多液化天然气,要么减少接收量,导致俄罗斯的管道产能利用不足。中国北方的季节性需求也增加了复杂性:冬季供暖需求旺盛,到了春季则会回落。只有在管道全年稳定输送,且价格相比液化天然气和国内天然气有竞争力时,经济效益才最好。中国规划部门将权衡这些因素与可靠陆上供应的战略价值。
可行性与时间表
建设谅解备忘录并不等于供气合同。关键条款似乎仍未敲定。中国尚未公开确认价格公式、融资比例或各路段的承建方。项目的商业可行性取决于双方都能接受的价格、可控的建设成本,以及明确的接入方案,使管道能够连通中国那些管网密集、供应来源相互竞争的需求中心。一些专家怀疑项目能否早日启动。许多人认为,此次宣布既是政治信号,也是对西方反应的试探,不一定代表已经作出最终投资决定。
即使获得政治批准,工程难度也不小。俄罗斯境内路段必须把亚马尔天然气田与蒙古入境点连接起来,蒙古干线则要穿越各种复杂地形。随后,中国还需要将天然气接入北方城市附近的现有管网。俄罗斯天然气工业股份公司可借助国内承包商迅速推进本国部分工程,但最终进度仍取决于商业协议。如果本十年后半段开工,2030年前后开始供气并非不可能,但远未得到保证。在最后关头到来之前,中国会继续保留选择空间,在液化天然气、中亚管道和国内产量之间维持议价筹码。
要点
- “西伯利亚力量2号”将经蒙古每年向中国输送多达500亿立方米俄罗斯天然气,设计寿命为30年。
- 俄罗斯天然气工业股份公司宣布签署建设谅解备忘录。中国尚未披露最终条款,价格、融资和时间安排仍未解决。
- 如果项目在2030年代初建成,加上现有线路,俄罗斯对华管道供气总量可能超过每年1000亿立方米。
- 该项目将把过去供应欧洲的亚马尔天然气转向中国,并可能通过维持俄罗斯能源收入来减轻西方制裁压力。
- 以人民币和卢布结算将减少天然气贸易对美元的使用,并使制裁执行更加复杂。
- 中国拥有多种供应选择、国内产量不断增长,并可在管道气和液化天然气之间灵活调整,因此在谈判中占据优势。
- 该项目可降低中国对经海上咽喉要道运输的液化天然气的依赖,并增加一条安全的陆上通道。
- 2030年代中国需求可能走弱,美国和卡塔尔液化天然气出口商或将受到影响,进而影响定价和投资决策。
- 蒙古有望获得过境费和投资,但也必须平衡“第三邻国”政策,并应对治理和安全方面的要求。
- 最早有望在2030年前后开始供气;管道的价值取决于快速变化的能源体系中中国未来的天然气需求。