北京阅兵背后悄然发生的半导体变革
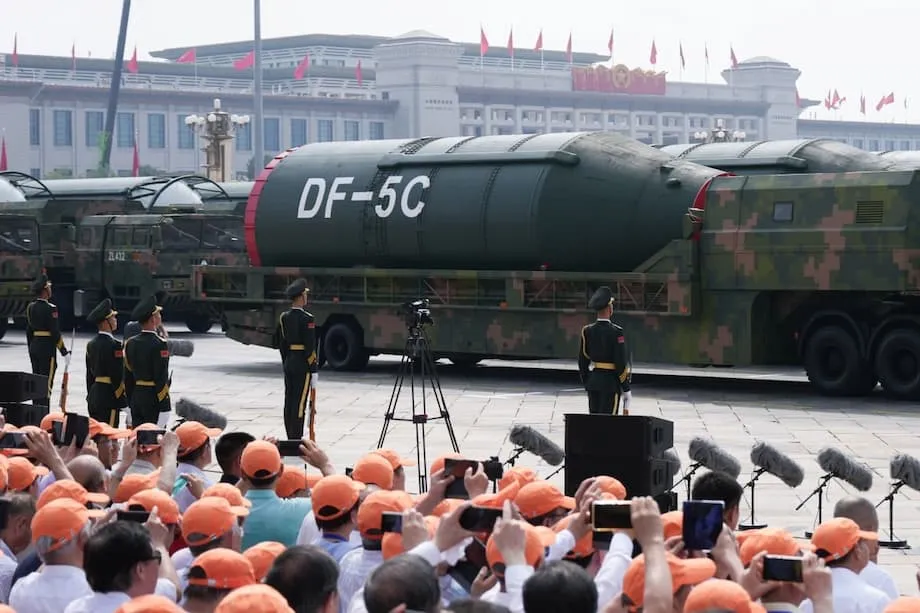
北京的阅兵盛典总能吸引人们关注新型导弹、无人机和装甲车辆。今年最具深远影响的进展却不在阅兵场上,而是在中国科学院物理研究所的一份报告中。报告称,中国的氮化镓半导体技术已趋成熟,并正以竞争对手难以匹敌的速度应用于各类军事系统。报告认为,中国对关键投入品实施出口管制,并非为了制造抢眼新闻,而是一种缓慢施压的策略:在限制竞争对手的同时,推动国内项目扩大规模。
氮化镓(常简称为GaN)是新一代军用电子设备的核心材料。中国几乎生产了制造氮化镓器件所需的全部初级镓原料,并收紧了镓及相关元素锗的出口规定。分析人士将此举的影响称为“无声制裁”,因为它没有点名具体的美国国防企业,却限制了这些企业获取必需材料的渠道。中国研究人员认为,结果是相控阵雷达和电子战设备领域正在出现代际差距。
在最新发布的评估报告中,中国科学院物理研究所强调了材料政策与技术进步之间的交集。
该研究所写道,近期进展背后有一条半导体发展的隐线,并补充说,中国的氮化镓半导体技术已经成熟。
技术成熟意义重大,因为它可以直接转化为探测距离更远的雷达、抗干扰能力更强的干扰机、体积更紧凑的制导导引头,以及作战系统中更高效的电源管理。它也能成为一种筹码。如果某种投入品的主要供应方收紧供应,依赖该投入品的项目就会放慢进度或成本上升。
氮化镓为何能改变雷达和导弹
氮化镓属于宽禁带半导体。与传统硅材料相比,氮化镓可在更高电压和温度下工作,单位面积功率承载能力更强,开关速度也更快。这些特性使其非常适合用于射频放大器和电力电子器件。在雷达中,氮化镓有助于每个收发模块在不过热的情况下发出更强信号,并迅速监听微弱回波。在制导导引头中,它能在狭窄的弹头空间内保持性能,抵御干扰。
从硅到氮化镓
数十年来,许多军用雷达依赖砷化镓或高端硅器件。这些材料经受住了考验,但氮化镓进一步拓展了性能边界。工程师可以在同样空间内构建包含更多单元的阵列,并以更高功率运行,从而扩大探测范围、增强抗干扰能力,并支持同时运行多种模式。这项技术对舰船和飞机的电力转换也很重要,因为更高效率能够减少热量和重量,而这两者在作战平台上都十分宝贵。
美国已经部署了重要的氮化镓系统,包括海军的AN/SPY 6和海军陆战队的AN/TPS 80 G/ATOR。中国研究人员和官方媒体称,中国已将氮化镓大规模投入生产,并应用于空中预警机、防空部队和战斗机雷达。如果这一说法属实,这不仅意味着器件设计取得进展,也表明中国能够稳定获得生产这些器件所需的上游镓原料。
从出口许可到定向禁令
北京的第一步发生在2023年7月,当时商务部对镓和锗出口实施许可管理。官方称此举出于国家安全考虑。此前,美国已出台一系列针对输往中国的先进芯片和芯片制造工具的管制措施。2024年12月,中国进一步升级措施,禁止向美国市场出口镓、锗和锑,同时收紧对相关物项的审查。这些矿物是半导体、红外传感器、光纤、太阳能电池、电池和弹药生产的关键原料。
贸易和价格数据展现了相关影响。2023年管制出台后,中国的镓出口量下降。买家争相寻找货源,欧洲镓价在一年内几乎翻倍。锗供应也趋紧,锑价则大幅上涨。与此同时,中国仍是初级镓的主要供应方;即便通过第三国采购,美国及其盟友的买家仍高度依赖中国原料。
实际上,供应并未一夜之间中断。对2024年贸易数据的审查显示,美国进口的锗和镓中仍包括原产于中国的材料,这些材料很可能经由第三国转运。分析人士指出,比利时是锗再出口的重要枢纽。加拿大和德国等地扩大了再生镓产量,日本则依靠精炼和回收缓冲冲击。整体来看,供应链经历的是逐步收紧,而非彻底断供,成本上升、交货周期延长的影响正在沿产业链扩散。
军事电子领域的代际差距扩大
中国科学院的报告以及中国媒体的相关报道认为,凭借这种材料杠杆,中国人民解放军得以更快部署氮化镓雷达、导引头和干扰机。报道重点提及空警-500A等空中预警平台上的相控阵雷达,以及与歼-20项目相关的先进雷达系统。部分报道还提到远程空空导弹上的氮化镓导引头,以及氮化镓在防空系统中的应用扩大。尽管每一种平台都缺乏独立证实,但鉴于中国的产业基础,其氮化镓应用范围扩大的趋势看起来可信。
美国对氮化镓并不陌生。AN/SPY 6系列是驱逐舰新型雷达架构的核心。海军陆战队的G/ATOR则将氮化镓性能带入远征部队。美国空军和陆军也在推动氮化镓应用于电子战和导弹防御。中国方面认为,差别在于氮化镓在各军种的部署速度,以及镓供应收紧带来的成本压力。
战略与国际问题研究中心的一项研究强调了镓在美国国防电子设备中的重要性。
这份分析指出,镓化合物是美国先进国防系统的关键投入品,并以海军AN/SPY 6雷达和海军陆战队AN/TPS 80 G/ATOR雷达为例;分析还补充说,这些材料正越来越多地用于先进微电子领域。
这种依赖并非美国独有。许多盟国的系统也有类似需求。如果中国能够保障本国氮化镓项目所需的镓供应,同时推高外国买家的成本并增加不确定性,部署速度上的平衡就可能倾斜。这正是所谓代际差距的核心。关键不在于某种单一设备有多惊艳,而在于每年有多少阵列、导引头和电源模块能够交付部队。
华盛顿及其盟友如何努力适应
美国官员和业界人士正同步推进两条路径。一是通过采矿、精炼和回收,在中国之外寻找更多镓和锗供应来源。二是投资下一代材料,降低依赖,争取在特定应用中达到或超越氮化镓的性能。
在材料方面,五角大楼通过国防高级研究计划局的一项计划委托雷神公司研发用于高功率、高频电子设备的合成金刚石和氮化铝器件。这些材料的禁带宽度大于氮化镓;如果科学家能够克服生产难题并将其扩展到更大尺寸的晶圆上,器件性能可能更高。
负责雷神公司先进技术业务的科林·惠兰表示,这项工作代表着半导体技术的一项重要进展,并补充说,团队将借鉴类似材料在国防系统中的应用经验,推动金刚石和氮化铝用于未来的传感器和通信设备。
盟友也在采取行动。澳大利亚、日本、印度、韩国和美国正在四方安全对话、印太经济框架等机制内协调关键矿产事务。美国进出口银行推出融资工具,帮助在海外建设不受中国控制的采矿和加工节点。日本可通过精炼、回收以及与锌加工相关的初级生产等多种途径获取镓,因此相对更具韧性。德国已探讨恢复初级镓生产,加拿大等国则提高了再生产量。
即便如此,起步条件仍然严峻。战略与国际问题研究中心近期的一项评估估计,中国控制着绝大部分初级镓供应。中国还限制了竞争性生产商所需的某些提取技术出口。这意味着,单靠市场价格可能无法迅速释放新增产能。华盛顿及其伙伴国首都的决策者正在考虑建立库存、联合采购和定向投资,以弥补缺口;与此同时,私营企业则在扩大冶炼厂的回收和提取业务。
美国地质调查局已指出相关经济风险。该机构估算,如果供应完全中断,同时再叠加锗禁令,美国国内生产总值可能减少逾30亿美元,镓价也可能大幅上涨。美国没有政府镓储备。如果中国从定向禁令转向打击经由第三国的再出口,在替代来源扩大规模之前,供应中断可能会进一步加剧。
供应链数据真正反映了什么
截至2024年的贸易数据呈现出一幅更为复杂的图景。中国官方统计数据显示,开始实施许可管理后,镓和锗对美出口大幅下降;定向禁令出台后,直接出货量归零。美国数据仍记录到原产于中国的进口产品。最合理的解释是:锗经由比利时等国再出口;镓则由德国和加拿大等地利用中国原料进行二次生产和再加工。德国多年来没有生产初级镓,却在美国进口量中占据相当份额,这也表明再出口可能发挥了作用。
价格变化证实供应正在收紧。欧洲买家报告称,首轮管制实施后一年内,镓价几乎翻倍。锗供应变得时断时续,一些工业用户警告可能面临库存耗尽风险。2024年12月采取相关措施后,锑价迅速上涨。这些变化推高了雷达模块、红外传感器和精密制造的成本,也可能迫使项目延期,因为采购团队需要四处寻找原料。
未来走势取决于两个变量。第一是中国对再出口以及提取树脂、加工工具包等相关物项的执法力度。第二是盟国生产商改造精炼厂、在冶炼厂建立新的回收生产线并扩大回收规模的速度。相关项目已列入计划,部分也已启动,但从立项到投产需要跨越多个预算周期。在这些节点投入运营之前,即使中国的许可政策只有适度变化,也可能影响价格和时间表。
来自北京和华盛顿的信号
北京正在逐步将贸易规则和出口管制常态化,用作治国工具。中国已建立正式制裁框架,在战略矿产领域主张国家所有权,并限制某些稀土加工技术出口。这些举措延续了此前的非正式手段,表明中国愿意利用国内政策工具,在自身占据优势的领域影响全球供应。
华盛顿的回应包括收紧中国获取先进芯片和设备的渠道,将更多实体列入限制名单,并推动供应链多元化。盟国建立了矿产供应中断预警网络,并制定相互衔接的物流计划,以便在遭遇冲击时维持关键投入品的供应。
国防技术专家强调了这一切对战场的重要性。氮化镓及相关材料是雷达、通信和电力电子设备的核心,而这些设备决定着现代作战能力。
兰德公司高级工程师法比安·比亚洛沃斯博士简洁地说:它们至关重要。
这番话有助于解释双方为何都如此紧迫。中国正加紧把材料优势转化为已部署的系统。美国及其伙伴则在努力拓宽供应来源,并升级平台,采用功耗更低、耐热性更强、能够精准调控无线电波的器件。这场竞争的衡量标准,与其说是一条新闻发布,不如说是交付进度、装备数量,以及维修人员更换老旧模块、装上氮化镓部件的频率。
要点
- 中国科学院的一份报告称,中国的氮化镓技术已趋成熟,正应用于各类军事平台。
- 北京从2023年的出口许可管制,升级为2024年禁止向美国出口镓、锗和锑。
- 中国主导初级镓供应,锗生产也高度集中,导致买家面临价格飙升和交货周期延长。
- AN/SPY 6和G/ATOR等美国国防系统已经采用氮化镓,但中国方面声称,解放军的部署速度更快、范围更广。
- 贸易数据表明,相关产品仍在经由第三国再出口,这缓和了短期冲击,但也增加了成本和不确定性。
- 美国国防高级研究计划局已委托雷神公司研发金刚石和氮化铝器件,以降低对镓的依赖;盟国也在投资非中国供应来源。
- 美国地质调查局估算,供应完全中断可能使美国国内生产总值减少约34亿美元,而美国没有镓储备。
- 下一阶段取决于中国打击再出口的力度,以及盟国扩大精炼、回收和再生能力的项目推进速度。