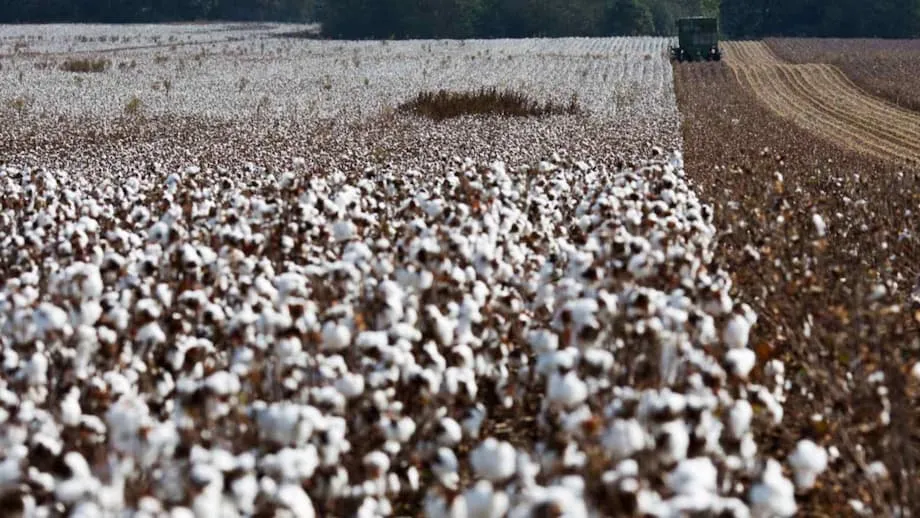
美国棉纤维需求迅速转变
美国棉花出口商正经历多年来贸易流向最剧烈的变化之一。2025年初,对华出货量骤降,而对其他亚洲市场的销售则加速增长。Agenzia Nova援引《日经》的报道指出,2025年前六个月,美国对华棉花出口下降约90%;与此同时,对越南、巴基斯坦和土耳其等国的交货量上升,其中越南的进口量几乎增至三倍。这一逆转与服装采购格局的大幅调整有关,也受到新一轮关税的影响:这些关税推高了采购中国制造服装的成本,近期还提高了采购印度制造服装的成本。
目录
根据美国农业部经济研究局的数据,美国是全球最大的棉花出口国,出口量约占全球总出口量的三分之一。通常情况下,中国、孟加拉国和越南都是原棉的主要进口国。这一格局仍然存在,但随着服装品牌将订单转向南亚和东南亚,以及政策限制中国使用进口纤维,美国棉花的目的地正在改变。结果是,直接运往中国港口的棉包减少,运往越南、巴基斯坦、孟加拉国和土耳其的棉包增多;这些地方的纺纱厂和服装工厂正开足马力,争取新订单。
美国农业部在2025年8月发布的《棉花:世界市场与贸易》更新报告中也指出了这一趋势:随着服装采购转移,美国对中国以外市场的出口大幅增长。该机构指出,中国消费疲软,美国买家的订单继续转向其他制造业中心。数据和行业反馈传达的信息大致一致:中国原棉进口放缓,而竞争中心的需求上升,这些中心如今承担了全球更大份额的服装缝制生产。
最新数据反映的情况
多家新闻媒体报道,2025年初美国对华出货量下降了90%,这一变化比通常的年际波动更为剧烈。相比之下,同期越南对美国棉花的采购量几乎增至三倍,巴基斯坦和土耳其的采购量也有所增加。据越南通讯社报道,越南已建立起庞大的服装出口体系,2024年纺织品和服装出口额预计达440亿美元;要维持这一规模,就需要稳定的纤维和纱线供应。订单增长,加上部分成品享有的关税优势,提升了越南在美国服装市场上的影响力。
关税如何重塑服装采购格局
2025年,美国最新一轮对等关税提高了从多个国家进口服装的实际税率,相关税率和实施时间见诸多家地区媒体的报道。《Prothom Alo English》和《South Asia Monitor》称,这一政策框架使越南和孟加拉国面临额外20%的关税,而中国的整体税率更高。印度许多服装品类的实际关税则在额外加征25%后升至约50%。这一变化令印度出口商感到震动,也促使一些美国买家重新考虑商品的生产地。
路透社报道称,印度大型服装出口商Pearl Global告知客户,为规避美国对印度商品加征的高额关税,可以将订单转移至其在孟加拉国、印度尼西亚、越南或危地马拉的工厂。买家还要求部分印度供应商暂停发货或自行承担成本上涨。这些信号与中国生产商的类似决策相叠加,正将更多裁剪和缝制业务推向东南亚。越南已是主要品牌的核心采购中心,也是主要受益者之一。
从宏观层面看,关税争论与通胀和经济增长密切相关。2025年3月,美联储主席杰罗姆·鲍威尔在讨论利率和消费者支出时,谈到了关税对整体经济的影响。他指出,关税往往会抑制经济增长,同时加大价格压力。
据《Cotton Grower》杂志当时的报道,鲍威尔提醒人们不要过度解读短期数据,但他明确指出了贸易税收的影响方向。
关税往往会抑制经济增长,也往往会推高通胀。
各品牌并未坐等需求影响完全显现,而是通过在越南、孟加拉国和印度尼西亚安排更多生产来分散风险。由此,原棉需求也从中国转向纺纱和缝制服装生产日益集中的地区。
新疆、进口禁令与中国棉花使用限制
中国使用进口纤维的能力受到地理条件和政策影响。近年来,中国近90%的棉花产自新疆,距离沿海主要纺织业集群数千英里。美国农业部经济研究局的研究解释说,中国通过关税配额制度限制原棉进口,配额为89.4万吨,适用1%的关税,此外偶尔还会设立滑准税配额。配额外进口面临高额关税。这些限制促使许多纺织厂依赖新疆国产棉,而非进口美国棉包。
美国及其盟友的政策也很重要。根据《维吾尔强迫劳动预防法》,美国禁止进口在新疆生产的棉花及棉制品,也禁止进口使用这类棉花生产的产品。由于中国大多数棉花来自新疆,在中国裁剪和缝制的服装中,很大一部分在美国港口会受到审查。这项政策降低了将美国棉花直接运进中国纺织厂、用于生产销往美国市场服装的吸引力。
中国制造商已调整做法,更多进口纱线,而非原纤维。纱线进口不受配额限制,因此纺织厂可以购买在越南、巴基斯坦或孟加拉国纺成的纱线,其中可能含有美国棉花,再将纱线织成或针织成面料,用于国内或出口。这种变通方式多年来一直存在于中国纺织品贸易中,也有助于解释为何美国棉花出口正转向擅长纺纱的国家。
越南崛起为纺纱和服装生产中心
按价值计算,越南如今是全球第三大纺织品和服装出口国,仅次于中国和欧盟。这一地位建立在密集的工厂网络、不断改善的物流以及经验丰富的服装业劳动力之上。越南通讯社指出,越南仍严重依赖进口投入品,约65%的纺织材料来自中国。尽管如此,越南正努力实现供应多元化,增加从印度和美国进口棉花及纱线;在有利贸易协定下,这一做法有助于降低成本,并缓冲未来的政策冲击。
中国生产商也在越南投资或开展分包生产,以服务美国和欧洲买家。《新印度快报》的报道描述了广州服装业集群的中国工厂主正在考虑迁往中国境内工资较低的省份,或迁往越南,以应对美国加征的关税。裁剪、缝制和后整理产能的转移,增加了越南的原棉需求,并使纺织厂保持高开工率。这也推动越南扩大纺纱产能,以便在出口前创造更多价值。
这一转变也符合客户的需求。美国品牌看重快速交货、稳定质量和关税确定性。在许多产品领域,尤其是针织服装、外套和运动服装方面,越南都能满足这些要求。为持续赢得订单,越南供应商正在争取更稳定地获得非中国投入品,包括美国棉花和印度纱线,并积极吸引合资项目,在主要沿海城市附近增设纺纱和织布产能。
如果不卖给中国,美国棉花流向何处
美国农业部的全球贸易评估显示,中国需求走弱时,其他买家会接手。越南、巴基斯坦、孟加拉国和土耳其在服装订单强劲时期都增加了美国纤维进口。尤其是孟加拉国,2025年对美成品出口有所增长。《Prothom Alo English》报道称,2025年上半年,美国从孟加拉国进口的服装增长约25%,使孟加拉国的市场份额升至约10%。当地行业领袖预计,随着买家在新关税制度下转离中国和印度,订单还会增加。
这些贸易流向又会影响棉花需求。《South Asia Monitor》报道称,孟加拉国正在安排更多使用美国棉花,并着手增加仓储能力,以改善纺织厂的供应。该媒体还介绍了达卡为深化与美国农业供应商的联系而采取的更广泛贸易举措。如果这些举措持续推进,孟加拉国的纺纱业将使用更多美国棉包,尤其是对纤维质量要求稳定的针织服装生产。
巴西挑战美国供应
棉花出口商之间的价格竞争十分激烈。巴西已成为美国在亚洲市场的强劲对手,其优势很大程度上来自成本。例如,当巴西棉花的价格低于同等级别的美国棉花时,印度纺织厂就会购买巴西棉花。《Cotton Grower》采访了印度Jayalakshmi Textiles总经理Velmurugan Shanmugam,谈及这场质量与价格之间的权衡。
Shanmugam强调,纺织厂选择进口来源时,会同时权衡纤维性能和成本。他比较了巴西棉花和美国棉花各自的价值。
在决定采购进口棉花时,平衡成本与质量至关重要。巴西棉花价格更实惠,但美国棉花在棉结数量方面仍更胜一筹。
对美国种植户和贸易商而言,这番话反映了当前的竞争格局。要在印度、孟加拉国或越南等国赢得订单,美国棉包就必须凭借更严格的质量规格、可靠的交付和售后支持证明其溢价合理,尤其是在运费或汇率变化缩小价格差距时。
棉包如何变成T恤:纱线中转路线
即使对华直销下滑,美国棉花出口仍具韧性,其中一个原因是纺织供应链的结构。一包美国棉花可能先运到越南纺成纱线,再出口到中国织布。或者,这些纱线也可以在越南或孟加拉国针织并缝制成服装,然后运往美国零售商。这种绕行路线反映了中国的贸易政策:原棉进口受到关税配额制度限制,而纱线和面料进口则不受同样的配额约束。
美国农业部经济研究局的分析介绍了这项配额:中国每年可按1%的关税进口89.4万吨原棉。中国可能允许通过滑准税配额额外进口,但进口量会有所变化。超过这些额度的进口将被征收高额关税。这一制度促使纺织厂使用新疆国产棉,或进口纱线和面料,从而避开原棉配额。当越南、巴基斯坦或孟加拉国的服装订单激增时,供应链最初的一环就是向这些国家运送更多美国棉包。
纱线中转路线也有助于中国制造商减少面向强迫劳动法规适用市场的成品中新疆纤维所占比例。出口商通过在生产批次中掺用进口纱线或面料,试图降低运往美国和欧洲货物的合规风险。这对合规团队而言是一项复杂工作,但如今已成为许多大型供应商的惯常做法。
品牌和零售商目前的做法
大型服装买家通过将订单分配到多个国家来管理风险。2025年的关税变化加快了这种多国布局。路透社报道称,美国客户推动印度出口商将订单转至关税较低地区的工厂。许多全球品牌早已在越南和孟加拉国建立长期供应商网络,因此贸易规则变化时更容易转移订单量。这个过程通常从较易复制的核心款式开始,待当地工厂扩大产能后,再扩展到更复杂的产品。
据《Prothom Alo English》报道,按价值计算,2025年上半年越南在美国服装进口中的份额已超过中国;越南份额上升,中国则有所下滑。孟加拉国的份额也有所增加。这些变化支撑了美国棉花在东南亚和南亚销售的持续增长,也给物流带来了新的压力,从胡志明市和海防的港口能力,到为纺纱厂供货的内陆卡车运输,无不如此。
中国供应商仍可通过提升价值链位置、推动自动化以及在东南亚设立或投资运营来保持竞争力。《新印度快报》报道,中国工厂主正在权衡迁往越南的可能性,以维持对美国客户的供应。这些举措使中国仍处于全球服装产业体系的核心,即便组装环节已转移至边境另一侧。
棉农和纺织厂接下来面临什么
美国农业部预计,美国棉花出口仍将集中在亚洲,但直接销往中国的份额将低于2010年代。中国原纤维需求看起来疲软,政策限制了进口渠道,买家也在分散风险。在美国和欧洲品牌订单稳定的推动下,越南、巴基斯坦、孟加拉国和土耳其似乎将吸收更大比例的美国棉包。
竞争仍将十分激烈。巴西棉花产量增加,出口商也成功以有吸引力的价格向亚洲供货。美国贸易商将强调质量、杂质控制和交付表现,以维持市场份额。融资成本、汇率和运费也会影响纺织厂的采购决策,尤其是在利润空间有限的情况下。
对越南和孟加拉国而言,关键问题之一是投入品供应保障。越南通讯社报道称,越南有意深化与印度的纺织合作。根据区域贸易协议,扩大从印度供应棉花、纱线和面料,或可略微降低材料成本。美国则可以作为高等级棉花的可靠供应国,支持高效纺纱和染色。
对买家来说,切实可行的做法是继续增强韧性。采购团队正平衡中国、东南亚和南亚的生产布局,也更加密切地跟踪合规要求、关税安排和交货周期;这些因素都将影响下一批美国棉包的流向。
要点
- 2025年上半年,美国对华棉花出口下降约90%,对越南、巴基斯坦和土耳其的出货量则有所增加。
- 2025年初,越南对美国棉花的采购量几乎增至三倍,反映出服装订单和产能大幅增长。
- 2025年,美国对等关税提高了多个国家服装产品的税率,促使品牌将更多订单投向越南和孟加拉国。
- 中国依赖新疆棉花,且原纤维进口受关税配额限制,在许多情况下限制了进口棉花的使用。
- 美国农业部数据显示,随着越南、巴基斯坦和孟加拉国的纺织厂增加棉包采购,美国棉花出口正转向中国以外的市场。
- 巴西在价格方面竞争力强劲,美国棉花则以质量和交付表现参与竞争。
- 2025年初,孟加拉国在美国服装进口中的份额有所上升,并可能增加美国棉花的使用以支持增长。
- 纱线中转路线,即先将美国棉花运往第三国纺成纱线,再销往中国,仍是重要的贸易渠道。