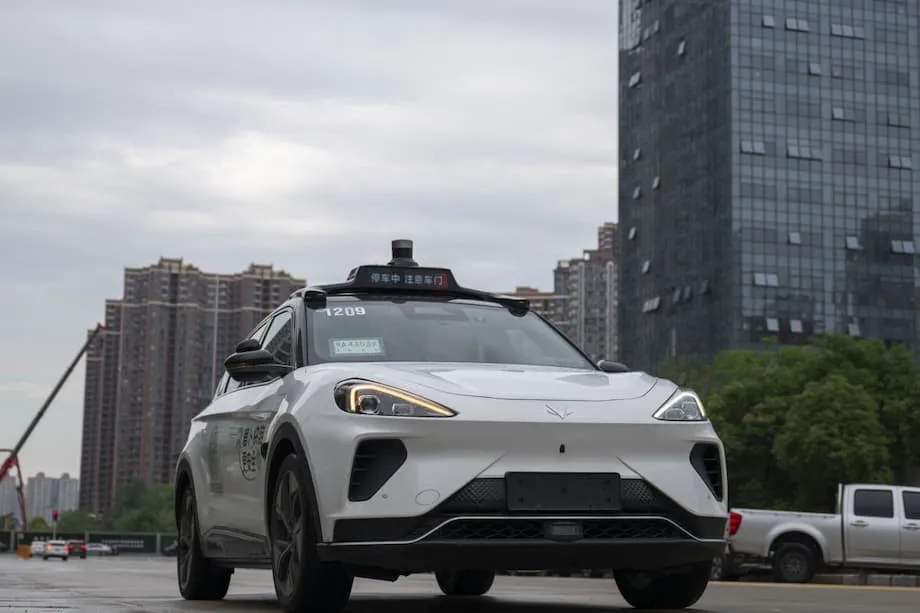
中国计划到2030年在主要城市部署30万辆无人驾驶出租车,加速全球自动驾驶出租车竞赛
瑞银及行业分析师预测,随着中国引领全球自动驾驶出租车的普及,这一行业将迎来爆发式增长,重塑城市出行和网约车市场。
瑞银及其他行业分析师预测,到2030年,中国将在四个最大城市部署30万辆无人驾驶出租车。人工智能的快速进步以及蓬勃发展的电动汽车产业推动了这一雄心勃勃的部署计划,使中国处于全球自动驾驶出租车革命的前沿。预计此举将改变城市交通、缓解劳动力短缺,并催生一个规模达数十亿美元的自动驾驶出行服务市场。
目录
该计划瞄准北京、上海、广州和深圳这四座一线城市,这些城市网约车需求旺盛、人口密集。此次部署是更广泛的国家战略的一部分,旨在将自动驾驶汽车融入日常生活,并得到政府政策、监管框架以及传统汽车制造商和科技初创企业大量投资的支持。
中国为何大力押注自动驾驶出租车?
多种因素共同推动了中国发展无人驾驶出租车。中国面临劳动力成本不断上升的问题,出租车和网约车司机尤为明显,同时也越来越需要高效、可扩展的城市交通方式。与此同时,中国消费者对新技术的接受度不断提高,政府也将自动驾驶汽车列为智慧城市和创新议程的重点。
瑞银中国汽车行业研究主管Paul Gong在近期的一份报告中阐述了自动驾驶汽车带来的生产力优势:
鉴于技术快速发展、劳动力成本日益高昂,自动驾驶汽车将有助于大幅提升生产力。
Gong及其他分析师认为,配备自动驾驶系统的电动汽车制造成本较低,是自动驾驶出租车车队扩张的关键驱动力。预计中国一辆自动驾驶出租车的生产成本将降至30万元人民币(约合41,935美元)以下,使运营商能够以可行的成本进行大规模部署。
中国的监管环境也是一项重要推动因素。主管部门正积极制定标准、开展试点项目并升级基础设施,以支持自动驾驶汽车测试和商业化。武汉等城市已经有百度Apollo Go运营着400多辆无人驾驶汽车,为今后在城市中的部署提供了范例。
中国自动驾驶出租车市场规模有多大?
对于中国自动驾驶出租车市场规模和增长情况,各方估算不一,但都指向巨大的潜力。瑞银预计,如果中国200万辆传统出租车和500万辆网约车最终全部由自动驾驶汽车取代,到2030年代末,市场年规模可能达到1,830亿美元。即便在近期,汇丰也估计,自动驾驶出租车可能占中国出租车市场的6%,初期市场规模每年将超过400亿美元。
其他金融机构给出的预测更为激进。高盛预计,到2030年,中国10多个城市运营的自动驾驶出租车数量可能多达50万辆;巴克莱和MarketsandMarkets则预计,到同年市场规模将飙升至457亿美元。高盛的分析还显示,到2035年,中国自动驾驶出租车车队规模可能接近200万辆。
除了客运服务,自动驾驶出租车还将通过物流和配送服务带来可观收入。随着电子商务和“最后一公里”配送需求持续增长,汇丰估计,仅这一细分市场的年价值就可能达到300亿美元。
主要参与者与竞争格局
中国自动驾驶出租车行业竞争激烈,科技巨头、汽车制造商和初创企业纷纷争夺市场份额。主要参与者包括:
- 百度:其Apollo Go服务已在武汉等城市运营数百辆无人驾驶汽车,并获准在香港进行测试。
- Pony AI:凭借强大的技术能力和“虚拟司机”平台,Pony AI已在一线城市启动商业收费运营。瑞银分析师将其视为行业领跑者之一。
- 滴滴出行:依托庞大的网约车用户群,滴滴正大力投资自动驾驶汽车研发和试点项目。
- Apollo(百度自动驾驶部门):与Pony AI一样,瑞银认为Apollo具备良好条件,有望把握行业增长机遇。
国际企业也在关注中国市场。特斯拉已宣布计划在中国推出自动驾驶出租车车队,但其完全自动驾驶功能仍待监管部门批准。文远知行与优步在阿联酋的合作等案例,体现了中国自动驾驶出租车企业的全球布局雄心。
自动驾驶出租车为何对城市和消费者有吸引力?
自动驾驶出租车有望通过提供更便宜、更安全、更便利的交通服务,重塑城市出行。主要优势包括:
- 运营成本更低:自动驾驶出租车无需支付司机薪酬,并可全天候运营,因此每英里的成本可降至0.25至0.50美元,乘车费用比传统出租车便宜40%至60%。
- 安全性更高:自动驾驶汽车旨在减少人为失误,而人为失误是大多数交通事故的成因。Waymo等公司的研究显示,与人类驾驶员相比,其车辆造成伤害的碰撞事故要少得多。
- 环境效益:大多数自动驾驶出租车采用纯电驱动,有助于实现中国减排和改善城市空气质量的目标。
- 出行更加便利:在人类驾驶出租车稀少的地区和时段,自动驾驶出租车仍可提供服务,改善老年人、残障人士及服务不足群体的出行条件。
公众接受度正在提高。调查显示,到2030年,中国城市居民中愿意使用自动驾驶出租车的比例最高可达65%。与网约车应用、实时预约和数字支付相结合后,这项服务对已经习惯使用滴滴和美团等平台的用户来说,更加便捷、熟悉。
面临的挑战:监管、安全与公众信任
尽管前景乐观,要让自动驾驶出租车成为数百万人的日常选择,仍有多项挑战有待解决。监管审批流程复杂,需要严格的安全测试、数据共享以及新型保险模式的开发。中国主管部门正设立监管机构和试点区域,以增强公众信心并确保安全部署。
中国及其他国家发生的自动驾驶汽车安全事故引发了人们对其可靠性和责任归属的担忧。企业必须证明,其车辆能够应对复杂的城市环境、难以预测的人类行为和恶劣天气。公众信任至关重要,任何引发广泛关注的事故都可能减缓普及速度。
与世界其他地区相比,中国处于什么位置?
中国并非唯一竞相部署自动驾驶出租车的国家,但其推进速度超过了大多数国家。美国由Waymo和Cruise等企业领头,已在部分城市推出商业化自动驾驶乘车服务,但面临各州监管规定不一和持续安全审查等问题。预计到2030年,美国道路上将有约3.5万辆自动驾驶出租车,远少于中国预计的数十万辆。
欧洲正通过强有力的城市出行计划和减排目标推动相关发展,但大规模部署自动驾驶出租车仍处于早期阶段。韩国、德国和日本正为2025年前后推出相关服务做准备,重点开展试点项目并将其融入智慧城市建设。
据预测,到2030年,全球自动驾驶出租车市场规模将达到400亿至450亿美元,其中中国、美国和欧洲将占总量的80%。预计到2030年,全球运营的自动驾驶出租车将达到250万辆,其中中国目标为100万辆,美国则计划超过50万辆。此类服务预计将在200多个城市落地,需要大幅升级基础设施并改进城市规划。
经济与社会影响
自动驾驶出租车的兴起预计将冲击传统出租车和网约车行业,减少私家车保有量,并重塑城市面貌。经济模型显示,自动驾驶出租车可能取代30%至50%由人类驾驶员完成的网约车行程,将交通事故减少最多80%,并使保险成本降低50%至70%。其车队利用率可能超过70%,而传统出租车为40%,从而提高商业模式的效率和盈利能力。
与公共交通及共享出行服务相结合,自动驾驶出租车可使道路上的车辆数量减少30%,缓解拥堵并将二氧化碳排放量降低40%。出行即服务(MaaS)正在改变人们对交通的看法,在许多城市地区,按需、灵活的出行方式正逐渐取代私家车。
哪些技术推动了自动驾驶出租车革命?
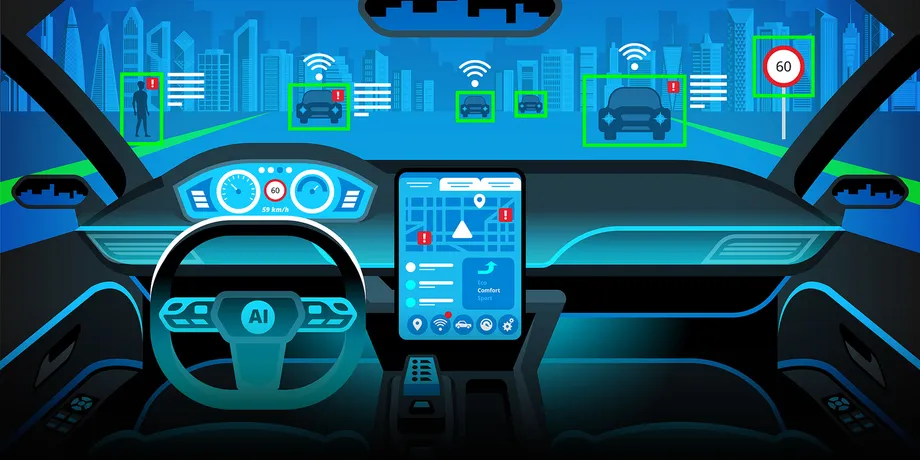
自动驾驶出租车依靠多种先进技术,在城市道路上安全、高效地行驶。主要技术包括:
- 人工智能(AI)和机器学习:这些系统处理来自传感器、摄像头和地图的大量数据,实时作出驾驶决策。
- 激光雷达和雷达传感器:激光雷达(LiDAR,光探测与测距)可生成周边环境的详细三维地图,而雷达能探测物体并测量其速度,即使在能见度较差的情况下也能工作。
- V2X通信:车联万物(V2X)技术使自动驾驶出租车能够与交通信号灯、其他车辆和基础设施通信,从而实现更安全、更协调的行驶。
- 电力驱动:大多数自动驾驶出租车采用纯电驱动,可降低运营成本和排放,并享受政府激励政策。
人工智能、传感器融合和电池技术的持续创新正在降低成本、提升性能。企业还在投资网络安全、数据隐私和远程操作系统,以应对自动驾驶汽车带来的新风险。
投资机遇与行业前景
自动驾驶出租车热潮吸引了汽车制造商、科技巨头、风险投资者和公开市场的大量投资。瑞银分析师Paul Gong建议关注Pony AI和Apollo等股票,认为它们最有望把握中国1,830亿美元市场的增长机遇。这两家公司都展现出强大的技术能力,并正在主要城市扩大商业运营。
业内人士认为,机遇不仅存在于整车制造领域,也包括传感器、软件、地图和车队管理等配套技术。随着自动驾驶出租车网络不断扩大,激光雷达、人工智能芯片和云计算服务供应商预计也将受益。
不过,投资者应留意监管变化、技术障碍和公众接受度等风险。能否实现盈利,取决于企业能否提高车队利用率、降低成本,并在国内外企业同场竞争的环境中顺利发展。
要点
- 中国计划到2030年在四个最大城市部署30万辆无人驾驶出租车,引领全球自动驾驶出租车竞赛。
- 市场预测显示,到2030年,中国自动驾驶出租车数量最多可达50万辆,到2035年接近200万辆;到2030年代末,该行业年规模可能达到1,830亿美元。
- 主要参与者包括百度、Pony AI、滴滴出行和Apollo,特斯拉等国际企业也在寻求进入市场。
- 自动驾驶出租车有望降低成本、提升安全性并带来环境效益,但仍面临监管、安全和公众信任方面的挑战。
- 相较于美国和欧洲,中国支持性的监管环境以及消费者对新技术的开放态度正加快市场普及。
- 人工智能、传感器和电动汽车领域的技术进步,使大规模部署更具可行性和成本效益。
- 自动驾驶出租车的兴起预计将冲击传统出租车和网约车行业,减少汽车保有量,并重塑全球城市出行。