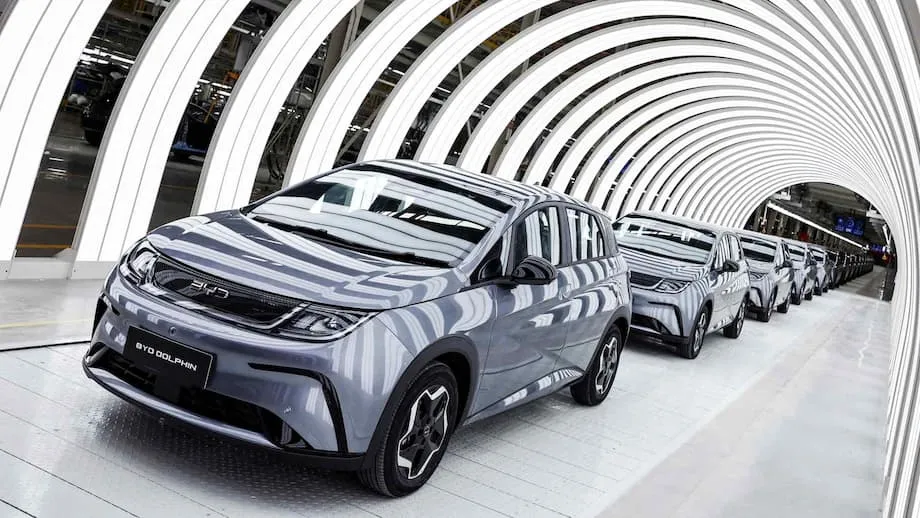
中国电动汽车在东南亚迅速崛起:重塑市场格局
近年来,东南亚已成为电动汽车(EV)发展的新前沿,中国汽车制造商正引领该地区汽车行业发生深刻变革。比亚迪、奇瑞和吉利等品牌迅速抢占市场份额,以价格亲民的电动汽车重塑消费者偏好,并挑战日本、美国和欧洲传统制造商的主导地位。
目录
马来西亚消费者文森特·何(Vincent Hor)决定购买比亚迪 Atto 3,正是这一更广泛趋势的缩影。中国电动汽车曾被视为小众产品,如今在泰国、马来西亚、印度尼西亚和新加坡等国已成为主流,这得益于激进的定价策略、政府激励措施以及对本地制造业的战略投资。但随着中国品牌迅速扩张,其商业模式能否持续、对本地产业有何影响,以及该地区能否从组装迈向创新,仍是有待回答的问题。
中国电动汽车制造商如何拿下东南亚市场
中国电动汽车在东南亚崛起,是多重因素共同作用的结果:中国国内产能过剩、竞争激烈,东南亚燃油价格上涨,以及全球推动交通运输绿色化。随着西方市场对中国电动汽车加征关税并实施限制,拥有6亿人口且中产阶层不断壮大的东南亚,已成为中国企业拓展市场的重点目标。
据Counterpoint Research统计,2024年东南亚售出的电动汽车中,超过70%来自中国品牌,仅比亚迪就占据近半市场份额。在该地区最大的电动汽车市场泰国,中国品牌掌握约80%的销量。越南、印度尼西亚和马来西亚的中国电动汽车进口量与投资额也大幅增长。
中国汽车制造商采取多管齐下的策略,争取东南亚消费者:
- 价格竞争力:中国电动汽车的售价通常显著低于日本或西方竞争对手,让更多消费者能够买得起。
- 本地合作:比亚迪和吉利等企业与当地大型企业集团成立合资公司,效仿日本汽车制造商数十年前采取的做法。
- 制造业投资:企业已承诺投入数十亿美元,在泰国、印度尼西亚和马来西亚建厂,以创造就业并减少对进口的依赖。
- 政府激励措施:东南亚各国政府推出税收优惠、降低进口关税和购车补贴,以吸引投资并推动电动汽车普及。
因此,2024年第一季度,该地区电动汽车销量较上年同期翻了一倍多,而传统汽油车销量下降了7%。
比亚迪:区域市场领军者
作为中国销量最高的电动汽车制造商,比亚迪已确立其在东南亚无可争议的领先地位。该公司在泰国罗勇府的新工厂仅用16个月便建成,预计年产能达15万辆,可创造数千个就业岗位。在马来西亚,比亚迪领跑电动汽车市场,2025年上半年销量超过5,400辆,超过本地和西方竞争对手。
比亚迪的策略包括积极拓展新市场、与本地经销商合作,以及专注于提供价格亲民的车型和先进电池技术。除泰国和马来西亚外,该公司还进驻新加坡、印度尼西亚、越南乃至菲律宾市场,凭借有竞争力的价格和丰富的产品线拓展业务。
中国电动汽车为何如此便宜?
价格亲民是中国电动汽车在该地区取得成功的关键因素。其低价主要得益于以下几点:
- 规模经济:中国是全球最大的电动汽车生产国,国内市场占全球电动汽车销量近60%。大规模生产降低了成本。
- 政府支持:多年来,中国汽车制造商受益于补贴、科研资助和政策扶持,因此能够大力投资技术与制造业。
- 垂直整合:许多中国企业掌控从电池制造到整车组装的完整供应链,从而降低成本、提高效率。
- 创新:中国品牌率先采用磷酸铁锂(LFP)等新型电池化学体系,其成本低于传统锂离子电池,安全性也更高。
这些优势使中国电动汽车能够以更低价格与竞争对手争夺市场,同时提供有竞争力的配置和续航里程。对东南亚消费者而言,与汽油车相比,电动汽车有望节省高达35%的燃料成本,这进一步提升了其吸引力,尤其是在各国政府逐步取消燃油补贴之际。
政府政策与区域发展目标
东南亚各国政府在加速电动汽车普及方面发挥了关键作用。例如,泰国的目标是到2030年让零排放汽车占全国汽车产量至少30%。泰国通过提供免税期、降低进口关税和消费税、发放购车补贴,吸引投资并鼓励消费者改用电动汽车。
印度尼西亚拥有丰富的镍储量(镍是电池的重要原材料),正努力将自身打造为区域电动汽车电池中心。政府推出电动汽车进口税收优惠,并与中国企业合作建厂、发展本地供应链。马来西亚已将整装进口电动汽车的进口税和关税豁免延长至2025年,并投资本地制造业,为这些优惠最终到期做好准备。
与此同时,越南正扶持本土龙头企业 VinFast。该公司凭借民族自豪感诉求和有竞争力的定价,已成为越南国内销量最高的汽车品牌。政府还对电动汽车充电站的电价提供补贴,并考虑直接向电动汽车买家发放补贴。
面临的挑战:基础设施、续航焦虑与本地产业
尽管市场增长迅速,仍有多项挑战有待解决。消费者普遍担忧续航里程不足,充电基础设施也不完善。充电站数量虽在增加,尤其是在城市地区,但农村地区的覆盖仍然不足。各国政府和私营企业正加紧建设更多充电设施,但进展因国家而异。
另一个问题是产业发展过于侧重组装,创新能力不足。东南亚的大多数新工厂主要负责组装进口零部件,尤其是电池包,而非生产电芯或开发自有技术。这限制了该地区创造高附加值就业岗位和知识产权的能力,也让人想起日本汽车制造商在20世纪80年代和90年代崛起时出现的类似局面。
据The China-Global South Project称,东南亚面临的真正考验是能否超越组装环节,成为电动汽车设计、创新和电池制造中心。为此,需要投资职业培训、技术教育、研究中心和高科技园区,同时与外国投资者进行更有效的谈判,争取技术转让和本地研发承诺。
对汽油需求和环境的影响
电动汽车的迅速普及已对东南亚能源格局产生了可衡量的影响。据Kpler称,得益于电动汽车的发展,东南亚汽油需求年增长率预计将从3.1%放缓至2.6%(2021年至2030年)。预计到2030年,电动汽车每天将减少约10万桶汽油需求,相当于预测消费量的约6%。
不过,这一转型仍处于早期阶段。电动汽车目前仅占东南亚乘用车保有量的0.6%,而汽油车和摩托车仍占主导地位,因此环境效益还需要时间才能显现。尽管如此,发展势头已十分明显,随着越来越多消费者改用电动汽车,该地区对化石燃料的依赖预计将逐渐下降。
竞争与未来:东南亚能否打造自己的电动汽车领军品牌?
尽管目前中国品牌占据主导地位,东南亚电动汽车产业的长期前景取决于该地区能否培育出自己的领军企业。案例表明,要取得成功,既需要本地化营销、与外国企业开展技术合作,也离不开政府的大力支持。
越南 VinFast 是最有雄心的本土企业,拥有自己的电芯和电池包生产能力,但它面临中国进口汽车的激烈竞争,国际扩张也举步维艰。马来西亚宝腾与中国吉利合作推出价格有竞争力的电动汽车,借助外方专业经验降低成本、加快研发。其他国家也在探索类似合作,并投资本地研发。
据Branding in Asia称,东南亚要提升产业价值链,政府协调一致的支持至关重要。各国应发挥自身独特优势,例如泰国的制造业基础和印度尼西亚的镍资源,同时避免政策重复,并加强区域合作。通过携手合作,东南亚可以打造满足本地需求、减少对中国和西方制造商依赖的有竞争力的电动汽车品牌。
新入局者与不断演变的策略
竞争格局正在迅速变化。中国电动汽车制造商蔚来计划于2026年进军新加坡,推出紧凑型萤火虫两厢车,并可能引入其创新的换电技术。江铃新能源和阿维塔等其他中国品牌也在进入市场,而比亚迪则持续扩大市场布局和产品阵容。
与此同时,曾在该地区占据主导地位的日本汽车制造商因应对电动汽车趋势缓慢而逐渐失去优势。美国和欧洲品牌的市场存在感有限,不过特斯拉已取得一定进展。本土品牌正通过推出新车型和建立合作关系奋起直追,但前路依然充满挑战。
障碍与风险:可持续性、保护主义和本地抵制
尽管取得了成功,中国电动汽车制造商在东南亚仍面临多重障碍。其激进定价策略能否持续尚不确定,尤其是在政府激励措施逐步退出、竞争日趋激烈之际。西方市场的保护主义政策已迫使中国品牌将目光转向东南亚;如果本地产业感到受到威胁,该地区也可能出台类似措施。
部分消费者对中国品牌抱有抵触情绪,原因包括对质量、数据隐私和国家安全的担忧。例如,在越南,本土龙头企业 VinFast 得到大力支持,中国品牌则难以打开市场。在马来西亚和印度尼西亚,汽油车和摩托车占据主导地位,加之燃油价格低廉,也带来了额外挑战。
最后,该地区依赖进口电芯和技术,意味着电动汽车热潮创造的很大一部分价值流回中国。东南亚若要真正受益,各国政府必须与外国投资者谈成更有利的协议,投资本地创新,并培养参与全球竞争所需的技能、建设相应基础设施。
总结
- 在比亚迪带领下,中国电动汽车制造商凭借激进定价、本地合作和制造业投资,迅速扩大了在东南亚的市场份额。
- 政府激励措施和燃油价格上涨加快了电动汽车普及,但基础设施、续航焦虑和本地产业发展仍面临挑战。
- 中国品牌占该地区电动汽车销量的70%以上,并在泰国、马来西亚和新加坡处于领先地位。
- 电动汽车的崛起正在放缓汽油需求增长、重塑该地区能源格局,但转型仍处于早期阶段。
- 东南亚的长期成功取决于能否从组装迈向创新、培育本土领军企业并加强区域合作。
- 相关障碍包括低价策略的可持续性、潜在的保护主义、消费者抵触情绪以及对进口技术的依赖。
- 未来十年将决定东南亚能否成为真正的电动汽车创新中心,还是继续充当外国品牌的组装基地。