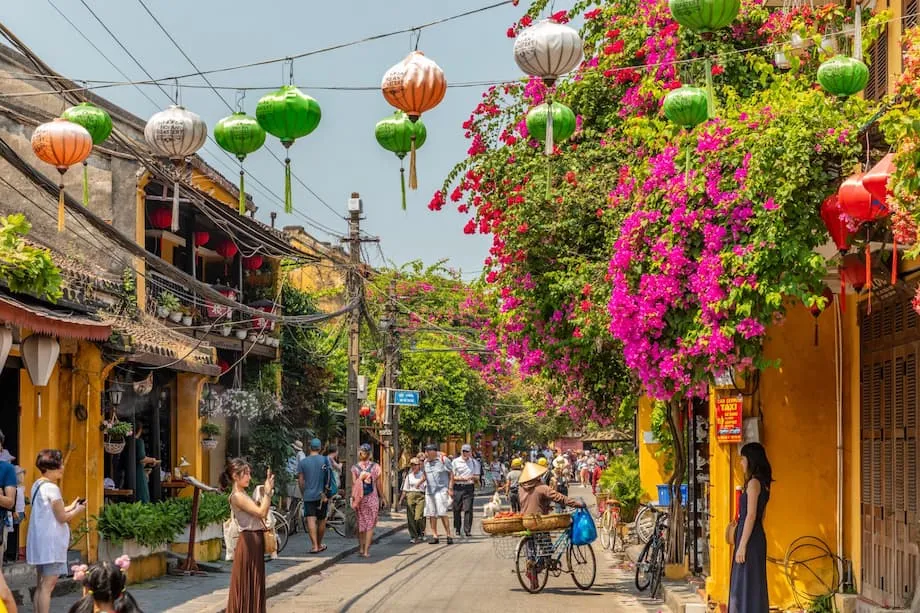
东南亚旅游业回暖:转型中的地区
新冠疫情暴发前,东南亚是全球最具活力的旅游地区之一。2019年,泰国、马来西亚、新加坡、越南、印度尼西亚和菲律宾这六大市场共接待超过1.27亿人次国际游客,其中仅泰国就吸引了近4000万人次。然而,疫情让这一势头戛然而止。2020年,国际游客到访量骤降至仅260万人次,严重冲击了依赖旅游和酒店业的经济体。如今,五年过去,东南亚旅游业正全面复苏,但各地复苏的速度和形态却大不相同。
目录
到2024年,东南亚游客到访量已回升至1.14亿人次,约为疫情前水平的89%。然而,这一醒目数字背后,是各地表现迥异、出行模式转变以及地区新领导者崛起的故事。越南曾是冉冉升起的新星,如今已成为复苏最快、地区内游客到访量排名第三的国家,超过新加坡,并逐渐逼近马来西亚和泰国。与此同时,泰国和菲律宾等传统旅游强国面临阻力,中国游客和数字平台的作用也正在重塑旅游业格局。
越南迅速崛起:从复苏到地区领先
越南的崛起是东南亚疫情后旅游业发展中最引人注目的变化。2024年,该国接待了1750万人次国际游客,达到2019年总量的98%,略高于新加坡,仅次于马来西亚(2500万人次)和泰国(3500万人次)。这一快速复苏不仅证明了越南的韧性,也体现了其政策选择的战略性以及旅游产品的不断演变。
越南的成功得益于多项因素:
- 签证政策开放:越南大力扩大免签范围,目前为来自25个国家的旅客提供免签入境待遇;自2023年8月起,还向所有国家的公民发放为期三个月的旅游签证。电子签证申请流程也得到简化,使外国游客入境更加便捷、更具吸引力。
- 航空连接不断拓展:多条直飞航线开通,其中包括美国与越南之间的首条直航航线,打开了新的客源市场。即将投入使用的隆城国际机场有望进一步提升运力和便利性。
- 高端与可持续旅游:越南酒店业蓬勃发展,新建高端酒店不断涌现,米其林指南也已进入越南,旅游业则更加注重可持续发展和体验式旅行。岘港、芽庄和胡志明市如今已成为注重生态的游客青睐的热门目的地,富国岛则正在成为奢华旅游热点。
- 精准推广与数字化转型:大力开展营销活动,并推出电子签证新门户网站,让越南对全球游客而言更加便利、更加引人注目。
越南旅游业的繁荣惠及多个领域。仅2025年1月,该国就接待了超过210万人次国际游客,较上年同期增长36.9%。来自中国、韩国、印度和西欧的游客增长尤其强劲。富国岛、下龙湾和岘港正引领这一势头,提供世界级海滩、联合国教科文组织遗产地以及一体化娱乐体验。目的地婚礼日益兴盛,尤其受到富裕印度家庭的青睐,加之奢华旅游热潮,正在将越南的形象从经济型目的地转变为高端体验中心。
越南的目标十分明确:当局计划在2025年吸引2200万至2300万人次国际游客,并希望到2030年超过马来西亚,成为地区内游客到访量第二高的国家。随着越南持续投资基础设施、市场推广和监管改革,该国正力争挑战泰国长期占据的旅游业领先地位。
泰国:依然是旅游大国,但面临新的挑战
泰国仍是东南亚最热门的旅游目的地,2024年国际游客到访量达3500万至3600万人次。然而,复苏步伐已经放缓,该国面临的挑战日益增多,尤其是在吸引中国游客方面。中国游客曾是泰国最大的客源市场。
疫情前,中国游客每年为泰国带来超过1100万人次到访。预计2024年这一数字仅约为500万人次。泰国旅游局(TAT)的目标是到2026年达到690万人次。复苏迟缓有以下几方面原因:
- 安全与观感问题:负面报道、社交媒体讨论以及对安全的担忧,让一些中国游客觉得自己在泰国不受欢迎。
- 地缘政治与经济阻力:中国经济放缓、政府鼓励国内旅游,以及越南、日本等目的地竞争加剧,都使中国游客转向其他地方。
- 出行模式变化:如今,中国游客更倾向于独立出行或结伴小团旅行,而非参加大型旅游团;他们也在传统热门景点之外寻求新体验。
泰国正通过精准营销、增加航空航线,并努力吸引会奖旅游(会议、奖励旅游、大会和展览)、奢华旅游和目的地婚礼等高价值细分市场来应对。政府也在努力加强双边关系,改善安全观感。尽管采取了这些措施,中国游客到访量要恢复至疫情前水平仍遥遥无期。
与此同时,泰国经济稳定高度依赖旅游业,复苏缓慢令人担忧。该国还在应对过度开发和环境压力等问题,尤其是在普吉岛和清迈等目的地,极端天气和季节性雾霾正越来越多地影响游客的出行决定。
马来西亚、新加坡和印度尼西亚:稳步复苏,各有特点
马来西亚正稳步接近疫情前的表现,2024年国际游客到访量达2500万人次,仅略低于2019年的峰值。若计入主要来自新加坡的一日游游客,马来西亚的游客总量实际上超过泰国,达到3800万人次。然而,短期跨境游客占比较高,意味着其人均经济贡献低于吸引长期停留游客的国家。
新加坡长期以来一直是地区商务和休闲旅游枢纽,如今也在稳步复苏。预计2025年游客到访量将超过1650万人次,这得益于其安全声誉、世界一流的基础设施以及丰富的活动安排。新加坡专注于高价值旅游和商务出行,帮助其免受地区其他地方部分市场波动的影响。
印度尼西亚拥有辽阔的群岛和巴厘岛等标志性目的地,复苏步伐则相对缓慢。预计2025年国际游客到访量将超过1400万人次,与2017年持平,但仍低于疫情前峰值。对印度尼西亚而言,复苏较慢或许有失之东隅、收之桑榆之效,为解决过度开发、污染以及发展更可持续旅游模式等长期问题争取了时间。数字平台和社交媒体的兴起,也在帮助较少为人所知的目的地吸引国际游客的关注。
菲律宾:旅游业复苏乏力
尽管拥有秀丽的自然风光和丰富多彩的文化,菲律宾仍难以重现疫情前的旅游业势头。2024年,该国仅吸引了540万人次国际游客,相当于2019年总量的66%。复苏滞后的原因包括:
- 航空连接有限:与地区竞争对手相比,菲律宾的国际直飞航班较少,许多游客前往该国因此更加不便。
- 签证和监管障碍:复杂的签证要求和繁琐的行政流程令部分潜在游客望而却步。
- 邻国竞争:随着越南、泰国和马来西亚不断丰富旅游产品、加大推广力度,菲律宾争夺国际游客面临更激烈的竞争。
为扭转这一趋势,菲律宾正努力拓展航空航线、简化签证流程,并推广长滩岛和巴拉望等传统热门目的地以外的新去处。然而,全面复苏之路依然艰难。
中国游客与数字平台的作用
长期以来,中国游客一直是东南亚旅游业的支柱。中国游客回归对地区全面复苏至关重要,但市场格局正在变化。中国于2023年重新开放,曾激发市场乐观情绪,但持续的经济挑战、贸易紧张局势以及出行偏好的转变,都使预期有所降温。
一个最显著的新趋势,是小红书等数字平台的影响力日益增强。小红书常被称为“中国版Instagram”,月活跃用户超过3亿,已成为年轻中国游客首选的旅行指南,提供用户撰写的点评、旅行建议和精选景点清单。该平台发挥了以下作用:
- 引导中国游客前往东南亚较少为人所知的目的地,例如老挝和印度尼西亚偏远地区。
- 帮助当地商家复苏,让他们直接接触寻求独特体验的中国游客。
- 推动“打卡游”兴起,游客专门寻找适合拍照并分享至社交媒体的地点,有时却牺牲了体验质量或安全。
小红书等平台推动了新的旅游趋势,也为当地经济提供了支持,但同时带来挑战。对美观效果的追求有时会造成部分景点过度拥挤,甚至引发安全风险,印度尼西亚伊真火山发生的事件便是一例。对此,各平台正在增加安全警示,并倡导负责任的旅行方式。
政策、可持续发展与未来之路
疫情暴露了高度依赖旅游业的经济体所面临的脆弱性。东南亚在重建过程中,政策制定者和行业领袖正重新审视发展策略,以确保未来更具韧性和可持续性。重点方向包括:
- 按行业推动复苏:亚洲开发银行及其他机构的报告强调,需要为旅游、农产品加工和数字贸易等核心行业提供有针对性的支持。多方参与的工作组和区域合作被视为增强韧性的关键。
- 可持续和包容性旅游:人们越来越重视健康与卫生、近距离旅游(在离家较近的地方旅行)以及环境可持续实践。例如,越南和马来西亚正在推广生态友好型旅游和可持续酒店服务方面发挥引领作用。
- 数字化转型:数字技术应用不断加速,无论在营销还是运营方面,都帮助企业开拓新市场,并适应游客不断变化的期望。
- 区域一体化:建立东盟统一签证的尝试迄今因政治和竞争方面的紧张关系而受阻,但深化合作仍是长期目标。
台风、洪水和雾霾等极端天气事件正越来越多地影响旅游模式,并引发各方对增强气候适应能力的基础设施和危机管理的呼吁。该地区应对这些挑战的能力将决定其旅游业的未来。
总结
- 东南亚旅游业复苏势头强劲但不均衡,越南成为地区内增长最快、游客到访量排名第三的国家。
- 越南的成功得益于开放的签证政策、不断拓展的航空连接、高端与可持续旅游产品,以及积极的数字营销。
- 泰国仍是最热门的目的地,但在吸引中国游客和应对可持续发展问题方面面临挑战。
- 马来西亚和新加坡稳步复苏;印度尼西亚缓慢回暖,或有助于解决过度开发和环境问题。
- 菲律宾复苏落后,受到航空连接有限和监管障碍的制约。
- 中国游客和小红书等数字平台正在重塑旅游模式、支持当地企业,同时也带来了新的挑战。
- 政策制定者正聚焦按行业推动复苏、可持续发展、数字化转型和区域合作,以打造更具韧性的旅游业。
- 东南亚旅游业的未来取决于适应能力、创新,以及平衡增长、可持续发展与包容性的能力。