马来西亚超越印度尼西亚:东盟汽车市场迈入新时代
历史上首次,马来西亚超越印度尼西亚,成为东南亚国家联盟(东盟)最大的汽车市场。这一里程碑标志着该地区汽车产业格局发生重大变化,反映出正在重塑东南亚汽车行业的经济、技术和竞争格局变化。马来西亚的崛起得益于实力强劲的本土品牌和电动汽车(EV)普及率的迅速提升;与此同时,印度尼西亚面临经济逆风,泰国则在寻求复苏之际,还要应对日本车企收缩业务。越南则在迅速提升排名,有望超越菲律宾,成为该地区第四大汽车市场。
目录
本文将探讨马来西亚崛起背后的因素、印度尼西亚和泰国面临的挑战、越南的崛起,以及东盟汽车产业在迈入竞争、创新与转型的新时代之际面临的更广泛影响。
马来西亚凭什么跃居榜首?
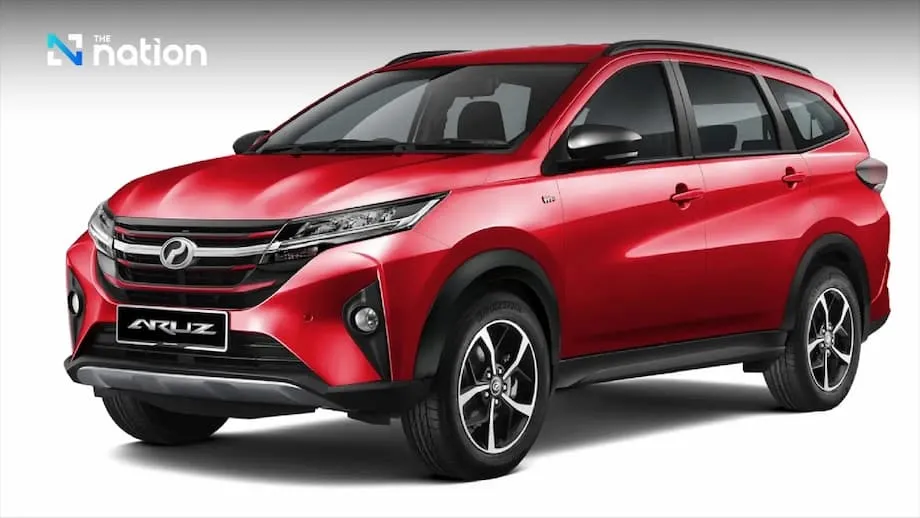
长期以来,马来西亚汽车市场一直由本土品牌Perodua和Proton主导。2025年上半年,两者合计占汽车销量的63%。这些品牌受益于政府的间接支持、与全球车企建立的战略合作关系(如Perodua与大发汽车、Proton与吉利的合作),以及对本地消费者偏好的深入了解。Perodua Alza和Proton Saga等热门车型持续领跑销量榜,丰田Vios和本田City等国际品牌车型也颇受欢迎。
不过,真正带来重大改变的是电动汽车和混合动力汽车的爆发式增长。2025年上半年,马来西亚电动汽车销量同比增长91%,达到12,733辆;混合动力汽车销量增长12%,达到17,480辆。这一增长不仅体现了消费者偏好的变化,也得益于政府激励措施、充电基础设施改善,以及具有竞争力的中国电动汽车品牌进入市场。
以比亚迪为代表的中国车企迅速扩大了在马来西亚电动汽车市场的份额。2025年上半年,中国电动汽车占当地新注册电动汽车的近50%。其中,比亚迪交付量达5,434辆,超过Proton的4,043辆和特斯拉的2,399辆。随着燃油补贴逐步取消、汽油价格上涨,Neta V、比亚迪海豚和MG ZS EV等中国车型凭借价格亲民、性能可靠的优势,吸引了众多马来西亚消费者。
尽管增长势头强劲,电动汽车目前仍只占马来西亚汽车注册总量的一小部分(约4.3%)。不过,政府制定了雄心勃勃的目标:到2030年,电动汽车占新车销量的比例达到15%;到2050年达到80%。这为未来发展指明了明确方向。
印度尼西亚:经济压力与中产阶层萎缩
印度尼西亚人口超过2.8亿,传统上一直是东盟最大的汽车市场。不过,2024年至2025年,该国汽车行业面临重大挑战。2025年6月,汽车销量下降21%,这是自2024年3月以来首次出现大幅下滑。销量低迷归因于中产阶层购买力减弱、消费信贷条件趋严,以及中产阶层规模萎缩:其占总人口的比例从2019年的21.4%降至2024年的17.1%。
丹纳蒙银行的经济学家指出,汽车销量下滑与这些经济压力密切相关。汽车贷款审批趋严、家庭负债高企以及增值税上调,进一步抑制了需求。尽管印度尼西亚仍是重要市场,但其2025年前景较为审慎,轻型汽车销量预计仅小幅增长,下行风险依然存在。
尽管面临这些挑战,印度尼西亚正努力打造未来的电动汽车产业中心。印度尼西亚电池一体化项目等重大投资,旨在建立完整的电动汽车电池供应链,涵盖镍矿开采、电池制造和回收利用。吉利、五菱等中国车企正在扩大业务布局,政府也推出激励措施,吸引更多电动汽车生产投资。
泰国:市场复苏、电动汽车增长与日本品牌收缩
泰国长期以来被称为“亚洲底特律”,是全球品牌,尤其是日本车企的重要汽车制造中心。2023年,泰国汽车产量达到255万辆,预计到2028年将接近300万辆。汽车产业贡献了该国国内生产总值的10%以上,并直接或间接提供数百万个就业岗位。
然而,泰国汽车市场也面临逆风。2024年汽车销量下降16%,2025年第一季度同比下降7%。主要原因包括家庭债务高企、汽车贷款审批趋严以及经济前景不明朗。不过,市场已显现复苏迹象。2025年第二季度,汽车销量增长3.6%,这是自2022年第三季度以来首次实现季度增长。此次反弹主要得益于电动汽车的快速普及:2025年上半年,电动汽车销量增长33%,达到69,005辆,占汽车总销量的23%。
泰国政府正大力推动电动汽车生产,通过补贴、减税和本地制造激励措施予以支持,目标是到2030年实现电动汽车占汽车产量的30%。比亚迪和名爵等中国品牌如今已跻身泰国最畅销品牌前十,挑战日本车企长期以来的主导地位。
与此同时,日本品牌正在整合业务或缩减规模。本田将关闭大城府工厂,铃木将在2025年底前关闭泰国组装厂,日产则正在重组,并准备关闭其两家泰国工厂中的一家。这些举措反映出更广泛的全球变化,其中包括美国新关税的影响,以及来自中国和其他亚洲车企日益激烈的竞争。
泰国依然对投资者颇具吸引力
尽管面临这些挑战,泰国凭借完善的供应商网络、较高的本地化率和政府激励措施,依然吸引外国投资者。该国正大力投资于适配电动汽车的基础设施、研发中心,以及东部经济走廊等特别经济区。这些举措旨在行业经历深刻转型之际,继续巩固泰国作为区域汽车产业强国的地位。
越南:东盟汽车市场冉冉升起的新星
越南正迅速崛起,成为东盟汽车产业的重要力量。2025年上半年,越南国内生产总值增长7.52%,为15年来最高,增长动力来自不断壮大的中产阶层和强劲的汽车销量。2025年第二季度,汽车销量增长18%,达到90,772辆。该国有望超越菲律宾,成为东盟第四大汽车市场。
越南的增长由多种因素推动:
- 不断壮大的中产阶层,购买力持续增强
- 政府大力支持电动汽车,包括免除电池电动汽车注册费,政策持续至2027年
- 本土电动汽车制造商VinFast表现出色,2024年在国内售出87,000辆电动汽车
- 基础设施支出增加和新车型上市,带动混合动力汽车及商用车销量上升
外国投资、出口增长和有利的政策环境也为越南汽车市场提供了助力。不过,持续进行的关税谈判和全球贸易紧张局势可能给未来增长带来风险。
中国车企与电动汽车革命
中国车企迅速崛起,尤其是在电动汽车领域,是东盟汽车产业最具颠覆性的趋势之一。比亚迪、名爵、五菱和奇瑞等品牌正在马来西亚、泰国、印度尼西亚和越南大力投资本地制造、供应链和研发。它们价格亲民、富有创新性的车型正在改变消费者偏好,并加剧与日本和西方品牌之间的竞争。
在马来西亚,中国电动汽车目前占新注册电动汽车的近一半。在泰国,比亚迪和名爵跻身十大品牌之列;在新加坡,比亚迪是2024年销量最高的电动汽车品牌。中国车企也在加大对印度尼西亚的投资,五菱和比亚迪各自拿下了4%的市场份额。
这些发展正在将东盟转变为全球电动汽车产业布局的重要跳板。该地区既是重要市场,也是电池、零部件和整车的供应链枢纽。
供应链转型与东盟汽车产业的未来
电动汽车崛起和新参与者进入市场,正在推动东南亚供应链物流发生重大变化。汽车制造商正将生产本地化,建设电池和零部件工厂,并适应区域内新的贸易流向。各国政府正在投资建设适配电动汽车的基础设施,包括充电站、港口电气化设施,以及专门用于电池处理和回收的区域。
物流服务商面临升级数字化能力、管理复杂的多式联运,以及在需求波动和政策不确定的情况下保障供应链韧性的压力。电动汽车、混合动力汽车和内燃机汽车的产品组合不断变化,也令生产和分销网络更加复杂。
尽管面临挑战,东盟作为具有竞争力的生产基地和新兴电动汽车出口枢纽的作用预计将继续增强。预计该地区汽车市场将在2025年温和复苏,轻型汽车总销量有望达到319万辆。不过,全球经济不确定性、保护主义贸易政策,以及持续投资基础设施和创新的必要性等下行风险依然存在。
更广泛的经济与政策背景
东盟汽车市场的变化发生在更广泛的经济与政策变革背景下。贸易紧张局势、新关税(如美国征收的关税)以及政策不确定性,正在影响整个地区的投资模式和增长预期。越南和菲律宾展现出较强韧性,印度尼西亚和泰国则在重新调整目标,并采取更宽松的货币政策以支持经济复苏。
外国直接投资趋势喜忧参半:电动汽车相关项目激增,但受全球不确定性影响,整体项目数量有所下降。各国政府正通过激励措施、基础设施升级和战略联盟,努力保持竞争力并吸引新投资。
总结
- 在本土品牌实力强劲、电动汽车普及率迅速提升的推动下,马来西亚超越印度尼西亚,成为东盟最大的汽车市场。
- 印度尼西亚面临经济压力、中产阶层萎缩和信贷收紧,但正投资电动汽车供应链以重振市场势头。
- 泰国正在复苏,电动汽车销量带动市场增长,但日本车企在中国品牌竞争加剧之际正在收缩业务。
- 越南是该地区冉冉升起的新星,经济增长强劲,汽车市场蓬勃发展,政府大力支持电动汽车。
- 中国车企正在迅速扩大在东盟各地的市场份额,重塑竞争格局和供应链。
- 东盟汽车产业正经历深刻转型,预计2025年将温和复苏,但未来仍面临重大挑战与机遇。