随着全球转向更高品质煤炭,印尼煤炭出口繁荣势头受挫
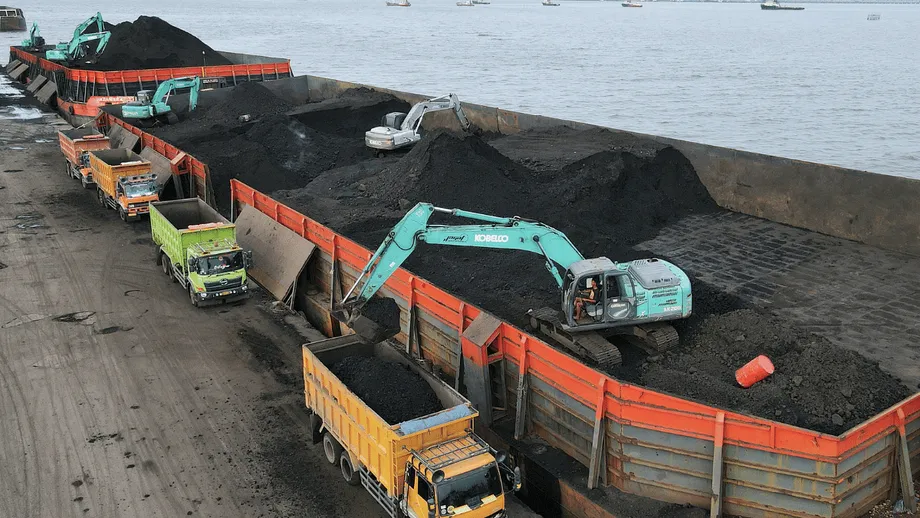
印尼长期以来一直是全球最大的动力煤出口国,如今正面临命运的重大转折。煤炭产业是印尼经济的支柱,但随着该国最大的两个客户中国和印度大幅削减印尼煤炭进口,转而购买其他供应国热值更高的煤炭,印尼煤炭业承受着日益沉重的压力。这一战略转向正在重塑全球煤炭贸易流向,迫使印尼矿商重新考虑经营模式,并对印尼经济和全球能源市场产生深远影响。
目录
中国和印度为何转而减少购买印尼煤炭?
问题的核心在于煤炭质量。印尼煤炭主要属于中低热值煤,与澳大利亚、蒙古、南非和俄罗斯等国的高品质煤炭相比,每吨煤产生的能量较少。随着全球煤价下跌,低品质煤与高品质煤之间的价差缩小,后者对寻求提高能源效率、减少排放的买家更具吸引力。
印度煤炭贸易商 I-Energy Natural Resources 董事 Vasudev Pamnani 解释了其中的经济考量:
高热值煤价格更贵,但按当前价格计算,每花一美元能产生更多能量。100万吨高热值煤可以替代印尼煤120万至130万吨,甚至150万吨。
这意味着,中国和印度的发电厂及工业用户如果选择高品质煤炭,就能以更少的煤满足能源需求,从而同时降低成本和排放。
来自其他供应国的竞争
中国和印度不仅减少了印尼煤炭的采购,还在积极寻找新的供应商。2025年前五个月,蒙古对华煤炭出口激增44.8%,南非对印煤炭出口则增长26.1%。两国还增加了从哈萨克斯坦、哥伦比亚、莫桑比克和坦桑尼亚的进口。自俄罗斯与乌克兰冲突扰乱传统贸易路线以来,坦桑尼亚已成为全球煤炭市场的新参与者。
在中国,折价销售的同等品质俄罗斯煤炭进一步挤压了印尼煤炭出口。Kpler 分析师 Zhiyuan Li 指出,印尼中低热值煤正难以与这些价格更低的替代品竞争。与此同时,澳大利亚高品质煤炭在中国的市场份额有所提升,印度贸易商也在拓宽货源,纳入更多能量密度较高的煤种。
中国和印度国内产量激增
另一项重要因素是中国和印度国内煤炭产量迅速增长。中国煤炭产量达到创纪录的49亿吨,印度则突破10亿吨。这一当地供应增长是两国加强能源安全、降低进口依赖这一更广泛战略的一部分,尤其是在两国都试图控制成本和排放之际。
中国煤炭运销协会分析师李学刚强调了政策转向:
政府加强排放管控,将大幅压低低热值、低品质煤种的需求。
中国动力煤基准价格已跌至四年来低点,该国公用事业企业也越来越能够从国内或邻近供应国采购质量更好的煤炭,进一步削弱了印尼的市场份额。
对印尼煤炭出口和经济的影响
数据反映出严峻形势。2025年前五个月,印尼对华、对印动力煤出口分别下降12.3%和14.3%,降幅超过两国煤炭进口总量的整体降幅。据数据分析公司 Kpler 的数据,同期印尼煤炭出口总量下降12%,至1.87亿吨。这是三年来的最低水平,也预示着出口可能出现长期下滑。
中国和印度合计占印尼煤炭出口近三分之二,因此影响十分深远。煤炭行业约占印尼经济活动的3.6%,并为数万人提供就业。持续低迷不仅会威胁企业利润,也会影响政府收入和地区就业。
运营和监管挑战
随着出口机会减少,印尼煤矿企业正努力调整经营策略。许多企业将销售转向国内市场,尤其是快速扩张的矿物冶炼行业。与受到严格监管的电力公用事业行业相比,矿物冶炼行业利润空间更大。目前,国内煤炭交付量占全国供应量的48.6%,为十多年来最高比例。
然而,国内需求仍然有限。印尼煤炭产量预计将从2024年的8.36亿吨降至今年的8亿吨以下,而国内消费量预计仅为2.5亿至2.6亿吨,高于去年的2.33亿吨。由此将形成大量剩余产能,导致采矿设备利用不足、运营效率低下。
印尼矿业专业人士协会(Perhapi)工业关系负责人 Ardhi Ishak Kosen 表示担忧:
采矿设备利用不足,有些机器闲置,另一些则缩短工时运行,甚至完全停摆。
矿商还敦促政府撤销增加财务负担的规定,例如强制掺混生物柴油,以及要求将部分出口外汇收入留在国内。一些买家指出,印尼煤炭参考价格(HBA)仍高于当前全球市场价格,这也是出口下滑的原因之一。
全球煤炭市场的赢家与输家
中国和印度的转向为全球煤炭市场带来了新的赢家。蒙古煤炭在中国市场、南非煤炭在印度市场的份额分别升至创纪录水平。基础设施和物流条件改善,使中国从蒙古和俄罗斯进口铁路运输煤炭更具成本效益;与此同时,南非煤炭越来越受到印度买家的青睐。
澳大利亚、哈萨克斯坦、哥伦比亚、莫桑比克和坦桑尼亚也作为替代供应国扩大了市场份额。供应链多元化部分源于地缘政治紧张局势,例如俄罗斯与乌克兰冲突扰乱传统贸易流向,促使买家寻找新的合作伙伴。
价格走势与市场动态
自2023年底以来,全球煤价一直呈下行趋势。澳大利亚纽卡斯尔港6,300千卡/千克的离岸价煤炭在2025年5月平均为每吨104.41美元,同比下降26.5%。反映中国买家偏好煤种的印尼和澳大利亚煤炭指数均有所下跌,其中澳大利亚基准价格跌幅更大。这使亚洲买家更容易采购高品质煤炭,加快了他们转而减少印尼煤炭供应的步伐。
航运和物流也发挥了作用。蒙古和俄罗斯通往中国的铁路连接得到改善,降低了运输成本;与此同时,干散货航运市场供应过剩,运费维持低位,使买家更容易从更多供应国采购煤炭。
印尼的战略应对:国内市场和冶炼行业
为应对出口下滑,印尼矿商正日益转向国内市场,尤其是矿物冶炼行业。镍冶炼厂尤为突出,为煤炭企业提供了亮点,其采购价格高于电力行业或国际买家。政府的国内市场义务(DMO)政策要求将部分煤炭产量在国内销售。预计冶炼厂将消化今年DMO煤炭的31.2%,而电力仍是主要消费方,占58%。
印尼煤炭矿业协会(APBI)代理执行主任 Gita Mahyarani 解释了这一转变:
生产商正优先履行现有合同。他们尤其关注东南亚地区仍依赖中热值煤的国家。当地燃煤电厂使用率仍然很高,对[MCV]煤炭的需求持续稳健,加上地理位置邻近,物流方面更具优势。
面对艰难的市场环境,矿业公司将提高成本效率列为首要任务,以保持竞争力。不过,本地需求增长有限,产量过剩风险依然存在。
监管和政策障碍
行业领导者呼吁减轻监管负担,帮助企业渡过低迷期。Perhapi 的 Ardhi 建议煤炭生产商提高运营效率、减少资本支出。他还敦促政府撤销增加财务负担的政策,例如强制使用B40掺混生物柴油,以及要求将部分出口外汇收入留在国内。
一些买家认为,作为出口装运定价依据的印尼煤炭参考价格(HBA)相较全球市场价格过高,助长了出口下滑。2025年6月下半月,HBA定为每吨98.61美元,较当月早些时候下降2.33%,但自3月以来仍累计下跌23%。
长期风险与未来之路
专家警告称,当前的低迷可能预示着印尼煤炭业将长期衰退。该行业严重依赖少数几个买家;随着中国和印度提高国内产量并转向高品质煤炭,印尼的出口前景可能持续受限。
能源转型研究所的 Hazel Ilango 提醒说:
印尼煤矿商也必须认真看待这些信号。
此外还有其他风险。印尼大多数煤炭公司由内部人士严密掌控,这限制了灵活性和创新能力。国内供应规定和高额特许权使用费等监管要求也在挤压利润,同时企业获取全球融资的渠道受限。私营部门和投资者通常着眼于短期收益,而非长期转型规划,政府政策也往往缺乏连贯性。
印尼面临政策两难:该国承诺削减排放、转向清洁能源,却仍在扩大煤炭生产并批准新建电厂。国内补贴让煤炭保持低价,但突然实施的出口禁令扰乱了全球市场。与此同时,尽管新建煤电厂正在为冶炼行业提供支持,印尼国家电力公司仍计划根据一项价值200亿美元的转型协议提前退役煤电厂。
对全球能源转型的更广泛影响
中国和印度转而减少购买印尼煤炭,是全球加快转向清洁能源、提高能源效率这一大趋势的一部分。去年,中国能源需求增长中超过75%由清洁能源满足。印度也在大力投资可再生能源,并寻求降低对进口煤炭的依赖。
对印尼而言,挑战在于实现经济和能源行业多元化,避免在世界迈向低碳未来的过程中落于人后。当前危机或许能成为政策制定者和行业领导者的警钟,促使他们加快向清洁能源和更可持续的经济增长转型。
总结
- 随着中国和印度转向从其他供应国采购品质更高、能量密度更大的煤炭,印尼对这两国的煤炭出口大幅下降。
- 全球煤价下跌,低品质煤与高品质煤之间的价差缩小,使后者对买家更具吸引力。
- 中国和印度正在提高国内煤炭产量并实现进口来源多元化,进一步降低对印尼供应的依赖。
- 印尼矿商正转向国内市场,尤其是矿物冶炼行业,但本地需求有限。
- 运营效率低下、监管负担和政策矛盾加剧了行业面临的挑战。
- 专家警告称,此次低迷可能预示着长期衰退,并敦促印尼加快向清洁能源转型、推动经济多元化。