评级上调,风险仍不容忽视
11月20日,乌兹别克斯坦主权信用评级从BB上调至BB+,距离投资级仅差一级。标普全球评级维持稳定展望,指出经济政策制定、能源和国有企业改革的变化,以及外汇储备供给增加,均是评级上调的依据。
目录
此次上调适用于长期外币和本币借款评级。标普还维持乌兹别克斯坦短期评级为B,并将转移与兑换风险评估从BB+上调至BBB-。这项评估涉及政府可能限制将本币兑换成外币或将其转移出境的风险。
与较低评级相比,BB+评级可能让该国借款对投资者更具吸引力,但仍低于通常被视为投资级的评级。标普的稳定展望表明,目前看来,支撑评级的因素与面临的风险大体平衡。
此次评级决定出台之际,乌兹别克斯坦经济增长迅速、储备持续增加,但仍容易受到金价、外币借款以及改革进度的影响,其银行体系仍由国有银行主导。
GDP修订如何改变债务状况?
11月13日公布的一项统计修订将乌兹别克斯坦2025年经济规模的估值上调15%,至2,127万亿苏姆,约合1,690亿美元。修订后的估值比此前数字高出277万亿苏姆,即220亿美元。此次调整涉及追溯至2017年的经济数据,包括贸易、服务业、农业、畜牧业和住房数据。
即使债务金额本身没有变化,经济规模的测算值扩大也会改变债务比率。标普目前预计,2026年至2029年,广义政府净债务平均将占GDP的24%,低于此前预测的30%。标普还预计,随着投资支出持续,到2029年这一比率将升至约26%。这一时期的平均值与最后一年的预测值,反映的是债务比率变化轨迹中的不同节点。
政府还削减了能源补贴,从2023年的15亿美元降至2025年的6亿美元。标普预计,2026年至2029年预算赤字平均约占GDP的3%,低于2021年至2024年的3.5%。削减补贴以及旨在限制国有企业财务风险的规定,都是控制公共财政状况的举措。
国有企业和民间项目为何会影响评级?
即使相关成本没有立即出现在国家预算中,国有企业也可能给政府带来开支。一家公司可能需要政府担保、注入新的资本,或获得贷款偿还援助。标普表示,相关改革旨在减少这些潜在义务,其中包括规范国有企业外部借款的立法。
政府还计划将2026年公私合作项目的年度承诺上限设为65亿美元。这类项目引入私营企业参与服务或基础设施建设,但如果项目遇到困难,政府可能需要承担付款责任。
项目规模意味着监管至关重要。预计2025年签署的公私合作协议金额相当于GDP的21%;2024年至2030年的项目储备规模约为300亿美元,其中93%集中在能源领域。乌兹别克斯坦计划到2030年将可再生能源在能源结构中的占比从约20%提高至54%。标普警告称,项目执行出现问题可能增加政府负债。
黄金支撑储备,也带来风险集中
截至2026年10月底,乌兹别克斯坦国际储备约达640亿美元,超过2023年水平的两倍,相当于GDP的约32%。国际储备是国家可用于偿还外部债务并提振市场对本币信心的外部资产。金价高企助力储备增长。
黄金约占商品出口的30%至40%,也占可用储备的85%至90%。金价高企时,这种集中有助于增加收入和储备;但如果金价下跌,出口收入和储备也会更容易受到冲击。标普预测,2026年金价为每盎司4,300美元,到2028年将回落至3,500美元。
其他外汇来源包括非黄金出口、旅游业,以及海外务工人员的汇款。2025年汇款额达到189亿美元,相当于GDP的11.2%。其中约78%来自俄罗斯;同年,乌兹别克斯坦与俄罗斯的贸易额约为130亿美元。这些联系带来收入,但也使家庭和企业容易受到俄罗斯经济状况变化的影响。
标普预计,乌兹别克斯坦经常账户赤字——即该国对世界其他地区的支出与其来自国外的收入之间的差额——到2029年平均将占GDP的3.4%。预计特许条件外部借款以及规模较小的直接投资将有助于为其融资。
经济增长强劲,运输成本上升
2026年前九个月,实际GDP增长8.3%,高于上年同期的8%。标普预测全年经济增长8%,2027年至2029年年均增长6.7%。建筑业、信息与通信服务业、旅游业和贸易是前九个月经济增长的主要贡献行业。
预计公共投资、家庭支出和社会支出将继续支撑需求。投资约占GDP的36%,比例较高;能源、采矿和基础设施领域的政府项目是推动因素之一。预计2026年人均GDP约为5,200美元,高于2019年的2,365美元,不过标普仍将人均收入偏低列为评级限制因素。
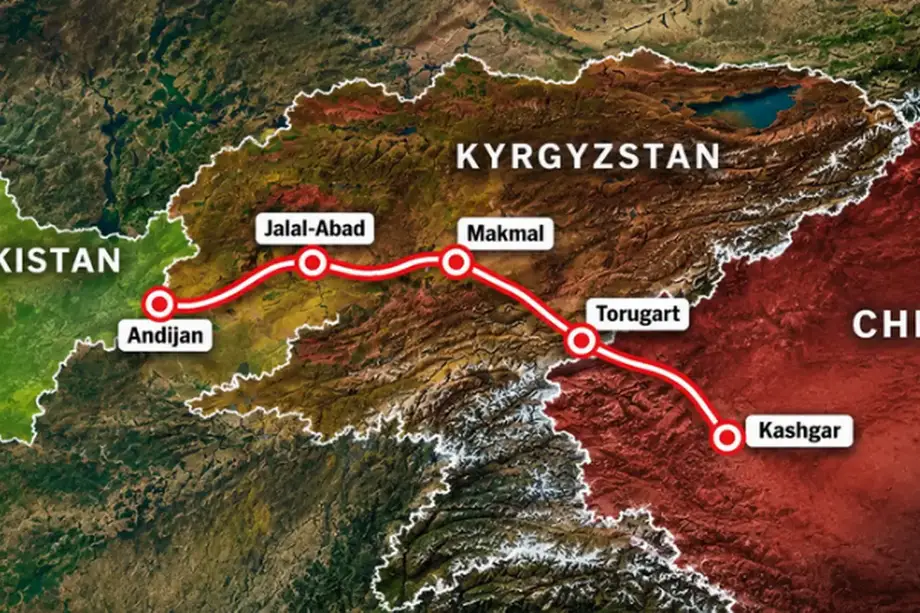
贸易也面临路线变长、成本上升的问题。中东冲突期间,经伊朗运输的货物受到干扰,促使部分出口商转向跨里海路线,该路线需横渡里海。标普评估认为,冲突对乌兹别克斯坦经济和公共财政的直接影响有限,但警告运输和能源成本可能上升。
2026年4月,欧盟以据报与向俄罗斯军工领域供应物资有关为由,对两家乌兹别克斯坦企业实施限制。标普预计,这些措施不会对乌兹别克斯坦经济或公共财政造成重大直接影响,但该国与俄罗斯的贸易和汇款联系仍是风险来源。
银行业改革能否降低国有部门的作用?
截至2026年10月1日,国有银行持有银行业资产的60.8%、贷款的64.6%、资本的57.8%和存款的50.2%。标普指出,国有银行持有银行业资产的比例达61%,加上私有化延迟和贷款美元化——即以外币而非苏姆计价的贷款——对评级形成制约。
央行报告称,截至2026年10月1日,外币贷款占贷款总额的38.3%,低于一年前的39.3%。随着贷款市场总规模扩大,外币贷款折合苏姆的金额仍从228.7万亿增至252.3万亿苏姆。外币存款占全部存款的比例从22.5%降至18.6%,但折合苏姆的金额从83.7万亿增至93.1万亿。
央行行长铁木尔·伊什梅托夫表示,政策旨在建立对苏姆的信心,扩大以本币借款和储蓄的规模。如果借款人收入为苏姆、债务却以美元计价,那么苏姆贬值会使每笔外币还款更加昂贵。标普预计,2026年平均通胀率为6.7%;央行的任务是在2027年将通胀率控制在6%或以下,并在之后降至5%。
央行《2027年至2029年货币政策规划》草案提出,强化UZONIA的作用——这是一项货币市场基准利率;审查利率走廊,并推出帮助企业管理汇率和利率风险的工具。家庭债务低于GDP的10%,意味着贷款仍有增长空间,但谨慎管理外币风险仍是一项挑战。
银行出售可能比计划更晚
乌兹别克斯坦的2030年战略提出出售五家国有银行,计划从2027年开始。乌兹别克工业建设银行(O'zsanoatqurilishbank,又称SQB)和阿萨卡银行(Asakabank)正在为出售做准备。惠誉银行业部门主管帕维尔·卡普特尔10月27日在塔什干的一场活动上表示,首次出售可能在2027年进行,但也可能推迟至2028年。
惠誉指出,历史遗留问题资产以及尚未充分发展的零售贷款业务都是障碍。准备工作包括将问题资产转移至国有实体,并由政府追加注资,以处理过去的风险。该计划旨在将国有银行数量降至2027年的7家、2028年的6家、2029年的5家和2030年的4家。
另一项体现资本市场活跃度的举措,是计划于2026年5月在伦敦和塔什干双重上市的国家投资基金。该基金由富兰克林邓普顿管理,已募集6.9亿美元。对标普而言,市场发展和银行业改革之所以重要,是因为它们有望让国有部门以外的融资渠道得到拓展。国有银行目前所占份额之大,表明这一转型仍有很长的路要走。
投资者接下来关注什么
评级的稳定展望以强劲增长、良好的公共债务状况和庞大的储备为支撑,但同时也面临大宗商品价格和外部冲击带来的风险。随着政府转向商业借款和国内借款,利息成本上升也是一项担忧。标普预测金价下跌,因此预算和储备改革对评级展望尤为重要。
评级进一步上调可能取决于赤字能否持续减少,以及对国有企业公共贷款的管控能否收紧。投资者还将关注政府能否将公私合作项目承诺控制在拟议上限以内、银行出售能否按计划推进,以及央行能否在鼓励苏姆贷款的同时推动通胀率向5%的目标靠拢。
要点
- 标普将乌兹别克斯坦长期外币和本币评级从BB上调至BB+,展望为稳定。
- 修订后的乌兹别克斯坦2025年GDP估值为1,690亿美元,使标普对2026年至2029年政府净债务占GDP平均比例的预测降至24%。
- 截至2026年10月底,储备约达640亿美元;黄金占商品出口的比例最高达40%。
- 2026年前九个月经济增长8.3%,但运输成本、对汇款的依赖以及对金价的风险敞口仍构成风险。
- 国有银行仍持有约61%的银行业资产,计划中的私有化可能推迟至2028年。